PPh 22 marketplace untuk seller PKP: kredit pajak, bukan pelunasan final
Jawaban singkat
Begitu seller sudah dikukuhkan PKP dan memakai tarif umum (biasanya karena omzet tahun sebelumnya sudah melewati Rp4,8 miliar), PPh 22 sebesar 0,5% yang dipotong Shopee, Tokopedia (termasuk TikTok Shop), Lazada, atau Blibli bukan lagi pelunasan PPh Final, melainkan kredit pajak yang mengurangi PPh badan atau PPh orang pribadi tarif umum yang terutang di akhir tahun. Dasar pungutannya tetap sama seperti seller PPh Final: 0,5% dari nilai tagihan ke pembeli, tidak termasuk PPN dan PPnBM, setelah penyesuaian keperluan pemasaran penjual (FAQ DJP PMK 37/2025 versi 2.0 nomor 5). Kewajiban PPN yang timbul karena status PKP dihitung dan dilaporkan sendiri lewat e-Faktur, sama sekali terpisah dari pungutan PPh 22 ini.
Jualan di marketplace tertentu? Panduan khususnya: pajak seller Shopee dan pajak seller TikTok Shop (PPh 22 yang dipotong sejak 1 Oktober 2026).
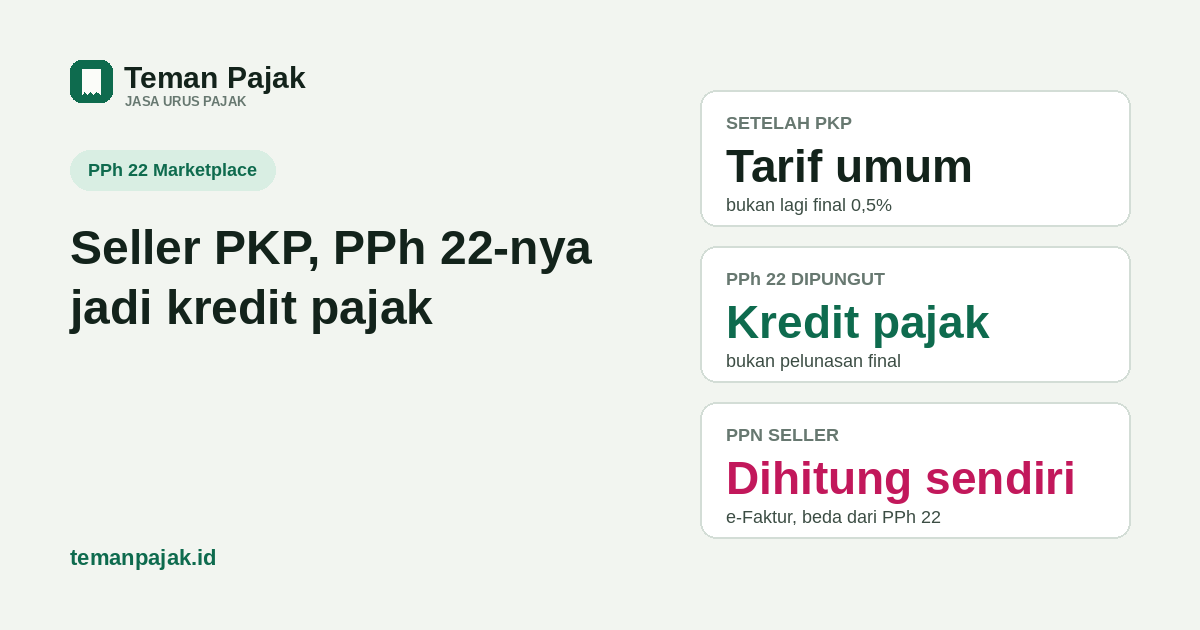
- Status PKP + tarif umum mengubah sifat pungutan PPh 22: dari pelunasan PPh Final menjadi kredit pajak pengurang PPh terutang akhir tahun.
- Dasar pungutan PPh 22 tidak berubah: tetap 0,5% dari nilai tagihan tanpa PPN/PPnBM, berlaku sama untuk seller final maupun nonfinal.
- PPh 22 dan PPN adalah dua hal berbeda — marketplace tidak memungut PPN atas nama seller domestik, PKP tetap wajib menerbitkan e-Faktur dan menyetor PPN sendiri.
Pertanyaan ini mulai banyak masuk setelah lebih dari sebulan PPh 22 marketplace berjalan: "kalau toko saya sudah PKP dan sudah tidak pakai 0,5% lagi, potongan PPh 22 di tagihan itu masuk ke mana?" Jawabannya beda dari seller yang masih PPh Final — di sini pungutannya tidak langsung menutup kewajiban bulanan, tapi menumpuk jadi kredit yang baru benar-benar dipakai saat menghitung SPT Tahunan.
Kapan seller pindah dari final ke tarif umum
Seller orang pribadi atau badan berhenti memakai PPh Final 0,5% begitu omzet setahun melewati Rp4,8 miliar: tarif 0,5% tetap dipakai sampai akhir tahun saat batas itu terlampaui, lalu tahun berikutnya wajib memakai tarif umum. Untuk orang pribadi, karena omzet tahun sebelumnya sudah di atas Rp4,8 miliar, norma penghitungan penghasilan neto (NPPN) tidak lagi bisa dipakai — wajib pembukuan, dikenai tarif progresif Pasal 17 UU PPh atas laba bersih, dan membayar angsuran PPh Pasal 25 bulanan. Untuk badan (PT/CV), tarifnya 22% dengan fasilitas diskon Pasal 31E untuk porsi penghasilan bruto sampai Rp4,8 miliar, dibahas lebih rinci di panduan SPT Tahunan badan PT. Kewajiban PKP untuk PPN ikut berlaku sejak masa pajak pertama tahun buku berikutnya, sehingga kedua perubahan — PPh ke tarif umum dan PPN mulai dipungut — biasanya jatuh di tahun yang sama.
Tidak semua seller PKP otomatis pindah ke tarif umum di tahun yang sama. Badan usaha yang sejak awal memilih tarif umum (tidak memakai PPh Final), atau sudah lewat batas waktu pemakaian PPh Final (3 tahun untuk PT, 4 tahun untuk CV/firma, 7 tahun untuk orang pribadi sejak PP 55/2022), juga langsung berada di rezim nonfinal meski omzetnya belum tentu di atas Rp4,8 miliar.
Dasar pungutan PPh 22 tidak berubah
Begitu masuk rezim nonfinal, banyak seller mengira pungutan PPh 22 ikut berubah skema atau tarifnya. Tidak. PMK 37/2025 dan FAQ resmi DJP tentang aturan itu tidak membedakan tarif pungutan berdasarkan status final atau nonfinal — pemungut (Shopee, Tokopedia termasuk TikTok Shop, Lazada, Blibli) tetap memotong 0,5% dari nilai tagihan yang tercantum ke pembeli, tidak termasuk PPN dan PPnBM, setelah penyesuaian keperluan pemasaran penjual semata (FAQ DJP PMK 37/2025 versi 2.0 nomor 5). Yang berbeda hanya bagaimana pungutan itu nantinya diperhitungkan di sisi seller, bukan besaran potongannya di tagihan.
Bedanya: kredit pajak, bukan pelunasan
Bagi seller yang masih memakai PPh Final 0,5%, pungutan PPh 22 dicocokkan setiap bulan ke kewajiban PPh Final bulan itu: kurang pungut disetor sendiri, lebih pungut diajukan sebagai Pajak yang Seharusnya Tidak Terutang (PYSTT). Bagi seller yang sudah tarif umum, mekanismenya berbeda — pungutan PPh 22 sepanjang tahun ikut dijumlahkan sebagai kredit pajak dalam negeri, sama perannya seperti bukti potong PPh 21 atau PPh 23 dari pihak lain. Kredit ini baru benar-benar dipakai saat menghitung PPh badan (Pasal 29) atau PPh orang pribadi tarif umum di SPT Tahunan, mengurangi jumlah yang masih harus dilunasi sebelum SPT disampaikan. Kelebihan kredit pajak pada akhirnya tetap bisa jadi lebih bayar, bukan hanya PYSTT seperti pada skema final.
Karena sifatnya kredit tahunan, jangan berharap pungutan PPh 22 bulan ini otomatis mengurangi angsuran PPh 25 bulan itu juga. Angsuran PPh 25 dihitung dari PPh terutang dan kredit pajak tahun pajak sebelumnya dibagi dua belas, bukan dari pungutan bulan berjalan — penyesuaiannya baru terasa di tahun pajak berikutnya atau saat SPT Tahunan dihitung.
PPh 22 vs PPN: dua pungutan yang berbeda
Status PKP sering membuat PPh 22 dan PPN tercampur dalam bayangan seller, padahal dua hal yang terpisah. Marketplace yang ditunjuk memungut PPh 22 tidak memungut PPN atas nama seller domestik. Begitu PKP, seller sendiri yang wajib menghitung PPN atas penjualannya, menerbitkan faktur pajak — untuk penjualan ke konsumen akhir lewat marketplace, fakturnya boleh dibuat tanpa identitas pembeli dan dilaporkan digunggung sebagai pedagang eceran — lalu menyetor dan melaporkannya lewat Coretax. Jangan menganggap pungutan PPh 22 di tagihan sebagai bagian dari kewajiban PPN; keduanya dihitung, disetor, dan dilaporkan lewat jalur yang berbeda sama sekali.
Cara mengecek bukti pungut di Coretax dan Seller Centre
Tagihan yang diterbitkan marketplace ke pembeli dipersamakan dengan bukti pungut PPh 22 (FAQ DJP nomor 21), dan bukti pungut itu baru muncul di akun Coretax setelah marketplace melaporkannya ke DJP — ada jeda, bukan seketika saat transaksi selesai (FAQ DJP nomor 23). Kalau menjelang tutup tahun bukti belum muncul di Coretax, cek dulu menu dokumen pajak di Seller Centre masing-masing platform sebelum menyimpulkan belum dipungut, supaya rekap kredit pajak tahunanmu tidak kehilangan bukti yang sebenarnya sudah ada, hanya belum tersinkron.
Contoh hitungan: kredit pajak terhadap PPh terutang
Contoh ilustrasi (angka bulat), Toko "Kain Nusantara" berbentuk PT, omzet marketplace setahun Rp6 miliar, sudah PKP dan memakai tarif umum badan karena omzet tahun sebelumnya sudah di atas Rp4,8 miliar:
| Rincian | Nilai |
|---|---|
| Omzet marketplace setahun | Rp6.000.000.000 |
| Total PPh 22 dipungut sepanjang tahun (0,5%) | Rp30.000.000 |
| PPh badan terutang tahun itu (setelah dihitung dari laba, termasuk fasilitas Pasal 31E) | Rp150.000.000 |
| Kredit pajak dalam negeri (PPh 22 marketplace, asumsi tidak ada kredit lain) | (Rp30.000.000) |
| PPh Pasal 29 yang masih harus dilunasi sebelum SPT disampaikan | Rp120.000.000 |
Kalau total kredit pajak (PPh 22 marketplace ditambah kredit lain seperti PPh 23 dari biaya yang dipotong pihak lain) justru lebih besar dari PPh terutang, hasilnya lebih bayar yang bisa dimintakan kembali lewat restitusi atau dikompensasikan, bukan hangus begitu saja.
Kesalahan yang sering terjadi
- Menyetor sendiri PPh Final 0,5% padahal sudah pindah ke tarif umum — dua kali bayar untuk kewajiban yang sudah tidak berlaku lagi.
- Menganggap pungutan PPh 22 sudah termasuk PPN, sehingga lupa menerbitkan e-Faktur dan menyetor PPN sendiri.
- Mengabaikan bukti pungut PPh 22 saat mengisi SPT Tahunan karena dikira "sudah otomatis lunas" seperti era PPh Final — padahal kredit pajak ini harus dimasukkan manual kalau belum terisi otomatis di Coretax.
- Menunggu semua bukti pungut lengkap 100% sebelum menyampaikan SPT, padahal selisih kecil akibat jeda sinkronisasi bisa dicek lewat Seller Centre tanpa menunda pelaporan.
Sumber: PMK 37/2025 dan FAQ resmi DJP versi 2.0, 24 September 2026, khususnya nomor 5, 19, 21, dan 23 (PDF pajak.go.id) · Siaran Pers DJP SP-23/2026 (pajak.go.id) · PMK 164/2023 Pasal 17-18 (batas Rp4,8 miliar dan mulai PPN) · UU PPh Pasal 14, 17, dan 25 (NPPN, tarif progresif, angsuran) · UU KUP (kredit pajak dan restitusi).
Sudah PKP, masih bingung PPh 22-nya dihitung ke mana?
Kirim rekap omzet dan bukti pungut tokomu, kami bantu petakan mana yang jadi kredit pajak dan berapa estimasi PPh yang masih harus dilunasi lewat jasa lapor pajak online shop. Kalau belum yakin skemanya sudah final atau tarif umum, cek gratis PPh 22 yang dipotong marketplace dulu.