Cara lapor SPT Tahunan badan PT di Coretax
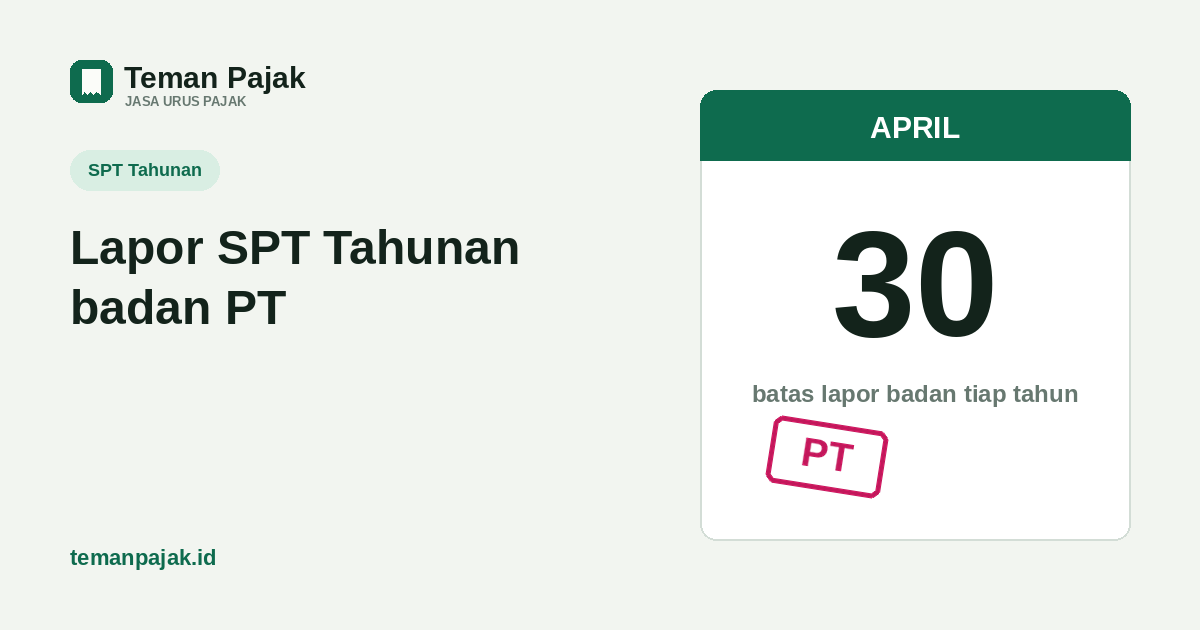
- SPT Tahunan badan PT dilaporkan lewat Coretax, paling lambat 30 April tahun berikutnya (untuk tahun buku yang sama dengan tahun kalender).
- Lampiran wajib minimal laporan keuangan dan daftar susunan pengurus (PDF, maks 5 MB); lampiran lain muncul otomatis sesuai jawaban di formulir induk.
- PT dengan omzet ≤ Rp50 miliar berhak diskon tarif 50% lewat Pasal 31E — tinggal dipilih di induk SPT, tidak perlu permohonan terpisah.
Siapa yang wajib lapor, dan kapan
Setiap PT yang sudah punya NPWP badan wajib menyampaikan SPT Tahunan PPh Badan setiap tahun, termasuk saat rugi atau belum ada transaksi (SPT nihil tetap wajib lapor). Tenggatnya 30 April tahun pajak berikutnya untuk PT dengan tahun buku Januari–Desember. Kalau tahun buku PT tidak sama dengan tahun kalender (misalnya Juli–Juni), tenggatnya jatuh 4 bulan setelah akhir tahun buku itu.
Ini berbeda dengan SPT Tahunan orang pribadi yang tenggatnya 31 Maret — kalau kamu juga mengurus SPT pribadi pemilik PT, lihat langkahnya di cara lapor SPT Tahunan orang pribadi di Coretax.
Siapkan dokumen sebelum mulai
Supaya tidak bolak-balik, kumpulkan dulu sebelum login ke Coretax:
- Laporan keuangan tahun pajak bersangkutan — neraca dan laporan laba rugi, sudah direkonsiliasi dengan pembukuan internal.
- Daftar susunan pengurus dan pemegang saham yang berlaku di akhir tahun pajak.
- Bukti potong PPh 21/23 atas nama PT yang sudah dipotong pihak lain (biasanya sudah prepopulated di Coretax, tapi cocokkan dulu).
- Rekap PPh 25 yang sudah disetor bulan berjalan sebagai kredit pajak.
- Kalau tahun sebelumnya rugi: angka rugi fiskal (bukan rugi komersial) dari SPT tahun itu, untuk kompensasi rugi.
Langkah lapor di Coretax
- Login ke coretaxdjp.pajak.go.id memakai akun pengurus yang berwenang, lalu impersonate ke NPWP badan PT lewat menu pemilihan wajib pajak.
- Buka Surat Pemberitahuan (SPT) → Buat Konsep SPT, pilih PPh Badan dan tahun pajak yang mau dilapor, Model SPT Normal (pilih Pembetulan kalau membetulkan SPT sebelumnya).
- Pilih sektor usaha PT, lalu biarkan Coretax menarik data profil perusahaan dan bukti potong secara otomatis. Kalau pembukuan pakai software akuntansi pihak ketiga, laporan keuangan bisa diunggah dalam format CSV/XML.
- Isi formulir induk: identitas, penghasilan yang dikenai PPh final, penghitungan PPh terutang, lalu jawab rangkaian pertanyaan Ya/Tidak — jawaban ini yang menentukan lampiran tambahan mana yang wajib diisi.
- Kalau PT berhak fasilitas Pasal 31E, pilih tarif berdasarkan Pasal 31E di induk supaya Lampiran 8 muncul, lalu isi peredaran bruto di sana (lihat contoh hitungan di bawah).
- Unggah lampiran wajib: laporan keuangan dan daftar susunan pengurus dalam PDF, ukuran maksimal 5 MB per file, nama file tanpa karakter aneh.
- Cek ulang angka PPh kurang/lebih bayar. Kalau kurang bayar, buat kode billing dan bayar dulu, lalu masukkan NTPN-nya ke SPT — cara memastikan setoran tercatat ada di cara cek NTPN dan Buku Besar Coretax.
- Centang pernyataan, klik Bayar dan Lapor, tanda tangani dengan passphrase Kode Otorisasi DJP, lalu unduh Bukti Penerimaan Elektronik (BPE) sebagai arsip.
Fasilitas Pasal 31E: diskon tarif untuk PT kecil-menengah
Tarif PPh badan umum adalah 22%. Tapi PT dengan peredaran bruto setahun ≤ Rp50 miliar berhak atas pengurangan tarif 50% (jadi efektif 11%) atas bagian penghasilan kena pajak yang berasal dari peredaran bruto sampai dengan Rp4,8 miliar pertama (Pasal 31E ayat 1 UU PPh). Sisanya, kalau ada, tetap kena tarif 22% penuh.
Fasilitas ini tidak perlu permohonan — tinggal dipilih langsung di formulir induk SPT Badan di Coretax. Setelah dipilih, sistem memunculkan Lampiran 8 (Penghitungan Fasilitas Pengurangan Tarif Pasal 31E), tempat kamu menginput seluruh peredaran bruto dari kegiatan usaha maupun luar usaha — termasuk yang final dan bukan objek pajak — dan Coretax akan menghitung otomatis bagian kena pajak yang dapat fasilitas dan yang tidak.
| Komponen | Nilai ilustrasi |
|---|---|
| Peredaran bruto setahun | Rp8.000.000.000 |
| Penghasilan kena pajak (laba fiskal) | Rp800.000.000 |
| Bagian PKP dapat fasilitas (Rp4,8 M / Rp8 M × Rp800 jt) | Rp480.000.000 |
| PPh atas bagian fasilitas (11%) | Rp52.800.000 |
| Bagian PKP tidak dapat fasilitas | Rp320.000.000 |
| PPh atas bagian tidak dapat fasilitas (22%) | Rp70.400.000 |
| Total PPh badan terutang | Rp123.200.000 |
Angka di atas ilustrasi dengan pembulatan sederhana; penghitungan riil di Coretax mengikuti rumus resmi Lampiran 8 dan bisa berbeda tipis karena pembulatan PKP ke bawah ribuan rupiah.
Kompensasi rugi fiskal
Kalau PT rugi secara fiskal di suatu tahun pajak, rugi itu boleh dikompensasikan ke penghasilan kena pajak maksimal 5 tahun berturut-turut ke depan. Yang dipakai adalah rugi fiskal dari SPT Tahunan tahun rugi tersebut (setelah koreksi fiskal), bukan rugi menurut laporan keuangan komersial. Kompensasi ini harus diisi manual tiap tahun di SPT — tidak otomatis terbawa oleh Coretax.
Kesalahan umum yang sering terjadi
- Lupa memilih fasilitas Pasal 31E di induk padahal berhak — akibatnya seluruh PKP dihitung tarif 22% penuh, bayar lebih dari seharusnya.
- Peredaran bruto di Lampiran 8 tidak memasukkan penghasilan final atau bukan objek pajak — padahal definisinya seluruh penghasilan sebelum dikurangi biaya, termasuk yang final dan dikecualikan.
- Tidak melakukan rekonsiliasi fiskal antara laba komersial dan laba fiskal, sehingga biaya yang sebenarnya tidak boleh dikurangkan (Pasal 9 ayat 1 UU PPh, misalnya sanksi pajak atau sumbangan di luar ketentuan) ikut mengurangi PKP.
- Lampiran laporan keuangan atau susunan pengurus gagal terunggah karena ukuran file lebih dari 5 MB atau nama file memuat simbol khusus.
- Salah tahun pajak saat PT punya tahun buku tidak sama dengan tahun kalender.
Kalau ternyata ada yang keliru setelah SPT terkirim, jalannya bukan mengedit ulang tapi pembetulan — langkahnya sama dengan cara pembetulan SPT Tahunan di Coretax, dengan bagian pembetulan untuk SPT badan ada di Bagian F Angka 18 formulir induk.
Kalau telat lapor
Telat menyampaikan SPT Tahunan badan kena denda Rp1.000.000 (Pasal 7 UU KUP), ditambah bunga per bulan kalau ada PPh yang masih kurang bayar. Tarif bunga bulanan ditetapkan lewat KMK dan berubah tiap bulan — cek angka yang berlaku bulan ini di artikel denda dan bunga telat pajak.
Sumber: Pasal 7, 25, dan 31E UU PPh · UU KUP Pasal 7 (denda telat lapor) · PER-11/PJ/2025 (standarisasi lampiran SPT Tahunan badan era Coretax) · Coretaxpedia: lapor SPT Tahunan badan · DDTC News: lampiran fasilitas Pasal 31E era Coretax. Tampilan dan nama menu Coretax dapat berubah sewaktu-waktu; contoh hitungan memakai angka ilustrasi.
Mau SPT Tahunan badan PT dibereskan tanpa pusing?
Kami bantu rekonsiliasi laporan keuangan, hitung fasilitas Pasal 31E, dan lapor SPT Tahunan badan di Coretax. Lihat jasa lapor SPT Tahunan pribadi & badan.