Cara membetulkan SPT Tahunan yang sudah terlanjur salah
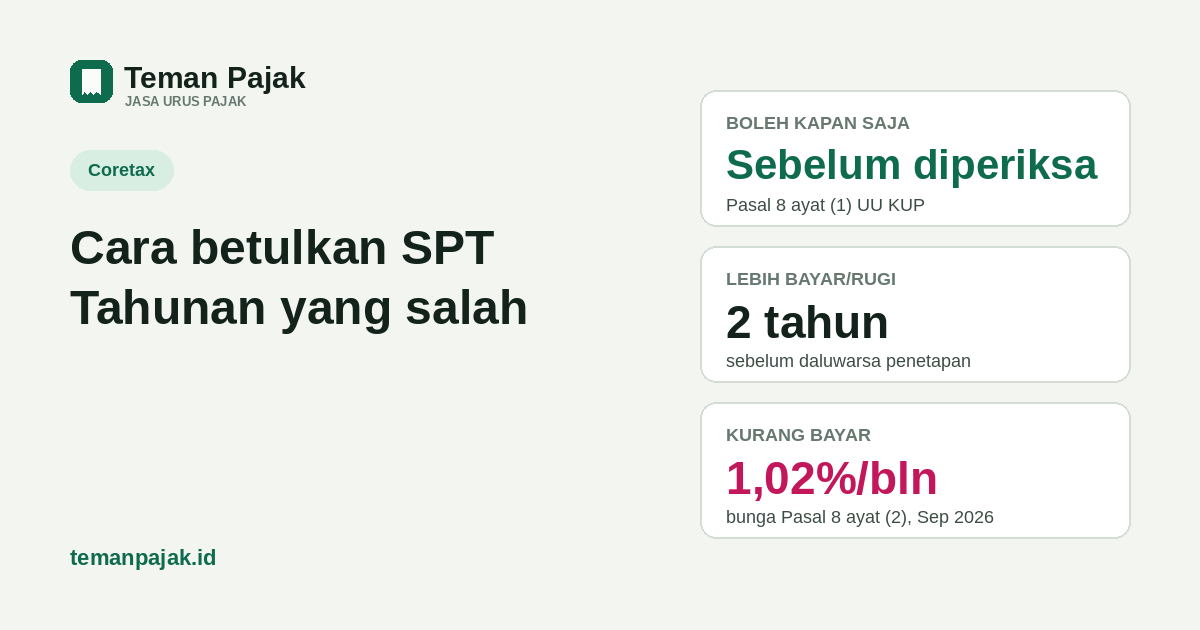
- Pembetulan boleh dilakukan sendiri, kapan saja, dan berkali-kali — asal DJP belum mulai tindakan pemeriksaan atas SPT itu (Pasal 8 ayat 1 UU KUP).
- Kalau pembetulan malah menyatakan lebih bayar atau rugi, ada batas: paling lambat 2 tahun sebelum daluwarsa penetapan (Pasal 8 ayat 1a).
- Kalau pembetulan membuat pajak jadi kurang bayar, kena bunga per bulan (Pasal 8 ayat 2) — tarif September 2026: 1,02% — jauh lebih ringan daripada menunggu ditemukan lewat pemeriksaan.
Kapan boleh membetulkan SPT sendiri
Menurut Pasal 8 ayat (1) UU KUP, wajib pajak dengan kemauan sendiri boleh membetulkan SPT yang sudah disampaikan, dengan menyampaikan pernyataan tertulis, selama Direktur Jenderal Pajak belum melakukan tindakan pemeriksaan. Yang dimaksud "mulai melakukan tindakan pemeriksaan" adalah saat Surat Pemberitahuan Pemeriksaan Pajak disampaikan kepada wajib pajak, wakil, kuasa, pegawai, atau anggota keluarga yang sudah dewasa dari wajib pajak — bukan sekadar surat imbauan atau SP2DK.
Artinya, selama belum ada surat pemeriksaan resmi itu, kamu bebas membetulkan sendiri kapan pun kamu sadar ada yang keliru: salah memasukkan omzet, lupa mencatat penghasilan lain, salah isi harta dan utang, atau salah pilih tahun pajak.
Batas waktu kalau pembetulan menyatakan lebih bayar atau rugi
Pasal 8 ayat (1a) UU KUP mengecualikan satu situasi: kalau pembetulan itu menyatakan rugi atau lebih bayar, penyampaiannya paling lambat 2 tahun sebelum daluwarsa penetapan. Daluwarsa penetapan sendiri adalah 5 tahun sejak berakhirnya tahun pajak bersangkutan (Pasal 13 ayat 1 UU KUP).
| Tahun pajak | Daluwarsa penetapan (5 tahun) | Batas pembetulan lebih bayar/rugi |
|---|---|---|
| 2025 | 31 Desember 2030 | 31 Desember 2028 |
Kalau pembetulannya tetap nihil atau justru menambah pajak terutang, batas 2 tahun ini tidak berlaku — yang berlaku hanya syarat umum di Pasal 8 ayat (1): belum diperiksa.
Kalau pembetulan bikin kurang bayar: bunga Pasal 8 ayat (2)
Kalau hasil pembetulan SPT Tahunan membuat utang pajak menjadi lebih besar, kamu wajib melunasi kekurangannya ditambah sanksi bunga per bulan. Bunga ini dihitung sejak tenggat asli penyampaian SPT (31 Maret untuk orang pribadi, 30 April untuk badan) sampai tanggal pembayaran karena pembetulan, dengan bagian bulan dihitung penuh satu bulan, maksimal 24 bulan.
Tarifnya tidak tetap — ditetapkan Menteri Keuangan tiap bulan lewat KMK. Untuk September 2026, tarif bunga Pasal 8 ayat 2 adalah 1,02% per bulan, sama dengan tarif Pasal 9 ayat 2a/2b untuk telat bayar biasa. Tarif bulan berjalan bisa dicek di artikel denda dan bunga telat pajak, yang kami perbarui tiap kali KMK-nya berubah.
Sanksi ini jauh lebih ringan dibanding kalau kekurangan itu baru ketahuan lewat pemeriksaan — bunga Pasal 13 ayat 2 untuk SKPKB hasil pemeriksaan tarifnya lebih tinggi, dan bisa ditambah sanksi kenaikan. Karena itu, semakin cepat kamu membetulkan sendiri, semakin murah biayanya.
Boleh dibetulkan berkali-kali
UU KUP tidak membatasi berapa kali SPT boleh dibetulkan — syaratnya tetap sama: belum ada tindakan pemeriksaan. Di Coretax, tiap pembetulan diberi nomor urut otomatis (Pembetulan ke-1, ke-2, dan seterusnya), dan yang dianggap berlaku adalah SPT pembetulan yang terakhir disampaikan. Riwayat pembetulan sebelumnya tetap tersimpan dan bisa dilihat petugas pajak, jadi bukan berarti versi lama "hilang".
Di formulir induk, ada bagian khusus untuk mencantumkan angka pembetulan: Bagian F Angka 12 untuk SPT Tahunan orang pribadi dan Bagian F Angka 18 untuk SPT Tahunan badan. Di sana kamu mengisi PPh menurut SPT sebelumnya, lalu selisih kurang atau lebih bayar akibat pembetulan itu.
Langkah membetulkan SPT Tahunan di Coretax
- Login ke coretaxdjp.pajak.go.id, buka menu Surat Pemberitahuan (SPT) → Buat Konsep SPT.
- Pilih jenis SPT (PPh Orang Pribadi atau Badan) dan tahun pajak yang sama dengan SPT yang mau dibetulkan.
- Pada pilihan Model SPT, pilih Pembetulan (bukan Normal). Sistem akan memuat ulang data dari SPT sebelumnya beserta nomor urut pembetulannya.
- Klik ikon pensil, lalu perbaiki bagian yang salah — penghasilan, harta dan utang, atau data lain. Bagian yang tidak berubah tetap terisi dari data lama.
- Isi Bagian Pembetulan pada formulir induk dengan PPh menurut SPT sebelumnya dan selisihnya.
- Kalau hasilnya kurang bayar, buat kode billing untuk kekurangan plus bunganya lebih dulu di menu Pembayaran, bayar, lalu masukkan NTPN ke SPT sebelum dikirim — sama seperti melihat Buku Besar untuk memastikan setoran tercatat.
- Klik Cek Isian Data, kirim SPT Pembetulan, lalu unduh dan simpan Bukti Penerimaan Elektronik yang baru.
Contoh hitungan bunga pembetulan
Seorang wajib pajak orang pribadi melaporkan SPT Tahunan tahun pajak 2025 pada 10 Maret 2026 dengan status nihil. Pada 5 Juni 2026 dia sadar ada penghasilan yang belum dimasukkan, sehingga setelah dibetulkan PPh yang masih harus dibayar menjadi Rp1.500.000. Bunga dihitung sejak tenggat asli (31 Maret 2026), bukan dari tanggal dia lapor duluan.
| Komponen | Nilai |
|---|---|
| PPh kurang bayar hasil pembetulan | Rp1.500.000 |
| Tenggat asli SPT Tahunan OP 2025 | 31 Maret 2026 |
| Tanggal pembetulan & pembayaran | 5 Juni 2026 |
| Jumlah bulan (dibulatkan penuh) | 3 bulan (April, Mei, Juni) |
| Bunga (3 × 1,02% × Rp1.500.000) | Rp45.900 |
| Total yang disetor | Rp1.545.900 |
Ilustrasi ini memakai satu tarif (1,02%, berlaku September 2026) untuk memudahkan hitungan. Kalau rentang bulannya melewati beberapa KMK dengan tarif berbeda-beda, jumlah pastinya sebaiknya dicek langsung saat Coretax membuatkan kode billing, atau dikonfirmasi ke AR di KPP terdaftar.
Kalau SPT sudah kadung diperiksa atau ditegur SP2DK
SP2DK bukan pemeriksaan, jadi selama surat itu belum berkembang menjadi Surat Pemberitahuan Pemeriksaan Pajak, kamu tetap bisa membetulkan SPT sendiri sebagai salah satu cara menanggapinya — lihat langkahnya di cara menjawab SP2DK di Coretax.
Kalau pemeriksaan resmi sudah dimulai (SP2 sudah diterima) tapi belum sampai pemeriksaan bukti permulaan, pembetulan mandiri Pasal 8 ayat (1) sudah tidak bisa lagi dipakai. Jalan yang tersisa adalah pengungkapan ketidakbenaran (Pasal 8 ayat 3 UU KUP), tapi ini hanya berlaku dalam tahap pemeriksaan bukti permulaan dan sebelum penyidikan, dengan konsekuensi pokok pajak plus denda kenaikan — bukan sekadar bunga seperti pembetulan biasa.
Cara mengurangi risiko perlu dibetulkan berulang
- Tunggu semua bukti potong prepopulated muncul di Coretax sebelum mengirim SPT, terutama kalau kamu punya penghasilan dari beberapa pemberi kerja atau klien.
- Rekonsiliasi omzet dari semua toko atau kanal penjualan sebelum lapor — lihat urutannya di cara lapor SPT Tahunan orang pribadi.
- Kalau hanya salah kode setor (bukan salah isi SPT), yang dibutuhkan biasanya bukan pembetulan SPT, tapi pemindahbukuan (Pbk).
- Simpan draft SPT dan cek ulang sebelum tombol kirim ditekan — sekali terkirim, perbaikannya harus lewat pembetulan resmi, bukan edit langsung.
Sumber: UU KUP Pasal 8 ayat (1), (1a), dan (2), serta Pasal 13 ayat (1) · Tarif bunga sanksi administratif yang ditetapkan tiap bulan oleh Kementerian Keuangan · DDTC News: pembetulan SPT Tahunan di era Coretax · DJP: salah input SPT, masih bisa diperbaiki. Tampilan dan nama menu Coretax dapat berubah sewaktu-waktu.
Terlanjur salah lapor SPT Tahunan?
Kami bantu cek selisihnya, hitung bunganya kalau ada kurang bayar, dan siapkan pembetulannya di Coretax. Lihat jasa SPT Tahunan.