Salah setor pajak? Begini cara mengajukan pemindahbukuan (Pbk)
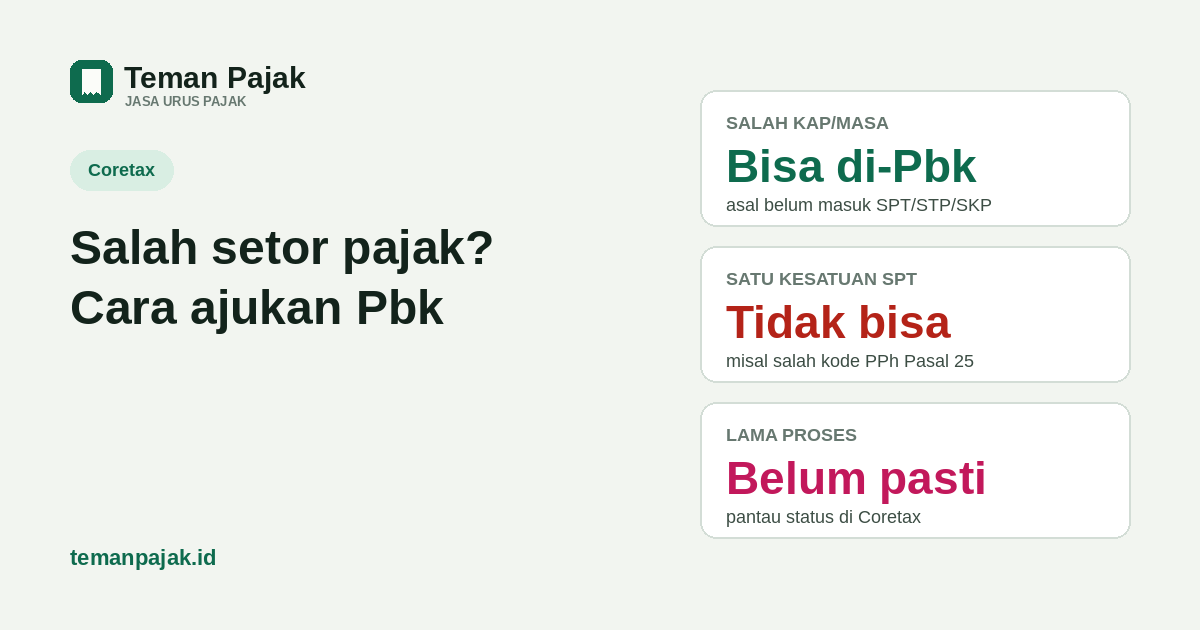
- Pbk hanya berlaku untuk empat hal (Pasal 109 ayat 1 PMK 81/2024): deposit pajak, PPh PHTB, setoran di muka bea meterai, dan pembayaran lebih besar dari pajak terutang — bukan untuk semua jenis salah setor.
- Salah kode setor yang statusnya satu kesatuan dengan SPT (contohnya PPh Pasal 25 bulanan) justru tidak bisa di-Pbk; jalannya lewat pengembalian kelebihan bayar.
- Lama proses Pbk belum kami pastikan angkanya dari sumber yang seragam — pantau statusnya langsung di Coretax dan jangan menunggu sampai mepet tenggat berikutnya.
Apa itu pemindahbukuan (Pbk)
Pemindahbukuan (disingkat Pbk) adalah proses memindahkan pencatatan penerimaan pajak yang sudah masuk ke kas negara, tapi tercatat pada pos yang salah, ke pos yang seharusnya. Dasar hukumnya ada di Pasal 108 sampai 112 PMK 81/2024, peraturan yang sama yang menopang Coretax.
Kesalahan yang biasanya diselesaikan lewat Pbk: salah kode akun pajak (KAP), salah kode jenis setoran (KJS), salah masa pajak, atau salah NPWP tujuan saat membuat kode billing. Uangnya tidak hilang — sudah sah masuk kas negara — tapi selama belum dipindahkan, sistem menganggap kewajiban yang seharusnya tetap belum dibayar.
Permohonan Pbk bisa diajukan oleh wajib pajak sendiri, atau secara jabatan oleh DJP kalau ditemukan kesalahan dari sisi mereka (misalnya salah rekam oleh bank persepsi).
Kesalahan setor yang bisa diajukan Pbk
Ruang lingkupnya dipersempit dibanding aturan lama. Menurut Pasal 109 ayat (1) PMK 81/2024, hanya empat alasan yang bisa dimohonkan:
- Penggunaan saldo deposit pajak yang sudah disetor tapi belum dipakai untuk membayar kewajiban tertentu.
- PPh atas pengalihan hak tanah/bangunan (PHTB) yang belum melalui penelitian formal untuk penerbitan surat keterangan.
- Setoran di muka bea meterai yang belum ditambahkan ke saldo deposit pada mesin teraan meterai digital.
- Pembayaran yang lebih besar dari pajak yang terutang — kategori yang paling sering dipakai seller dan UMKM, mencakup salah KAP-KJS, salah masa pajak, dan salah NPWP, asal dananya belum diperhitungkan dalam SPT, Surat Tagihan Pajak (STP), atau surat ketetapan pajak.
Pbk berlaku lintas jenis pajak — PPh, PPN, PPnBM, bea meterai, PBB, pajak penjualan, dan pajak karbon — asal antarpembayaran dalam mata uang yang sama (rupiah ke rupiah, bukan rupiah ke dolar).
Kesalahan setor yang tidak bisa diajukan Pbk
Sebaliknya, Pasal 109 ayat (3) PMK 81/2024 mengecualikan beberapa hal, antara lain:
- Pembayaran yang dianggap satu kesatuan dengan penyampaian SPT (huruf e). Contoh paling umum: angsuran PPh Pasal 25 bulanan, yang menurut Pasal 171 ayat (10) PMK yang sama berstatus satu kesatuan dengan SPT Masa-nya. Salah kode setor di sini tidak bisa diperbaiki lewat Pbk.
- Kelebihan setor SPT Masa PPh Unifikasi (huruf d) — sejak PMK 81/2024, ini juga harus lewat jalur pengembalian, bukan Pbk.
- Pembayaran lewat Surat Setoran Pajak yang tidak bisa dikreditkan (Pasal 9 ayat 8 UU PPN), pembayaran yang sudah diperhitungkan dalam STP/SKP, dan pembayaran dengan kode billing di luar sistem DJP.
Kalau kesalahan setormu masuk kategori ini, jalan keluarnya adalah mengajukan Pengembalian Pajak yang Seharusnya Tidak Terutang lewat akun Coretax, bukan permohonan Pbk. Menurut Kring Pajak, ini juga yang disarankan untuk kasus salah kode PPh Pasal 25.
Syarat mengajukan Pbk
- Dana yang dimohonkan belum diperhitungkan atau dikreditkan dalam SPT, STP, atau surat ketetapan pajak.
- Permohonan diajukan oleh wajib pajak yang namanya tercantum dalam bukti pembayaran (atau kuasanya).
- Melampirkan dokumen pendukung sesuai jenis kesalahan — minimal kode billing asli, Bukti Penerimaan Negara (BPN) dengan NTPN-nya, dan penjelasan singkat kronologi kesalahan.
- Tujuan dan sumber pemindahan berada dalam mata uang yang sama.
Langkah mengajukan Pbk di Coretax
- Login ke coretaxdjp.pajak.go.id, buka modul Pembayaran, lalu submenu Permohonan Pemindahbukuan. Klik Buat Permohonan Pemindahbukuan Baru.
- Cari kredit pajak sumber pakai ikon kaca pembesar, lalu pilih alasan pemindahbukuan dari daftar yang tersedia (terisi otomatis kalau sumbernya dari Akun Deposit).
- Tentukan tujuan: akun sendiri atau wajib pajak lain (sertakan NPWP-nya), lalu isi jenis kewajiban tujuan — kode akun pajak dan kode jenis setoran (KAP-KJS), masa pajak, dan jumlah yang benar.
- Unggah dokumen pendukung, lalu tanda tangani permohonan dengan Kode Otorisasi DJP (tanda tangan elektronik).
- Klik Cek Isian Data untuk validasi, lalu kirim. Kamu bisa menyimpannya sebagai draft dulu kalau dokumennya belum lengkap.
- Pantau perkembangannya di kolom Telah Diajukan atau Diproses pada dashboard Coretax, sampai terbit bukti pemindahbukuan atau surat penolakan.
Kalau mengurus untuk PT atau CV, pindah dulu ke akun badan (impersonate) sebelum membuat permohonan, sama seperti saat mengecek Buku Besar.
Berapa lama Pbk diproses
Ini bagian yang paling sering ditanyakan, dan jujur saja: kami belum menemukan angka hari kerja yang pasti dan seragam dari sumber yang bisa kami pastikan untuk lama proses Pbk secara umum. Beberapa artikel media pajak menyebut ada perubahan lewat pembaruan teknis pembayaran Coretax (PER-8/PJ/2026, berlaku 28 Juli 2026) yang menegaskan ulang mekanisme Pbk, tapi kami tidak berhasil memverifikasi klaim jangka waktu tertentu langsung dari teks resminya — jadi tidak kami tuliskan sebagai kepastian di sini.
Yang bisa dipastikan: statusnya bisa dipantau langsung di dashboard Coretax (kolom "Telah Diajukan" / "Diproses"). Kalau permohonanmu berkaitan dengan tenggat setoran atau lapor yang mendekat, jangan menunggu — ajukan sesegera mungkin setelah kesalahannya ketahuan, dan kalau status tidak berubah dalam waktu yang menurutmu wajar, hubungi Kring Pajak 1500200 atau AR di KPP tempatmu terdaftar untuk menanyakan perkiraan waktunya.
Contoh kasus: salah kode akun pajak
Seorang seller di Coretax hendak menyetor PPh Final UMKM masa Agustus 2026 dari omzet kotor Rp450.000.000, jadi pajaknya 0,5% × Rp450.000.000 = Rp2.250.000. Saat membuat kode billing, kolom KAP-KJS salah terisi kode PPN (411211-100) alih-alih kode PPh Final UMKM (411128-420), dan setoran tetap dibayar tepat waktu sebelum tanggal 15 September.
| Kondisi | Sebelum Pbk | Setelah Pbk disetujui |
|---|---|---|
| Pos PPh Final UMKM Agustus 2026 | Kosong, seolah belum disetor | Terisi Rp2.250.000, sesuai kewajiban |
| Rp2.250.000 yang tersetor | Nyangkut di pos PPN yang tidak seharusnya (seller ini non-PKP) | Berpindah ke pos PPh Final Agustus 2026 |
| Yang perlu disiapkan | Kode billing asli, BPN + NTPN, kronologi kesalahan | Bukti pemindahbukuan sebagai arsip |
Karena dananya sudah disetor sebelum tenggat, mengajukan Pbk secepatnya sesudah kesalahan ketahuan adalah langkah paling aman. Soal apakah proses Pbk yang belum selesai saat tenggat lewat bisa memicu sanksi tersendiri, praktiknya bisa berbeda-beda — ini pertanyaan yang sebaiknya dikonfirmasi ke AR di KPP untuk kasus spesifikmu, bukan diasumsikan sendiri.
Cara menghindari supaya tidak perlu Pbk
- Cek ulang KAP-KJS, masa pajak, dan NPWP tujuan sebelum menekan tombol bayar pada kode billing — lihat panduannya di cara membuat kode billing pajak UMKM di Coretax.
- Kalau tersedia, pakai fitur pencarian kewajiban otomatis di Coretax daripada mengetik kode secara manual — mengurangi risiko salah ketik.
- Simpan tangkapan layar kode billing sebelum membayar, supaya ada bukti niat semula kalau ternyata hasil akhirnya salah pos.
- Cek rutin Buku Besar setelah bayar. Semakin cepat salah setor ketahuan, semakin cepat pula Pbk-nya bisa diajukan sebelum tenggat berikutnya.
Sumber: PMK 81/2024 Pasal 108, 109, dan 171 ayat (10) · DDTC News: cara ajukan pemindahbukuan via Coretax · DDTC News: pemindahbukuan yang dapat dilakukan di Coretax · DDTC News: salah kode PPh Pasal 25, bisakah Pbk · DDTC News: PER-8/PJ/2026 soal kode billing dan Pbk. Tampilan dan nama menu Coretax dapat berubah sewaktu-waktu.
Salah setor dan bingung mengurus Pbk-nya?
Kami bantu cek kode billing, siapkan dokumen, dan pantau status pemindahbukuannya. Lihat jasa lapor pajak bulanan, mulai Rp149.000.