1770 atau 1770 S di Coretax? Jawabannya: sudah satu formulir
Jawaban singkat
Sejak PER-11/PJ/2025 (ditetapkan 22 Mei 2025), SPT Tahunan orang pribadi di Coretax tidak lagi memakai nama formulir 1770, 1770S, atau 1770SS — semua wajib pajak orang pribadi, karyawan maupun seller, mengisi satu formulir induk yang sama dengan lima lampiran. Karyawan satu pemberi kerja umumnya cukup melengkapi Lampiran 1 (harta, utang, tanggungan, penghasilan pekerjaan), sedangkan seller PPh Final 0,5% menambah Lampiran 3 Bagian B untuk rekap peredaran bruto bulanan. Laporan keuangan lengkap hanya wajib dilampirkan bagi yang memakai pembukuan, bukan bagi pengguna PPh Final atau norma penghitungan.
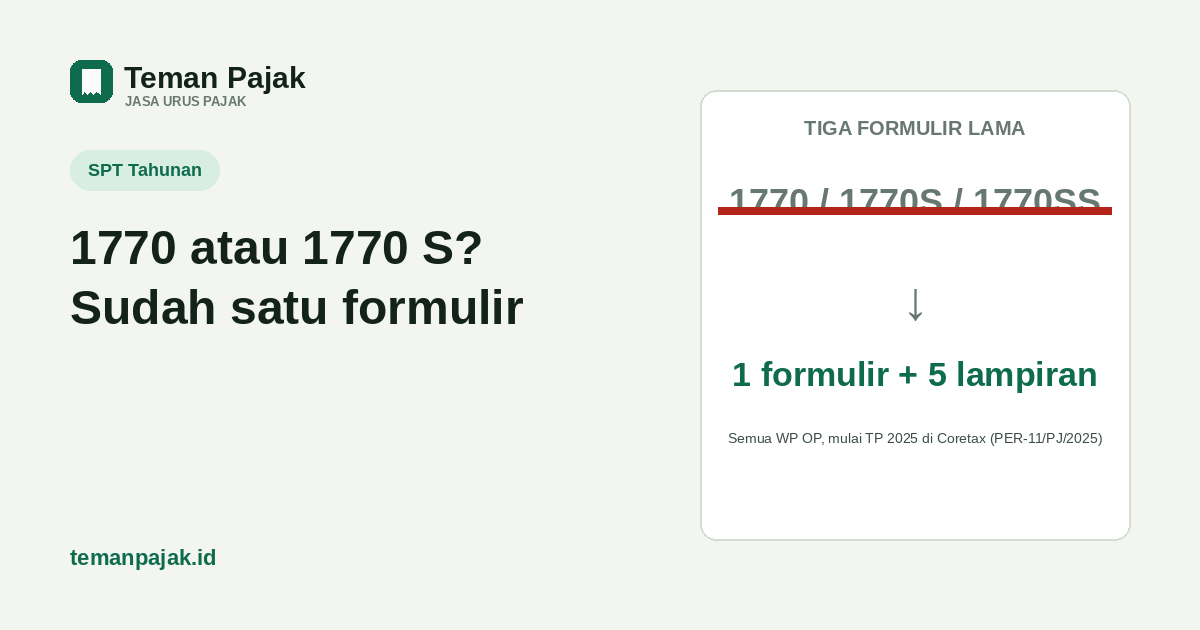
- Tiga nama formulir lama — 1770, 1770S, 1770SS — dihapus PER-11/PJ/2025 dan diganti satu formulir dinamis untuk semua orang pribadi.
- Semua OP wajib isi Lampiran 1 bagian harta dan tanggungan; lampiran lain terbuka sesuai jawaban soal sumber penghasilan.
- Seller PPh Final 0,5% mengisi Lampiran 3 Bagian B (rekap omzet bulanan), bukan laporan laba rugi atau neraca.
Kenapa masih banyak yang mencari "1770 atau 1770 S"
Pertanyaan ini wajar muncul karena selama bertahun-tahun, jenis formulir SPT Tahunan orang pribadi menentukan cara pengisiannya: 1770SS untuk karyawan satu pemberi kerja dengan gaji sampai Rp60 juta setahun tanpa penghasilan lain, 1770S untuk karyawan dengan gaji lebih besar atau ada penghasilan final/luar negeri, dan 1770 untuk yang punya usaha atau pekerjaan bebas — termasuk seller marketplace yang memakai PPh Final 0,5%. Begitu pelaporan SPT Tahunan pindah ke Coretax, nama-nama itu tidak muncul lagi di menu, sehingga banyak yang masih mengetik "pakai 1770 atau 1770 S" untuk mencari tahu formulir mana yang sekarang berlaku untuk situasinya.
PER-11/PJ/2025: tiga formulir jadi satu
Jawabannya ada di Peraturan Direktur Jenderal Pajak Nomor PER-11/PJ/2025, ditetapkan 22 Mei 2025. Aturan ini menyeragamkan format SPT Tahunan PPh orang pribadi: alih-alih memilih jenis formulir di awal, semua wajib pajak orang pribadi — karyawan maupun yang punya usaha atau pekerjaan bebas — mengisi satu formulir induk yang sama. Perubahan ini berlaku untuk pelaporan SPT Tahunan mulai Tahun Pajak 2025 (dilaporkan 2026 dan seterusnya) lewat Coretax, dan nama 1770/1770S/1770SS resmi tidak dipakai lagi di sistem baru ini.
Struktur baru: satu induk, lima lampiran
Formulir induk diisi dulu, termasuk menjawab beberapa pertanyaan tentang sumber penghasilan dan status usaha. Jawaban itulah yang menentukan lampiran mana yang terbuka dan wajib dilengkapi:
- Lampiran 1 — harta pada akhir tahun pajak, utang, daftar anggota keluarga yang menjadi tanggungan, dan penghasilan neto dalam negeri dari pekerjaan (termasuk data dari bukti potong PPh 21). Bagian harta (Lampiran 1 Bagian A) dan tanggungan (Lampiran 1 Bagian C) wajib diisi semua wajib pajak orang pribadi, apa pun sumber penghasilannya.
- Lampiran 2 — penghasilan yang dikenai PPh final selain dari peredaran bruto usaha (misalnya sewa tanah dan bangunan atau hadiah), penghasilan yang bukan objek pajak, dan penghasilan dari luar negeri.
- Lampiran 3 — rekonsiliasi untuk yang punya usaha atau pekerjaan bebas, terbagi menurut sektor dan skema pajaknya, termasuk Lampiran 3 Bagian B khusus rekapitulasi peredaran bruto untuk wajib pajak yang dikenai PPh final tertentu — tempat seller PPh Final 0,5% melapor omzet bulanannya.
- Lampiran 4 — penghitungan angsuran PPh Pasal 25 dan PPh yang terutang, untuk yang memakai tarif umum (pembukuan atau norma penghitungan penghasilan neto).
- Lampiran 5 — kompensasi kerugian fiskal dan pengurang pajak, termasuk kredit pajak luar negeri.
Tidak semua lampiran itu wajib diisi satu wajib pajak sekaligus; bagian yang kondisional hanya terbuka kalau jawaban di formulir induk memang mengarah ke situasi itu.
Dari nama formulir lama ke lampiran baru
Supaya lebih mudah membayangkan, berikut gambaran praktis formulir lama dan lampiran yang kurang lebih menggantikan perannya. Ini bukan penggantian nama satu-satu secara resmi — kategorinya sudah dibubarkan — tapi membantu melihat ke mana isinya sekarang pindah.
| Formulir lama | Dulu dipakai untuk | Sekarang mengisi |
|---|---|---|
| 1770 SS | Karyawan satu pemberi kerja, gaji ≤ Rp60 juta/tahun, tanpa penghasilan lain | Lampiran 1 saja (harta, tanggungan, penghasilan pekerjaan) |
| 1770 S | Karyawan dengan gaji lebih besar, atau ada penghasilan final/luar negeri | Lampiran 1 + Lampiran 2 (kalau ada penghasilan final/luar negeri) |
| 1770 | Usaha atau pekerjaan bebas, termasuk seller PPh Final 0,5% | Lampiran 1 + Lampiran 3 (3B untuk PPh Final 0,5%; bagian lain untuk norma atau pembukuan) + Lampiran 4-5 bila relevan |
Lampiran yang diisi seller PPh Final 0,5%
Seller yang memakai PPh Final 0,5% dari peredaran bruto tidak perlu menyusun laporan laba rugi atau neraca usaha. Yang wajib diisi adalah Lampiran 3 Bagian B: rekapitulasi peredaran bruto bulanan beserta PPh Final yang sudah disetor tiap bulan — sama seperti yang pernah dibahas di panduan SPT Tahunan seller online. Kalau omzet setahun masih di bawah fasilitas bebas Rp500 juta, lampiran ini tetap diisi, hanya PPh Final-nya nihil. Harta usaha seperti stok barang dan piutang tetap masuk Lampiran 1, bukan Lampiran 3.
Lampiran yang diisi karyawan satu pemberi kerja
Karyawan yang sepanjang tahun hanya bekerja di satu kantor dan tidak punya penghasilan lain umumnya cukup melengkapi Lampiran 1: data dari bukti potong 1721-A1 yang terisi otomatis lewat Posting, ditambah daftar harta, utang, dan tanggungan. Kalau ada penghasilan tambahan yang dikenai PPh final — misalnya sewa properti — Lampiran 2 ikut terbuka. Rincian soal kapan hasilnya bisa tetap kurang bayar dibahas di panduan SPT Tahunan karyawan satu pemberi kerja; kalau karyawan itu juga jualan online, kombinasinya ada di panduan karyawan yang juga jualan online.
Apakah laporan keuangan wajib dilampirkan
Tidak, untuk yang memakai PPh Final 0,5% atau norma penghitungan penghasilan neto (NPPN) — keduanya memakai dasar pencatatan, bukan pembukuan, jadi yang dilampirkan cukup rekap peredaran bruto. Laporan keuangan berupa neraca dan laporan laba rugi baru wajib dilampirkan kalau wajib pajak memilih atau diwajibkan memakai pembukuan, misalnya karena omzetnya sudah di atas Rp4,8 miliar dan memilih tarif umum alih-alih PPh Final, sesuai prinsip pembukuan dan pencatatan di Pasal 28 UU KUP. Kalau kamu masih ragu usaha online yang kamu jalankan termasuk yang mana, bagian ini sering jadi sumber kesalahan tersendiri saat mengisi SPT.
Cara mengetahui lampiran SPT yang perlu diisi di Coretax
- Buka Surat Pemberitahuan (SPT) > Buat Konsep SPT, pilih PPh Orang Pribadi dan tahun pajaknya — tidak ada lagi pilihan nama formulir.
- Jawab pertanyaan di formulir induk tentang sumber penghasilan: gaji, usaha, pekerjaan bebas, atau gabungan.
- Klik Posting — data bukti potong, peredaran bruto, dan harta yang sudah tercatat terisi otomatis ke lampiran yang relevan.
- Lengkapi Lampiran 1: harta, utang, dan tanggungan, wajib untuk semua orang pribadi.
- Lengkapi lampiran kondisional yang terbuka sesuai jawaban: Lampiran 3 Bagian B untuk usaha PPh Final, Lampiran 2 untuk penghasilan final lain, atau Lampiran 4-5 untuk tarif umum.
- Cek status, lunasi kalau kurang bayar, kirim, lalu simpan Bukti Penerimaan Elektronik.
Langkah-langkah di atas melengkapi alur umum yang sudah kami tulis di panduan lengkap cara lapor SPT Tahunan orang pribadi, termasuk cara mengisi daftar harta yang kerap jadi sumber kesalahan tersendiri.
Sumber: PER-11/PJ/2025 (penyeragaman formulir SPT Tahunan orang pribadi) · UU KUP Pasal 3, 7, dan 28 · PMK 164/2023 (dasar PPh Final 0,5%) · ringkasan struktur lampiran dari DDTC dan IKPI. Nama dan tampilan menu Coretax dapat berubah sewaktu-waktu; naskah lengkap PER-11/PJ/2025 belum diperiksa ulang dalam penulisan ini.
Masih bingung lampiran mana yang wajib diisi?
Kirim gambaran penghasilanmu — gaji, usaha, atau gabungan keduanya — kami bantu petakan lampiran yang perlu dilengkapi lewat jasa lapor SPT Tahunan. Kalau kamu juga jualan di marketplace, sekalian cek PPh 22 yang sudah dipotong sebelum disetor sendiri.