SPT Tahunan karyawan satu pemberi kerja di Coretax: bukti potong A1 dan kapan kurang bayar
Jawaban singkat
Karyawan dengan satu pemberi kerja melapor SPT Tahunan di Coretax berdasarkan bukti potong 1721-A1, yang wajib diberikan kantor paling lambat akhir Januari dan bisa diunduh lewat Portal Saya > Dokumen Saya. Kalau penghasilannya hanya gaji dan pemotongannya benar, SPT biasanya nihil karena pemotongan Desember sudah disesuaikan ke tarif Pasal 17 setahun penuh. SPT bisa tetap kurang bayar kalau ada penghasilan lain di luar bukti potong kantor, misalnya honor yang tidak dipotong atau usaha sampingan dengan tarif umum.
Sudah tidak ada penghasilan atau usahanya berhenti? Lihat cara nonaktifkan NPWP (status non-efektif) supaya tidak terus-menerus wajib lapor.
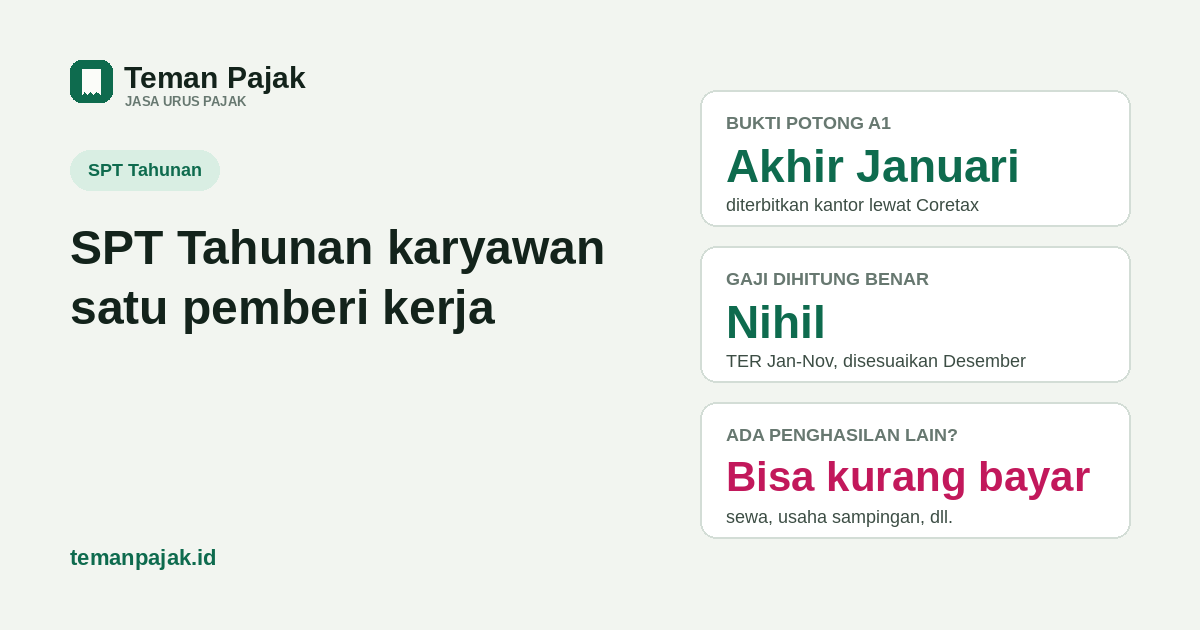
- Bukti potong 1721-A1 dari kantor adalah dasar utama SPT karyawan, kini diterbitkan dan diunduh lewat Coretax, paling lambat akhir Januari.
- Kalau cuma gaji dari satu pemberi kerja dan pemotongannya benar, SPT biasanya nihil karena pemotongan Desember sudah menyesuaikan ke tarif Pasal 17 setahun penuh.
- Status bisa tetap kurang bayar kalau ada penghasilan lain yang tidak lewat pemotongan kantor, misalnya honor yang tidak dipotong atau usaha sampingan dengan tarif umum.
Karyawan yang sepanjang tahun cuma bekerja di satu kantor sering menganggap SPT Tahunan tinggal "klik kirim" karena pajaknya sudah dipotong tiap bulan. Sebagian besar memang begitu, tapi bukan jaminan. Panduan ini fokus ke kasus yang paling umum: satu pemberi kerja sepanjang tahun pajak, bukan yang pindah kerja atau rangkap dua pekerjaan sekaligus.
Siapa yang dimaksud "karyawan satu pemberi kerja"
Yang dibahas di sini adalah pegawai tetap yang menerima gaji dari satu pemberi kerja saja selama satu tahun pajak penuh (Januari-Desember), dengan PPh Pasal 21 dipotong oleh kantor setiap bulan. Kalau kamu pindah kerja di tengah tahun, punya dua pemberi kerja sekaligus, atau juga berjualan online, perhitungannya lebih rumit karena ada lebih dari satu bukti potong atau sumber penghasilan yang digabung — bagian "kapan tetap bisa kurang bayar" di bawah tetap relevan, tapi bukan itu fokus utamanya. Untuk pindah kerja dengan dua bukti potong, lihat panduan SPT Tahunan pindah kerja; untuk kombinasi gaji dan usaha online, lihat panduan SPT karyawan yang juga jualan online.
Bukti potong 1721-A1: isi dan kapan terbit
Formulir 1721-A1 adalah bukti pemotongan PPh Pasal 21 yang wajib diberikan pemberi kerja kepada pegawai tetap swasta setiap akhir tahun pajak; pegawai negeri menerima versi 1721-A2. Isinya mencatat total penghasilan bruto setahun, PTKP yang dipakai, biaya jabatan, dan jumlah PPh 21 yang sudah dipotong — data inilah yang jadi dasar pengisian SPT Tahunan. Sesuai PER-2/PJ/2024, bukti potong ini wajib diberikan paling lama 1 bulan setelah masa pajak terakhir, jadi praktiknya paling lambat akhir Januari tahun berikutnya. Kalau sampai mendekati tenggat itu belum ada kabar, tanyakan langsung ke bagian HR atau payroll, jangan menunggu sampai dekat batas lapor SPT.
Cara mengakses bukti potong A1 di Coretax
Sejak bukti potong PPh 21 diterbitkan lewat sistem pemotongan unifikasi Coretax, karyawan bisa mengunduhnya sendiri tanpa menunggu dikirim kantor: masuk ke akun Coretax, buka menu Portal Saya > Dokumen Saya, cari jenis dokumen Bukti Potong PPh Pasal 21 A1, pilih tahun pajak yang dimaksud, lalu unduh. Dokumen yang sama juga akan otomatis dipakai saat kamu membuat konsep SPT Tahunan, jadi mengecek dulu di sini berguna untuk memastikan angkanya sudah sesuai sebelum lanjut ke SPT.
Langkah lapor SPT Tahunan di Coretax
Alurnya mengikuti menu resmi Coretax untuk SPT Tahunan orang pribadi:
- Buka Surat Pemberitahuan (SPT) > Buat Konsep SPT, pilih PPh Orang Pribadi dan tahun pajak yang dilaporkan.
- Klik Posting — sistem mengisi sebagian data formulir induk dan lampiran secara otomatis dari bukti potong dan data yang sudah tercatat.
- Periksa dan lengkapi bagian yang belum terisi: penghasilan di luar bukti potong (kalau ada), serta daftar harta dan utang per 31 Desember.
- Cek status di bagian akhir: nihil, kurang bayar, atau lebih bayar.
- Kalau kurang bayar, buat kode billing dan bayar dulu, lalu masukkan NTPN ke SPT.
- Klik Bayar dan Lapor, lakukan Konfirmasi Tanda Tangan, dan simpan Bukti Penerimaan Elektronik.
Langkah-langkah ini sejalan dengan panduan lengkap lapor SPT Tahunan orang pribadi yang sudah kami tulis sebelumnya, termasuk cara mengisi daftar harta yang kerap jadi sumber kesalahan tersendiri.
Kenapa satu pemberi kerja biasanya bikin SPT nihil
PPh Pasal 21 bulanan dihitung memakai tarif efektif rata-rata (TER) dari Januari sampai November, lalu di Desember pemberi kerja menghitung ulang memakai tarif Pasal 17 atas total penghasilan setahun penuh dan menyesuaikan potongan bulan itu. Kalau datanya benar sepanjang tahun — gaji tetap, PTKP yang dipakai sesuai, tidak ada kesalahan input — hasil akhirnya total PPh 21 yang dipotong kantor sudah pas dengan PPh terutang atas gaji itu. Itu sebabnya karyawan dengan satu pemberi kerja dan tidak ada penghasilan lain umumnya mendapati SPT-nya nihil: bukan karena bebas pajak, tapi karena pajaknya sudah lunas lewat pemotongan bulanan.
Kapan tetap bisa kurang bayar
Dua penyebab yang paling sering terjadi meski cuma ada satu pemberi kerja:
- Ada penghasilan lain di luar bukti potong kantor. Pemotongan bulanan kantor hanya menghitung gaji yang mereka bayarkan. Penghasilan lain dengan tarif umum, seperti honor yang tidak dipotong atau usaha sampingan yang tidak memakai PPh Final, digabung dengan gaji di SPT Tahunan dan bisa membuat kurang bayar. Penghasilan yang dikenai PPh final, seperti sewa tanah dan bangunan, berbeda: pajaknya disetor sendiri tiap masa dan dilaporkan terpisah, tidak ikut hitungan kurang bayar PPh Pasal 29.
- PTKP yang dipakai kantor tidak sesuai. Kalau status kawin atau jumlah tanggungan yang tercatat di payroll kantor berbeda dari status yang sebenarnya berlaku, pemotongan bulanan bisa lebih kecil dari yang seharusnya. Kalau ini terjadi, cek dulu ke HR apakah datanya memang perlu diperbarui, sebelum menganggap SPT-nya salah.
Contoh hitungan
Angka berikut ilustrasi dengan nilai bulat, bukan data klien. Seorang karyawan berstatus TK/0 bergaji Rp8.000.000/bulan (Rp96.000.000 setahun), tanpa penghasilan lain dari kantor manapun selain tempatnya bekerja.
| Komponen | Nilai setahun |
|---|---|
| Gaji bruto | Rp96.000.000 |
| Biaya jabatan (5%) | -Rp4.800.000 |
| PTKP (TK/0) | -Rp54.000.000 |
| Penghasilan Kena Pajak | Rp37.200.000 |
| PPh terutang (5% lapisan pertama) | Rp1.860.000 |
Kalau kantor memotong dengan benar sepanjang tahun, total yang sudah dipotong juga sekitar Rp1.860.000, pas, jadi bagian gaji ini nihil. Tapi karyawan yang sama ternyata juga menyewakan kamar kos miliknya ke penyewa perorangan sebesar Rp2.000.000/bulan (Rp24.000.000/tahun). Karena penyewanya perorangan, bukan pemotong pajak, pemilik kos wajib menyetor sendiri PPh final atas sewa tanah dan bangunan dengan tarif 10% (PP 34/2017): 10% x Rp24.000.000 = Rp2.400.000 setahun, disetor per masa paling lambat tanggal 15 bulan berikutnya. Karena bersifat final, pajak ini tidak menambah kurang bayar di SPT Tahunan: penghasilan sewanya dilaporkan di bagian penghasilan yang dikenai PPh final, dan status dari bagian gaji tetap nihil. Kalau sewanya belum pernah disetor, yang perlu dilakukan adalah membuat kode billing untuk tiap masa yang terlewat dan membayarnya, ditambah bunga keterlambatan.
Kalau hasilnya kurang bayar
Begitu Coretax menunjukkan status kurang bayar, buat kode billing untuk jenis pajak dan masa yang sesuai, bayar, lalu masukkan NTPN ke SPT sebelum dikirim; SPT belum boleh dikirim selagi kurang bayarnya belum dilunasi. Kekurangan PPh Pasal 29 yang dibayar setelah batas lapor SPT Tahunan (31 Maret untuk orang pribadi) kena bunga keterlambatan (Pasal 9 ayat 2b UU KUP); untuk PPh final yang disetor sendiri tiap masa, bunganya dihitung sejak lewat tanggal 15 bulan berikutnya. Tarif bunganya berubah tiap bulan; hitungannya ada di artikel denda dan bunga telat bayar. Kalau SPT sudah terlanjur terkirim dan baru ketahuan ada yang kurang, itu bisa dibetulkan sendiri; caranya ada di panduan pembetulan SPT Tahunan.
Sumber: UU KUP Pasal 3 & 7 · PP 58/2023 dan PMK 168/2023 (TER PPh 21 & penyesuaian Pasal 17 di Desember) · PER-2/PJ/2024 (bukti potong 1721-A1/A2, tenggat 1 bulan setelah masa pajak terakhir) · PMK 101/2016 (PTKP) · UU PPh Pasal 17 sebagaimana diubah UU HPP (tarif progresif) · PMK 168/2023 (biaya jabatan 5%, paling banyak Rp6.000.000 setahun) · PP 34/2017 (PPh final 10% atas sewa tanah dan bangunan) · UU KUP Pasal 9 ayat (2b) (bunga kurang bayar SPT Tahunan). Nama menu Coretax mengikuti Coretaxpedia DJP dan dapat berubah sewaktu-waktu. Contoh hitungan adalah ilustrasi dengan angka bulat, bukan data klien.
Punya penghasilan lain selain gaji kantor?
Kirim rincian gaji dan penghasilan tambahanmu. Kami bantu cek apakah SPT-mu berpotensi kurang bayar sebelum dikirim, lewat jasa lapor SPT Tahunan.