SPT Tahunan pindah kerja: dua bukti potong 1721-A1 dan kenapa sering kurang bayar
Jawaban singkat
Karyawan yang pindah kerja dalam satu tahun pajak punya dua bukti potong 1721-A1 karena kantor lama dan kantor baru masing-masing menghitung PPh Pasal 21 seolah-olah mereka satu-satunya pemberi kerja setahun, termasuk memakai Penghasilan Tidak Kena Pajak (PTKP) penuh. Saat digabung di SPT Tahunan, PTKP yang berlaku seharusnya hanya satu kali, sehingga total pemotongan sepanjang tahun sering lebih kecil dari pajak terutang dan muncul status kurang bayar. Di Coretax, kedua bukti potong digabung lewat Posting dan dicek di lampiran daftar pemotongan oleh pihak lain, lalu kekurangannya dibayar sendiri sebelum SPT dikirim.
Kerja di satu kantor sepanjang tahun tanpa pindah? Baca panduan SPT Tahunan karyawan satu pemberi kerja yang biasanya hasilnya nihil.
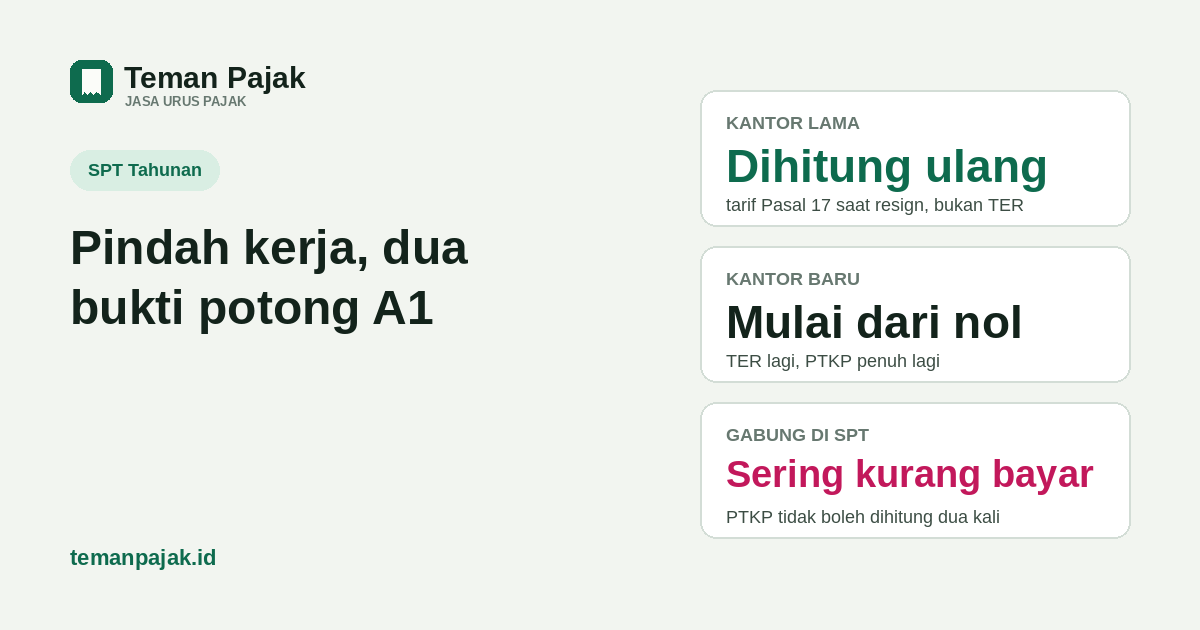
- Kantor lama menghitung ulang PPh 21 dengan tarif Pasal 17 (bukan TER) saat kamu resign, lalu menerbitkan bukti potong untuk periode kerja di sana.
- Kantor baru memulai perhitungan dari awal, pakai TER dan PTKP penuh lagi seolah kamu baru mulai bekerja tahun itu.
- PTKP yang terhitung dua kali inilah yang paling sering membuat SPT Tahunan kurang bayar meski gaji di kedua kantor sudah dipotong dengan benar masing-masing.
Karyawan yang pindah kerja di tengah tahun pajak sering kaget ketika SPT Tahunannya ternyata kurang bayar, padahal setiap bulan gajinya sudah dipotong pajak oleh kantor masing-masing. Ini bukan tanda ada yang salah dengan potongan bulanannya — penyebabnya ada di cara dua pemberi kerja yang berbeda menghitung pajak secara terpisah, lalu digabung ulang saat SPT Tahunan dibuat.
Siapa yang dimaksud di artikel ini
Yang dibahas di sini adalah karyawan yang punya lebih dari satu pemberi kerja dalam satu tahun pajak karena pindah kerja — resign dari kantor lama, lalu mulai bekerja di kantor baru, keduanya di tahun yang sama. Ini beda dari karyawan satu pemberi kerja sepanjang tahun (biasanya nihil) dan beda juga dari karyawan yang rangkap kerja di dua kantor sekaligus di periode yang sama — kasus rangkap punya kerumitan tambahan (status TER karyawan kedua, dua bukti potong aktif bersamaan) yang tidak dibahas detail di sini.
Bukti potong dari kantor lama: dihitung ulang saat resign
Sejak berlakunya skema tarif efektif rata-rata (TER, PP 58/2023 dan PMK 168/2023), pemotongan PPh 21 bulanan Januari sampai November memakai persentase TER sesuai status PTKP, baru di Desember pemberi kerja menghitung ulang dengan tarif progresif Pasal 17 atas penghasilan setahun penuh. Untuk karyawan yang berhenti di tengah tahun, penghitungan ulang model Desember ini dimajukan ke bulan terakhir bekerja: kantor lama menghitung PPh 21 terutang dengan tarif Pasal 17 atas seluruh penghasilan yang sudah dibayarkan sejak awal tahun (atau sejak mulai bekerja di tahun itu) sampai bulan resign, memakai PTKP penuh satu tahun, lalu menyesuaikan potongan bulan terakhir itu dengan jumlah yang sudah dipotong TER sebelumnya. Hasilnya diterbitkan sebagai bukti potong 1721-A1 untuk periode kerja di kantor itu saja, bukan setahun penuh.
Bukti potong dari kantor baru: mulai dari nol
Kantor baru tidak tahu dan tidak wajib memperhitungkan riwayat gaji serta pajak yang sudah dipotong kantor lama. Perhitungannya dimulai dari bulan kamu masuk kerja: TER dipakai dari bulan itu sampai November, lalu di Desember (atau bulan terakhir tahun itu kalau kamu masih bekerja di sana) dihitung ulang dengan tarif Pasal 17 — tapi atas penghasilan yang dibayarkan kantor baru saja, dengan PTKP penuh satu tahun juga. Kantor baru menerbitkan bukti potong 1721-A1 tersendiri untuk periode kerja di sana.
Kenapa PTKP bisa terhitung dua kali
Inti masalahnya: PTKP (Penghasilan Tidak Kena Pajak) seharusnya hanya mengurangi penghasilan satu kali dalam setahun, sesuai total penghasilan dari semua pemberi kerja. Tapi karena kantor lama menghitung dengan PTKP penuh (seolah dia satu-satunya pemberi kerja setahun) dan kantor baru juga menghitung dengan PTKP penuh (seolah dia juga satu-satunya), PTKP itu secara efektif dipakai dua kali terhadap dua penghasilan yang sebenarnya satu tahun yang sama. Begitu kedua penghasilan digabung di SPT Tahunan dan PTKP yang berlaku hanya dihitung satu kali (sesuai aturan sebenarnya), penghasilan kena pajak gabungannya jadi lebih besar daripada total yang sudah dipotong kedua kantor — selisih itulah yang muncul sebagai kurang bayar.
Ini bukan kesalahan kantor lama atau kantor baru; masing-masing menghitung dengan benar sesuai data yang mereka punya sendiri. Kekurangannya memang baru bisa diketahui dan dilunasi di level SPT Tahunan, karena di situlah penghasilan dari semua pemberi kerja digabung untuk pertama kali.
Cara menggabungkan dua bukti potong di Coretax
- Unduh kedua bukti potong 1721-A1 lewat Portal Saya > Dokumen Saya di Coretax — satu dari kantor lama (periode sampai bulan resign), satu dari kantor baru (periode sejak bulan masuk).
- Buka Surat Pemberitahuan (SPT) > Buat Konsep SPT, pilih PPh Orang Pribadi dan tahun pajaknya, lalu klik Posting. Karena bukti potong kini dilaporkan lewat sistem pemotongan unifikasi Coretax, data dari kedua pemberi kerja biasanya ikut terisi otomatis selama keduanya sudah melapor ke Coretax.
- Buka lampiran daftar pemotongan/pemungutan PPh oleh pihak lain dan periksa apakah dua entri bukti potong sama-sama tercantum. Kalau salah satu belum muncul (misalnya kantor lama belum selesai lapor), tambahkan manual sesuai nomor dan nilai di bukti potong fisik yang kamu pegang — jangan dibiarkan kosong hanya karena satu sumber belum terisi otomatis.
- Lengkapi bagian lain seperti penghasilan di luar bukti potong (kalau ada) serta daftar harta dan utang per 31 Desember, mengikuti panduan lapor SPT Tahunan orang pribadi.
- Cek status di bagian akhir. Kalau kurang bayar, buat kode billing untuk PPh Pasal 29, bayar, lalu masukkan NTPN sebelum SPT dikirim.
Contoh hitungan
Angka berikut ilustrasi dengan nilai bulat, bukan data klien. Seorang karyawan berstatus TK/0 bekerja di kantor lama Januari-Juni dengan gaji Rp10.000.000/bulan, lalu pindah ke kantor baru Juli-Desember dengan gaji Rp12.000.000/bulan.
| Komponen | Nilai |
|---|---|
| Gaji kantor lama (Jan-Jun, 6 bulan) | Rp60.000.000 |
| Gaji kantor baru (Jul-Des, 6 bulan) | Rp72.000.000 |
| Total gaji setahun | Rp132.000.000 |
| Biaya jabatan (5%, maks Rp6.000.000/th) | -Rp6.000.000 |
| PTKP (TK/0, dihitung satu kali yang benar) | -Rp54.000.000 |
| Penghasilan Kena Pajak gabungan | Rp72.000.000 |
| PPh terutang setahun (Pasal 17) | Rp7.800.000 |
Kalau kantor lama dan kantor baru masing-masing sudah memotong sekitar Rp3.000.000 dan Rp3.600.000 (total Rp6.600.000) karena masing-masing memakai PTKP penuh untuk penghasilan yang mereka bayarkan sendiri, maka kekurangannya di SPT Tahunan adalah Rp7.800.000 - Rp6.600.000 = Rp1.200.000. Selisih ini mendekati pajak atas porsi PTKP yang terhitung dua kali (PTKP kedua, dikenai tarif 15% karena sudah masuk lapisan kedua Pasal 17 — ilustrasi, bukan rumus pasti karena tergantung lapisan tarif masing-masing kasus).
Kalau hasilnya kurang bayar
Begitu Coretax menunjukkan status kurang bayar, buat kode billing untuk PPh Pasal 29, bayar, lalu masukkan NTPN ke SPT sebelum dikirim — SPT belum boleh dikirim selagi kurang bayarnya belum dilunasi. Kalau pembayaran dilakukan sebelum batas lapor SPT Tahunan (31 Maret), tidak ada bunga; kalau sudah lewat batas itu, kena bunga keterlambatan (Pasal 9 ayat 2b UU KUP) yang tarifnya berubah tiap bulan — hitungannya ada di artikel denda dan bunga telat bayar. Kalau SPT sudah terkirim dan baru ketahuan ada yang kurang, itu bisa dibetulkan sendiri lewat panduan pembetulan SPT Tahunan.
Sumber: PP 58/2023 dan PMK 168/2023 (TER PPh 21, penyesuaian tarif Pasal 17 untuk pegawai berhenti bekerja dalam tahun berjalan) · PMK 101/2016 (PTKP) · UU PPh Pasal 17 sebagaimana diubah UU HPP (tarif progresif) · PER-2/PJ/2024 (bukti potong 1721-A1) · UU KUP Pasal 9 ayat (2b) (bunga kurang bayar SPT Tahunan) · formulir 1770-II (daftar pemotongan/pemungutan PPh oleh pihak lain). Mekanisme perhitungan untuk pegawai pindah kerja dan penjelasan PTKP ganda disilangkan dari DDTC News (mengutip PMK 168/2023), Gadjian, dan Klikpajak. Nama dan tampilan menu Coretax dapat berubah sewaktu-waktu; naskah lengkap PP 58/2023 dan PMK 168/2023 belum diperiksa ulang langsung dari JDIH dalam penulisan ini. Contoh hitungan adalah ilustrasi dengan angka bulat, bukan data klien.
Baru pindah kerja dan khawatir SPT kurang bayar?
Kirim dua bukti potong 1721-A1-mu, kami bantu hitung kurang bayarnya dan siapkan kode billing lewat jasa lapor SPT Tahunan. Kalau kamu juga jualan di marketplace, sekalian cek PPh 22 yang sudah dipotong sebelum disetor sendiri.