SPT karyawan yang juga jualan online: gaji dan usaha dalam satu SPT
Jawaban singkat
Karyawan yang juga berjualan online tetap melapor satu SPT Tahunan karena satu NPWP, tapi dua penghasilannya dihitung dengan dasar berbeda: gaji memakai tarif Pasal 17 progresif dari bukti potong 1721-A1, sedangkan omzet usaha online memakai PPh Final 0,5% dari peredaran bruto. Gaji tidak dihitung sebagai omzet usaha, jadi tidak ikut menambah pengujian batas Rp500 juta atau Rp4,8 miliar. Kalau pasangan juga berjualan tanpa pisah harta, omzet usahanya digabung dalam satu NPWP dan satu batas Rp500 juta.
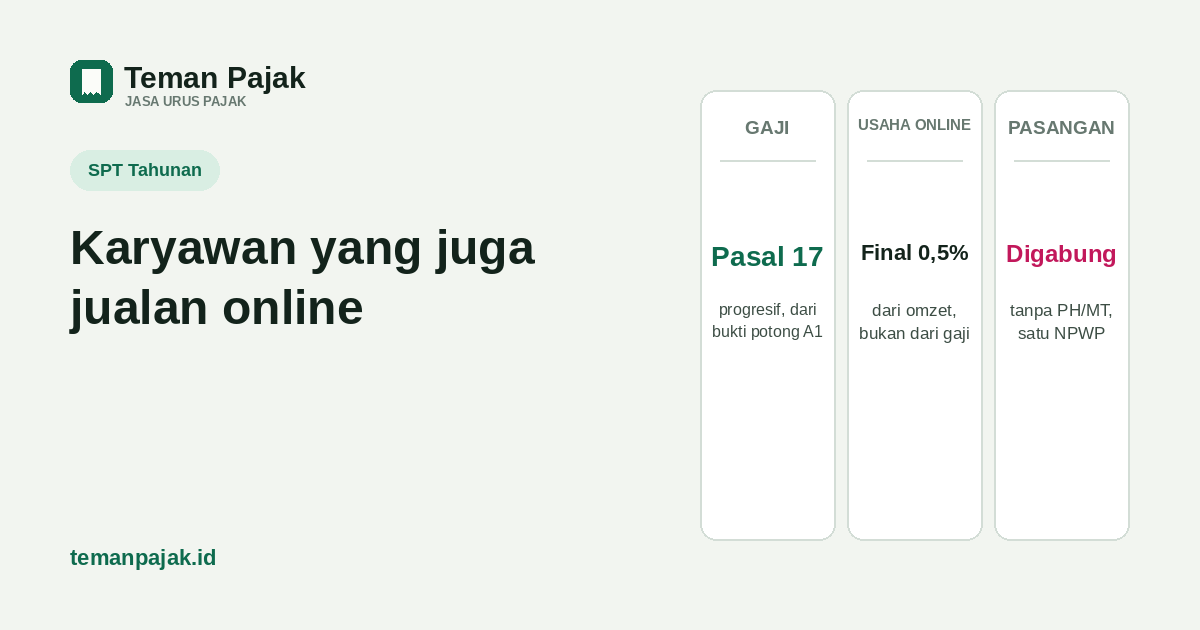
- Satu orang, satu NPWP, satu SPT — tapi gaji dihitung Pasal 17 progresif dari bukti potong 1721-A1, dan omzet usaha online dihitung PPh Final 0,5% dari peredaran bruto. Dua angka ini tidak saling menambah.
- Gaji bukan omzet usaha. Batas bebas Rp500 juta setahun dan batas Rp4,8 miliar untuk PPh Final UMKM hanya menghitung peredaran bruto usaha, gaji tidak ikut dihitung di dalamnya.
- Kalau pasangan juga berjualan dan tidak ada pisah harta (PH) atau pilih terpisah (MT), omzet usaha suami-istri digabung dalam satu NPWP, jadi bebas Rp500 juta-nya juga satu untuk berdua, bukan masing-masing.
Banyak karyawan yang mulai berjualan online sebagai sampingan bingung saat tiba waktu lapor SPT Tahunan: apakah gajinya digabung dengan omzet toko lalu dihitung ulang pajaknya, atau dua-duanya dihitung sendiri-sendiri? Panduan ini menjawab persis pertanyaan itu — bukan mengulang cara lapor karyawan satu pemberi kerja saja atau seller saja yang sudah kami tulis sebelumnya, tapi menjelaskan bagaimana keduanya bertemu dalam satu SPT.
Untuk siapa panduan ini
Berlaku untuk orang pribadi yang sepanjang tahun pajak punya dua sumber penghasilan sekaligus: gaji sebagai pegawai tetap dari satu pemberi kerja, dan usaha jualan online (marketplace, Instagram, WhatsApp, atau toko fisik sampingan) yang memakai PPh Final UMKM 0,5%. Kalau penghasilanmu cuma gaji saja, baca SPT Tahunan karyawan satu pemberi kerja. Kalau cuma usaha online tanpa gaji, baca SPT Tahunan seller online. Artikel ini fokus ke titik temu keduanya.
Dua dasar pajak yang tidak saling menambah
Gaji dari pekerjaan dikenai PPh Pasal 17 yang tarifnya progresif (5% sampai 35% tergantung lapisan penghasilan kena pajak), dipotong kantor tiap bulan lewat PPh 21, dan dilaporkan di SPT lewat bukti potong 1721-A1. Usaha jualan online yang memakai fasilitas UMKM dikenai PPh Final 0,5% langsung dari peredaran bruto (PP 55/2022 jo. PP 20/2026), tanpa dikurangi biaya apa pun dan tanpa digabung ke penghasilan kena pajak dari gaji.
Karena sifatnya final, PPh dari usaha tidak menambah atau mengurangi penghitungan PPh Pasal 17 dari gaji, dan sebaliknya. Keduanya dilaporkan dalam SPT yang sama karena satu NPWP, tapi dihitung di bagian yang berbeda dan tidak pernah dijumlahkan jadi satu angka pajak.
Gaji bukan omzet usaha
Ini bagian yang paling sering disalahpahami: gaji bukan peredaran bruto usaha, jadi tidak ikut dihitung dalam dua batas yang berlaku untuk usaha online:
- Bebas Rp500 juta setahun (PMK 164/2023 Pasal 6 ayat 5) — hanya menghitung omzet usaha, bukan gaji. Karyawan bergaji berapa pun tetap dapat fasilitas bebas ini penuh untuk omzet usahanya.
- Batas Rp4,8 miliar untuk PPh Final UMKM (PP 55/2022 jo. PP 20/2026) — uji batas ini memakai omzet tahun sebelumnya dari usaha dan pekerjaan bebas, gaji karyawan tidak termasuk di dalamnya.
Jadi punya gaji tetap tidak mengubah hitungan PPh Final usahamu sama sekali, dan punya usaha juga tidak mengubah cara kantor memotong PPh 21 dari gajimu — selama usaha itu memang memakai PPh Final, bukan dikecualikan sebagai pekerjaan bebas (lihat daftar profesi yang dikecualikan di panduan PPh Final 0,5% untuk seller).
Cara mengisi gaji dan usaha di Coretax
Alur dasarnya sama seperti SPT Tahunan orang pribadi pada umumnya, dengan dua sumber data yang diisi di tempat berbeda:
- Buka Surat Pemberitahuan (SPT) > Buat Konsep SPT, pilih PPh Orang Pribadi dan tahun pajaknya.
- Klik Posting — gaji dari bukti potong 1721-A1 otomatis mengisi bagian penghasilan neto sehubungan dengan pekerjaan di formulir induk, lengkap dengan PPh 21 yang sudah dipotong sebagai kredit pajak.
- Buka lampiran rekapitulasi peredaran bruto dan PPh Final (lampiran yang sama dipakai seller murni, lihat panduan Lampiran L1-L3B), lalu isi omzet usaha per bulan secara manual. Bagian ini tidak otomatis terisi dari bukti potong gaji, dan sebaliknya gaji tidak masuk ke sini.
- Cocokkan setoran PPh Final yang sudah dibayar lewat kode billing ke lampiran ini, sama seperti seller murni.
- Cek status akhir SPT: bagian gaji bisa saja nihil sementara bagian usaha menunjukkan kurang bayar, atau sebaliknya — keduanya tetap ditampilkan terpisah sebelum status akhir digabung jadi satu kesimpulan kurang/lebih/nihil bayar.
Kalau ini pertama kalinya kamu membuka Coretax untuk SPT Tahunan, langkah masuk dan dasar formulirnya ada di panduan lengkap SPT Tahunan orang pribadi.
Kalau pasangan juga berpenghasilan
Sesuai Pasal 8 ayat (1) UU PPh, penghasilan suami dan istri pada dasarnya digabung dan dilaporkan dalam satu SPT dengan satu NPWP (biasanya NPWP suami sebagai kepala keluarga), kecuali keduanya punya perjanjian pisah harta (PH) atau salah satu memilih menghitung sendiri (MT) dan punya NPWP terpisah. Kalau tidak PH/MT dan pasangan juga berjualan online, akibatnya:
- Omzet usaha suami dan istri dijumlahkan sebagai satu dasar PPh Final, bukan dihitung sendiri-sendiri.
- Bebas Rp500 juta setahun berlaku gabungan untuk berdua, bukan masing-masing dapat Rp500 juta sendiri.
- Kalau sebaliknya ada perjanjian pisah harta atau pilih terpisah dengan NPWP sendiri-sendiri, masing-masing dapat bebas Rp500 juta sendiri (PMK 164/2023 Pasal 6 ayat 5) — tapi mulai Tahun Pajak 2027, batas Rp4,8 miliar untuk fasilitas PPh Final UMKM tetap dihitung gabungan suami, istri, dan anak yang belum dewasa (PP 20/2026 Pasal 58 ayat 2-3), jadi pisah NPWP tidak lagi banyak membantu untuk pengujian batas itu.
Contoh hitungan
Angka berikut ilustrasi dengan nilai bulat, bukan data klien. Fajar, karyawan tetap bergaji Rp9.000.000/bulan (Rp108.000.000/tahun), status kawin tanpa tanggungan (K/0), dan juga berjualan aksesoris online dengan omzet Rp320.000.000 setahun. Istrinya, Rani, berjualan kerajinan tangan online dengan omzet Rp250.000.000 setahun, tidak punya NPWP sendiri dan tidak ada perjanjian pisah harta.
| Komponen | Nilai |
|---|---|
| Gaji Fajar setahun (dihitung Pasal 17, dipotong kantor) | Rp108.000.000 |
| PPh 21 yang sudah dipotong kantor (kalau benar, pas) | nihil di bagian ini |
| Omzet usaha Fajar setahun | Rp320.000.000 |
| Omzet usaha Rani setahun (digabung, tidak PH/MT) | Rp250.000.000 |
| Total omzet usaha gabungan satu NPWP | Rp570.000.000 |
| Bagian yang melewati bebas Rp500 juta | Rp70.000.000 |
| PPh Final 0,5% dari bagian yang melewati batas | Rp350.000 |
Di SPT Tahunan Fajar: bagian gaji nihil (dengan asumsi pemotongan kantor sudah benar sepanjang tahun), dan bagian usaha menunjukkan PPh Final terutang Rp350.000 dari omzet gabungan suami-istri yang menembus Rp500 juta di bulan tertentu. Dua angka ini dilaporkan di bagian masing-masing, tidak dijumlahkan menjadi satu tarif, dan tidak mengubah cara PPh 21 gaji dihitung.
Daftar harta tetap satu, bukan per sumber penghasilan
Meski gaji dan usaha dihitung di bagian berbeda, daftar harta dan utang di Lampiran I tetap satu untuk seluruh keluarga dalam satu NPWP — kendaraan dan tabungan pribadi dari gaji, sekaligus stok barang dan piutang usaha dari jualan online, dicatat bersama di tabel yang sama. Cara mengisi tiap jenis harta dan menentukan nilainya ada di panduan daftar harta di SPT Tahunan.
Kesalahan yang sering terjadi
- Menjumlahkan gaji dan omzet usaha lalu menghitung pajaknya sebagai satu penghasilan, padahal dasarnya berbeda dan tidak boleh dicampur.
- Memasukkan gaji ke pengujian batas Rp500 juta atau Rp4,8 miliar, padahal batas itu hanya untuk omzet usaha.
- Mengisi omzet usaha pasangan secara terpisah seolah masing-masing dapat bebas Rp500 juta sendiri, padahal tanpa PH/MT keduanya digabung dalam satu NPWP.
- Lupa mengisi lampiran rekap peredaran bruto usaha karena merasa sudah cukup dengan Posting bukti potong gaji — dua bagian ini memang diisi lewat jalur yang berbeda.
Kalau penghasilan sampinganmu bukan dari usaha dagang tapi dari honor freelance, dividen, bunga deposito, atau kripto, kelompok pajaknya beda lagi — lihat panduan SPT Tahunan penghasilan sampingan freelance dan investasi.
Sumber: UU PPh Pasal 8 ayat (1) (penggabungan penghasilan suami-istri) dan Pasal 17 (tarif progresif) sebagaimana diubah UU HPP · PP 55/2022 jo. PP 20/2026 (PPh Final UMKM 0,5%, batas Rp4,8 miliar, penggabungan omzet anti pecah usaha mulai TP 2027 Pasal 58 ayat 2-3) · PMK 164/2023 Pasal 6 ayat (5) (bebas Rp500 juta, PH/MT masing-masing dapat sendiri) · PER-2/PJ/2024 (bukti potong 1721-A1) · PMK 101/2016 (PTKP). Nama lampiran dan menu Coretax mengikuti Coretaxpedia DJP dan dapat berubah sewaktu-waktu. Contoh hitungan adalah ilustrasi dengan angka bulat, bukan data klien. Informasi umum per Oktober 2026.
Gaji dan usaha sampingan sekaligus?
Kirim rincian gaji dan omzet usahamu. Kami bantu cek bagian mana yang berpotensi kurang bayar sebelum SPT dikirim, lewat jasa lapor SPT Tahunan.