SPT Tahunan penghasilan sampingan: freelance, dividen, sampai kripto
Jawaban singkat
Penghasilan sampingan karyawan terbagi tiga kelompok pajak. Honor freelance/jasa digabung dengan gaji dan dihitung tarif progresif Pasal 17, bukti potongnya jadi kredit pajak. Dividen yang tidak diinvestasikan ulang, bunga deposito, dan keuntungan jual aset kripto kena PPh final sendiri-sendiri (10%, 20%, dan 0,21% atau 1%) tanpa digabung ke penghasilan lain. Dividen yang diinvestasikan ulang sesuai syarat PMK 18/2021 dan keuntungan dari reksa dana justru bukan objek pajak sama sekali. Ketiganya tetap wajib dicatat, hanya di lampiran SPT Tahunan yang berbeda di Coretax.
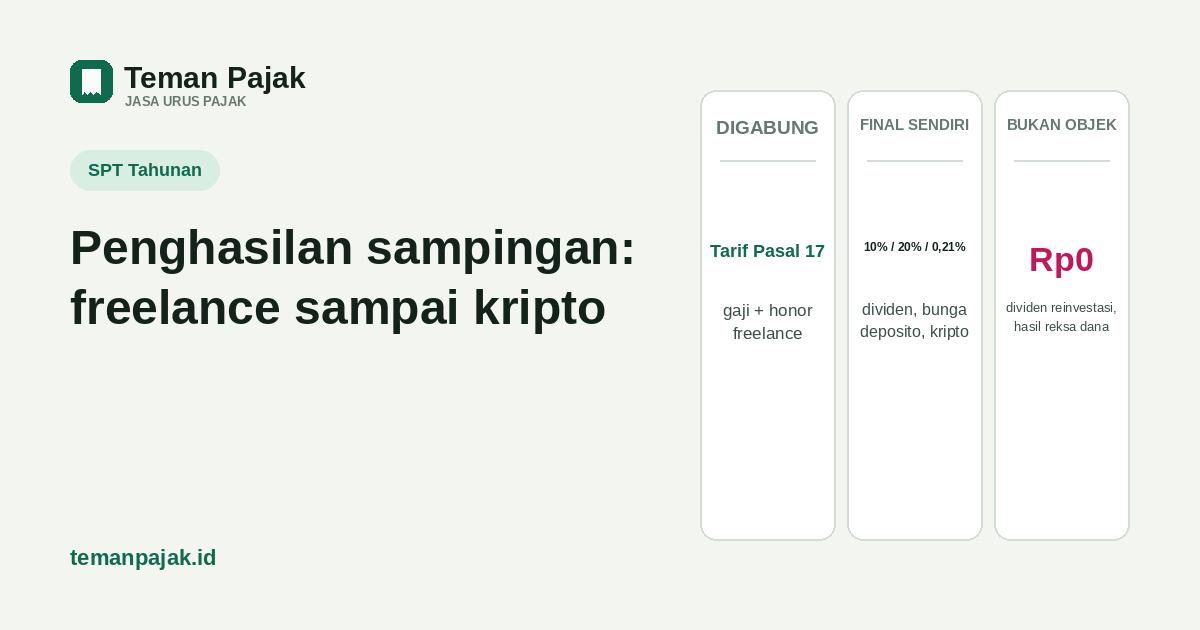
- Honor freelance digabung dengan gaji, kena tarif progresif Pasal 17; dividen tak-diinvestasikan, bunga deposito, dan kripto kena PPh final masing-masing (10%, 20%, 0,21%/1%).
- Dividen yang diinvestasikan ulang sesuai syarat PMK 18/2021 dan keuntungan reksa dana bukan objek pajak, tidak ikut dihitung sebagai penghasilan kena pajak.
- Ketiga kelompok ini diisi di lampiran SPT Tahunan yang berbeda di Coretax — bukan dibiarkan kosong hanya karena sebagian sudah final atau bebas pajak.
Karyawan yang sepanjang tahun cuma menerima gaji biasanya cukup tenang soal SPT Tahunan. Begitu ada honor desain lepas, dividen dari saham warisan orang tua, bunga deposito, atau coba-coba jual aset kripto, pertanyaannya langsung berubah: yang mana yang perlu dilaporkan sebagai penghasilan kena pajak, yang mana yang sudah final, dan yang mana yang justru boleh tidak dihitung sama sekali? Salah kelompokkan bisa berakibat dua arah — bayar dua kali untuk yang sudah final, atau malah kurang bayar untuk yang seharusnya digabung.
Kenapa penghasilan sampingan sering bikin SPT jadi rumit
Sumber kebingungannya bukan karena aturannya baru, tapi karena setiap jenis penghasilan di luar gaji punya cara hitung sendiri-sendiri, dan tidak semuanya diperlakukan sama. Sebagian memang harus digabung dengan gaji supaya dikenai tarif progresif, sebagian sudah final sehingga tidak boleh dihitung ulang, dan sebagian lagi secara hukum bukan objek pajak sama sekali — berbeda dari karyawan yang juga berdagang, yang dasarnya cuma dua: gaji progresif dan usaha PPh Final 0,5%.
Tiga kelompok pajak: digabung, final, atau bukan objek
Sebelum membahas tiap jenis penghasilan, ini kerangka yang dipakai untuk mengelompokkannya:
| Kelompok | Cara hitung | Contoh di artikel ini |
|---|---|---|
| Digabung | Ditambahkan ke penghasilan lain, dikenai tarif Pasal 17 progresif; bukti potong jadi kredit pajak | Gaji, honor freelance/jasa |
| Final | Dihitung sendiri dengan tarif tetap, tidak digabung, tidak dikurangi PTKP | Dividen tak-diinvestasikan (10%), bunga deposito (20%), kripto (0,21%/1%) |
| Bukan objek pajak | Tidak dihitung sebagai penghasilan kena pajak sama sekali, tapi tetap dicatat | Dividen reinvestasi yang sah, hasil reksa dana |
Honor freelance: digabung dengan gaji, bukan dihitung sendiri
Honor dari jasa lepas — desain, menulis, mengajar lepas, konsultasi sesekali — dikenai PPh Pasal 21 bukan pegawai. Dasar pengenaannya 50% dari penghasilan bruto, dikenai tarif Pasal 17 progresif (PMK 168/2023), dan dipotong oleh pemberi honor sebagai kredit pajak. Karena sifatnya tidak final, nilai brutonya digabung dengan gaji dari kantor saat SPT Tahunan dihitung ulang di akhir tahun — persis seperti gaji dari dua pemberi kerja yang digabung, bedanya dasar potongan di tengah tahun memakai 50% x bruto, bukan penghasilan neto penuh. Kalau honor itu rutin tiap bulan dari klien yang sama, perlakuannya tetap sama: tetap digabung, bukan jadi usaha PPh Final 0,5%, karena pekerjaan bebas seperti jasa profesi tidak berhak memakai skema itu.
Dividen, bunga deposito, dan kripto: final, tidak digabung
Tiga jenis penghasilan ini sudah final sejak dipotong atau dipungut, sehingga tidak ditambahkan lagi ke penghasilan kena pajak saat SPT dihitung:
- Dividen dalam negeri ke orang pribadi kena final 10% (Pasal 17 ayat 2c UU PPh), kecuali memenuhi syarat bebas pajak di bagian berikutnya.
- Bunga deposito dan tabungan kena final 20%, dipotong bank saat bunga dibayarkan. Khusus deposito/tabungan dengan saldo tidak lebih dari Rp7.500.000, bunganya tidak dipotong sama sekali.
- Penjualan aset kripto kena PPh Pasal 22 final 0,21% dari nilai transaksi kalau lewat pedagang aset kripto yang terdaftar di Indonesia, atau 1% kalau lewat penyelenggara perdagangan sistem elektronik luar negeri (PMK 50/2025, berlaku 1 Agustus 2025, menggantikan tarif 0,1%/0,2% di PMK 68/2022 yang lama). PPN atas pembelian aset kriptonya sendiri sudah dihapuskan sejak aturan baru ini berlaku.
Karena sudah final, ketiganya tidak boleh dihitung ulang dengan tarif progresif atau dikurangi PTKP — cukup dicatat nilai brutonya dan pajak yang sudah dipotong di lampiran yang sesuai.
Reksa dana dan dividen reinvestasi: bukan objek pajak
Dua pengecualian berikut bukan sekadar final dengan tarif rendah, tapi memang dikeluarkan dari objek pajak:
Hasil reksa dana. Penghasilan yang diterima pemegang unit penyertaan reksa dana (kontrak investasi kolektif) termasuk yang dikecualikan dari objek PPh menurut Pasal 4 ayat (3) UU PPh. Baik keuntungan dari kenaikan nilai aktiva bersih maupun pembagian hasil ke pemegang unit tidak dipotong pajak dan tidak ditambahkan ke penghasilan kena pajak.
Dividen yang diinvestasikan ulang. Dividen dalam negeri yang dananya diinvestasikan kembali di Indonesia bisa bebas dari PPh 10% di atas, kalau memenuhi tiga syarat kumulatif (PMK 18/2021 Pasal 34-36, PMK 81/2024 Pasal 370-374): diinvestasikan ke instrumen yang diakui (SBN, saham, reksa dana, deposito, obligasi, penyertaan langsung, properti, dan beberapa instrumen lain), direalisasikan paling lambat akhir bulan ketiga setelah tahun pajak dividen diterima, dan ditahan minimal 3 tahun pajak sambil melaporkan realisasinya ke DJP lewat Coretax tiap 31 Maret selama periode itu. Kalau salah satu syarat tidak terpenuhi — telat investasi, dicairkan sebelum 3 tahun, atau tidak lapor realisasi — statusnya kembali jadi kena final 10% seperti dividen yang tidak diinvestasikan.
Lampiran mana yang diisi di Coretax
Sejak PER-11/PJ/2025 menyeragamkan formulir SPT Tahunan orang pribadi (dibahas lengkap di panduan 1770 atau 1770 S di Coretax), penghasilan sampingan ini masuk ke dua lampiran yang berbeda. Honor freelance ikut masuk Lampiran 1 bersama gaji, karena sama-sama penghasilan dari bukti potong PPh 21 yang digabung tarif progresif. Dividen tak-diinvestasikan, bunga deposito, dan kripto masuk kelompok penghasilan final lain di Lampiran 2. Dividen reinvestasi yang sah dan hasil reksa dana dicatat di bagian penghasilan bukan objek pajak, juga di Lampiran 2 — tetap diisi meski tidak menambah pajak terutang, supaya datanya tercatat dan tidak memicu pertanyaan ketidaksesuaian data di kemudian hari.
Contoh hitung: dua skenario penghasilan sampingan
Dua contoh ilustrasi berikut memakai angka bulat, bukan data klien. Skenario 1 — karyawan dengan honor freelance dan bunga deposito:
| Sumber (setahun) | Nilai | Perlakuan |
|---|---|---|
| Gaji dari kantor (bukti potong 1721-A1) | Rp120.000.000 | Digabung, Pasal 17 |
| Honor desain freelance (bukti potong PPh 21 bukan pegawai) | Rp20.000.000 | Digabung, Pasal 17 |
| Bunga deposito | Rp3.000.000 | Final 20% = Rp600.000, tidak digabung |
Gaji dan honor freelance digabung jadi satu dasar penghitungan tarif progresif di SPT, dengan bukti potong dari kantor dan pemberi honor jadi kredit pajak. Bunga depositonya sudah tuntas dipotong bank, hanya dicatat sebagai penghasilan final.
Skenario 2 — karyawan dengan dividen dan kripto:
| Sumber (setahun) | Nilai | Perlakuan |
|---|---|---|
| Dividen saham A (tidak diinvestasikan ulang) | Rp5.000.000 | Final 10% = Rp500.000 |
| Dividen saham B (diinvestasikan ke SBN, syarat PMK 18/2021 terpenuhi) | Rp5.000.000 | Bukan objek pajak, Rp0 |
| Keuntungan jual reksa dana | Rp4.000.000 | Bukan objek pajak, Rp0 |
| Jual aset kripto lewat exchanger terdaftar dalam negeri | Rp10.000.000 | Final 0,21% = Rp21.000 |
Dari keempat baris itu, hanya dividen saham A dan transaksi kripto yang menambah pajak terutang (final, sudah dipotong/dipungut di sumber). Dividen saham B bebas pajak karena syarat reinvestasinya terpenuhi, dan keuntungan reksa dana memang bukan objek pajak sejak awal — keduanya tetap dicatat di SPT, hanya nilainya nihil.
Kalau kombinasi penghasilanmu lebih rumit dari dua skenario di atas, atau masih ragu suatu jenis penghasilan masuk kelompok mana, jasa lapor SPT Tahunan Teman Pajak membantu memetakan dan mengisi lampirannya.
Sumber: Pasal 4 ayat (3) dan Pasal 17 ayat (2c) UU PPh · PMK 18/PMK.03/2021 Pasal 34-36 dan PMK 81/2024 Pasal 370-374 (syarat dividen bebas pajak) · PMK 168/2023 (tarif efektif rata-rata PPh 21, termasuk bukan pegawai) · KMK 51/KMK.04/2001 (bunga deposito/tabungan final 20%, batas Rp7.500.000) · PMK 50/2025 (PPh final aset kripto 0,21%/1%, menggantikan PMK 68/PMK.03/2022) · PER-11/PJ/2025 (lampiran SPT Tahunan orang pribadi di Coretax) · ringkasan syarat dividen bebas pajak dari DDTC News dan IKPI. Contoh hitungan adalah ilustrasi dengan angka bulat, bukan data klien.
Penghasilanmu campur gaji, freelance, dan investasi?
Kirim gambaran sumber penghasilanmu setahun ini, kami bantu kelompokkan mana yang digabung, mana yang final, dan isi lampirannya lewat jasa lapor SPT Tahunan. Kalau kamu juga jualan di marketplace, sekalian cek PPh 22 yang sudah dipotong.