SPT Tahunan seller online: Lampiran L1-L3B di Coretax
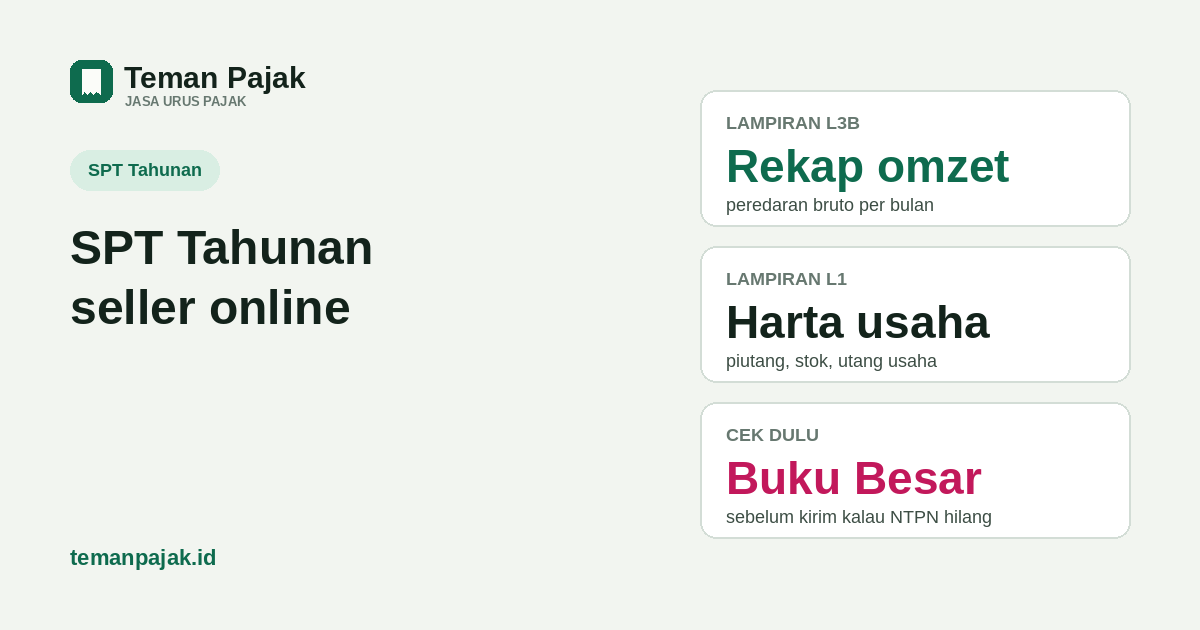
- Seller PPh Final 0,5% mengisi tiga lampiran: L3B (rekap omzet bulanan), L2 (penghasilan final lain, kalau ada), dan L1 (harta, utang, tanggungan).
- Setoran bulanan yang sudah dibayar lewat kode billing biasanya tersinkron ke L3B setelah Posting SPT — tapi tetap cocokkan ke Buku Besar sebelum kirim.
- Yang paling sering salah bukan omzetnya, tapi piutang usaha dan stok barang yang tidak dicatat di daftar harta.
Kalau kamu sudah tahu alur dasar SPT Tahunan Coretax, panduan ini fokus ke bagian yang khas untuk seller: lampiran mana yang dipakai untuk omzet marketplace, dan bagaimana mencatat piutang serta stok barang sebagai harta usaha. Untuk langkah masuk Coretax dan konsep SPT dari awal, baca dulu cara lapor SPT Tahunan orang pribadi lewat Coretax.
Untuk siapa panduan ini
Berlaku untuk orang pribadi yang menjual lewat marketplace (Shopee, TikTok Shop, Tokopedia, Lazada, atau gabungan beberapa platform) dan memakai PPh Final UMKM 0,5% dari peredaran bruto. Dasar hitung dan fasilitas bebas Rp500 juta pertamanya dijelaskan di panduan PPh Final 0,5% untuk seller. Kalau kamu punya lebih dari satu toko, baca juga cara menggabung omzet dua toko — prinsipnya sama: satu NPWP, satu dasar hitung, berapa pun jumlah tokonya.
Langkah 1: Rekap omzet dan bukti setor
Sebelum membuka Coretax, siapkan dulu:
- Laporan penghasilan resmi tiap toko per bulan, Januari-Desember. Ambil dari menu laporan keuangan/penjualan platform, bukan dari perkiraan mutasi rekening.
- Bukti setor ber-NTPN untuk tiap masa yang sudah dibayar lewat kode billing.
- Catatan piutang dan stok per 31 Desember — siapa yang masih berutang ke kamu, dan berapa nilai barang dagangan yang belum terjual.
- Sisa pinjaman modal usaha, kalau ada, per 31 Desember.
Langkah 2: Isi Lampiran L3B
Lampiran L3B adalah rekapitulasi peredaran bruto yang dikenai PPh Final. Masukkan omzet tiap bulan — boleh dipisah per toko supaya mudah dicek ulang, tapi yang menjadi dasar hitung tetap total gabungan per NPWP. Sistem otomatis menghitung PPh Final 0,5% untuk bagian omzet di atas Rp500 juta kumulatif sejak Januari.
Dasar omzetnya adalah imbalan yang diterima sebelum dikurangi potongan penjualan, biaya layanan, dan ongkir platform (PMK 164/2023 Pasal 6 ayat 2) — pesanan batal dan refund tidak dihitung. Kalau ada selisih antara dashboard marketplace dan rekapmu, cek dulu pesanan batal dan omzet pajak.
Langkah 3: Posting SPT dan cocokkan setoran
Setelah omzet bulanan terisi, klik Posting SPT. Setoran yang sudah dibayar lewat kode billing dengan NPWP dan masa pajak yang sama biasanya langsung tersinkron ke Lampiran L3B, sehingga kamu tidak perlu mengetik ulang satu per satu. Tetap periksa: kalau ada bulan yang setorannya tidak muncul meski NTPN-nya valid, cocokkan manual lewat menu Buku Besar — langkahnya ada di cara cek NTPN di Buku Besar Coretax. Jangan kirim SPT selama masih ada bulan yang setorannya belum ketemu, karena itu akan muncul sebagai kurang bayar yang sebetulnya sudah lunas.
Langkah 4: Isi harta usaha di Lampiran L1
Lampiran L1 memuat harta, utang, dan tanggungan. Untuk usaha jualan online, tiga pos ini yang paling sering terlewat:
- Kas dan setara kas. Saldo rekening usaha per 31 Desember, termasuk dana yang masih mengendap di saldo marketplace sebelum dicairkan.
- Piutang usaha. Kalau kamu menjual dengan termin (misalnya ke reseller yang bayar belakangan), catat nilai dan sisa saldonya di tabel piutang. Pesanan marketplace biasa yang pembayarannya lewat platform biasanya sudah tercermin di saldo kas, bukan piutang.
- Persediaan usaha (stok barang). Masuk ke tabel Harta Lainnya, dicatat dengan nilai perolehan (harga beli atau produksi), bukan harga jual. Kalau nilainya naik jauh dari tahun sebelumnya tapi penghasilan yang dilaporkan kecil, itu salah satu pemicu umum SP2DK — pastikan konsisten dengan omzet yang sudah dilaporkan.
Langkah 5: Isi utang usaha
Sisa pinjaman modal usaha (dari bank, koperasi, atau pinjaman pribadi untuk usaha) dicatat di tabel utang, bukan sebagai pengurang penghasilan — PPh Final 0,5% dihitung dari omzet, bukan dari laba setelah utang. Mencatat utangnya tetap penting karena menjelaskan dari mana sumber dana kalau ada kenaikan harta yang besar di tahun yang sama.
Contoh rekap setahun
Contoh ilustrasi (angka bulat), Toko "Kriya Lokal" berjualan di Shopee dan TikTok Shop sepanjang 2026, satu NPWP:
| Bulan | Omzet gabungan | Kumulatif | PPh Final 0,5% |
|---|---|---|---|
| Januari | Rp40.000.000 | Rp40.000.000 | Rp0 (bebas Rp500 jt) |
| Februari-Oktober (9 bulan) | Rp45.000.000/bln | s.d. Rp445.000.000 | Rp0 (bebas Rp500 jt) |
| November | Rp50.000.000 | Rp495.000.000 | Rp0 (masih di bawah Rp500 jt) |
| Desember | Rp50.000.000 | Rp545.000.000 | 0,5% × Rp45.000.000 = Rp225.000 |
Kumulatif baru tembus Rp500 juta di bulan Desember, jadi PPh Final hanya dihitung dari bagian yang melewati batas itu (Rp45 juta), bukan dari seluruh omzet Desember. Di Lampiran L1, Kriya Lokal juga mencatat stok barang dagangan senilai Rp30.000.000 (harga beli) dan sisa pinjaman modal usaha Rp15.000.000 di tabel utang.
Langkah 6: Kirim dan simpan BPE
Setelah semua lampiran terisi dan statusnya nihil atau lunas, kirim SPT lalu unduh Bukti Penerimaan Elektronik. Simpan bersama rekap omzet dan bukti setor tahun itu — berguna kalau sewaktu-waktu ada permintaan klarifikasi dari AR. Kalau ternyata ada yang keliru setelah terkirim, langkah membetulkannya ada di cara pembetulan SPT Tahunan.
Sumber: UU KUP Pasal 3, 7, dan 8 · PP 55/2022 jo. PP 20/2026 · PMK 164/2023 Pasal 6 ayat (2) · panduan pengisian Lampiran L1/L2/L3B dan tabel harta di Coretax dari DDTC News dan panduan praktisi. Tampilan menu Coretax dapat berubah sewaktu-waktu.
Mau SPT seller-nya dicek dulu?
Kirim rekap omzet tiap toko dan bukti setormu. Kami cek kelengkapannya gratis, sebelum kamu memutuskan pakai jasa lapor SPT Tahunan.