Pesanan batal atau refund, tetap dihitung omzet kena pajak?
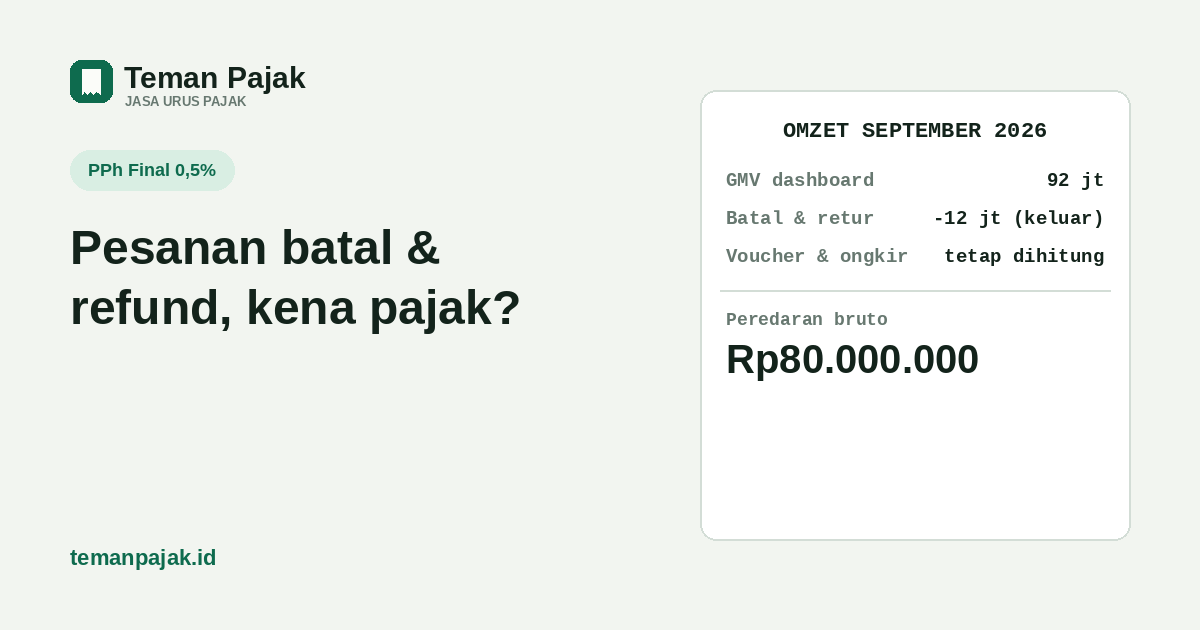
- Pesanan batal dan dana refund boleh dikeluarkan dari peredaran bruto yang kena PPh Final 0,5% — alasannya sederhana, uangnya memang tidak pernah kamu terima.
- Voucher, gratis ongkir, dan komisi platform tidak boleh dikeluarkan. Secara aturan, peredaran bruto dihitung sebelum dikurangi potongan semacam itu, jadi tetap dihitung sebagai omzet meski uang yang cair ke rekening lebih kecil.
- Jangan mengambil angka dari dashboard GMV/analitik — pakai laporan penghasilan resmi dari marketplace yang memisahkan nilai pesanan, pembatalan, dan retur, lalu simpan sebagai bukti.
Kenapa angka di dashboard sering salah dipakai
Dashboard analitik marketplace (sering disebut GMV, gross merchandise value) menampilkan nilai seluruh pesanan yang dibuat pembeli — termasuk pesanan yang kemudian dibatalkan atau diretur. Kalau angka ini langsung dikalikan 0,5%, pajak yang disetor lebih besar dari seharusnya, karena pesanan yang batal itu uangnya tidak pernah masuk ke toko sama sekali.
Sebaliknya, ada juga seller yang mengira semua potongan — voucher, gratis ongkir, komisi, biaya iklan — boleh dikurangkan dari omzet karena "toh uangnya juga tidak diterima utuh". Ini salah arah yang berlawanan, dan justru berisiko kurang bayar pajak. Dua arah kesalahan ini sama-sama berangkat dari sumber yang sama: memakai angka yang salah sebagai dasar hitung.
Dasar hukum: apa yang boleh dikeluarkan
Peredaran bruto untuk PPh Final 0,5% didefinisikan sebagai imbalan atau nilai pengganti berupa uang yang diterima atau diperoleh dari usaha (PMK 164/2023 Pasal 6 ayat 2; ditegaskan ulang di PP 20/2026 Pasal 58 ayat 1 huruf b). Kata kuncinya "diterima atau diperoleh" — kalau pesanan dibatalkan sebelum dibayar, atau dibatalkan lalu dananya dikembalikan penuh ke pembeli (retur), uang itu tidak pernah benar-benar masuk sebagai penghasilanmu. Karena itu:
- Pesanan batal (dibatalkan pembeli atau sistem sebelum pembayaran selesai/barang dikirim) — dikeluarkan dari peredaran bruto.
- Retur barang dengan dana dikembalikan ke pembeli (sebagian atau seluruh nilai pesanan) — dikeluarkan sebesar nilai yang benar-benar dikembalikan.
Ini juga konsisten dengan logika cara menghitung PPh Final 0,5% untuk seller: dasar hitungnya adalah omzet penjualan yang sesungguhnya diterima, bukan nilai transaksi yang dibuat di sistem.
Yang tidak boleh dikeluarkan: voucher, ongkir, dan komisi
Pasal yang sama (Pasal 6 ayat 2 PMK 164/2023) juga menyebutkan sebaliknya: peredaran bruto dihitung sebelum dikurangi potongan penjualan, potongan tunai, dan potongan sejenis. Artinya potongan harga yang ditanggung penjual — voucher toko, program gratis ongkir yang ditanggung penjual, cashback — tetap dihitung sebagai omzet, walau uang yang benar-benar kamu terima dari pembeli lebih kecil dari harga aslinya.
Begitu juga biaya administrasi, biaya layanan, komisi iklan, dan biaya proses pembayaran yang dipotong platform sebelum dana cair ke rekening — semua itu bukan pengurang omzet, melainkan biaya usaha yang perhitungannya beda dari peredaran bruto. Bedanya dengan pembatalan: dalam kasus voucher dan komisi, transaksinya tetap terjadi dan uangnya tetap mengalir dari pembeli untuk pesanan itu — hanya saja sebagian dipotong di tengah jalan oleh toko sendiri atau platform. Dalam kasus batal/retur, transaksinya dianggap tidak pernah selesai.
Contoh hitungan
Angka ilustrasi dengan pembulatan. Toko pakaian "Nadia" di salah satu marketplace, bulan September 2026 (omzet tahun berjalan sudah melewati bebas Rp500 juta, jadi seluruh bruto bulan ini kena 0,5%):
| Komponen | Nilai | Diperhitungkan? |
|---|---|---|
| Nilai pesanan dibuat (GMV dashboard) | Rp92.000.000 | Bukan dasar hitung |
| Dikurangi: pesanan dibatalkan pembeli | −Rp7.000.000 | Dikeluarkan |
| Dikurangi: retur, dana dikembalikan | −Rp5.000.000 | Dikeluarkan |
| Voucher & gratis ongkir ditanggung toko | Rp3.000.000 | Tetap dihitung, tidak dikurangkan |
| Komisi, biaya admin & iklan platform | Rp4.500.000 | Tetap dihitung, tidak dikurangkan |
Peredaran bruto = Rp92.000.000 − Rp7.000.000 − Rp5.000.000 = Rp80.000.000. PPh Final 0,5% × Rp80.000.000 = Rp400.000. Voucher dan komisi tidak ikut dikurangkan meski keduanya membuat saldo yang benar-benar cair ke rekening jauh lebih kecil dari Rp80 juta — saldo cair bukan dasar hitung pajak.
Kalau dihitung dari GMV kotor Rp92 juta tanpa mengeluarkan batal dan retur, pajaknya jadi Rp460.000 — lebih besar Rp60.000 dari seharusnya untuk bulan itu saja. Untuk toko dengan omzet besar dan rasio batal/retur tinggi, selisihnya bisa jauh lebih berarti dalam setahun.
Bukti yang perlu disimpan
Belum ada aturan yang merinci satu format baku bukti retur untuk PPh Final UMKM yang disetor sendiri — bedanya dengan PPh Pasal 22 yang dipungut marketplace (PMK 37/2025), yang punya mekanisme baku: begitu ada pembatalan atau retur, marketplace menerbitkan dokumen koreksi dengan bukti pemungutan bernilai negatif yang merujuk ke dokumen tagihan asli. Untuk PPh Final yang kamu hitung dan setor sendiri, praktik yang aman:
- Pakai laporan penghasilan resmi dari menu keuangan/pembukuan marketplace, yang biasanya sudah memisahkan nilai pesanan dibuat, dibatalkan, dan diretur — bukan dashboard analitik/GMV yang hanya menampilkan nilai pesanan dibuat.
- Simpan riwayat pengajuan retur di aplikasi (nomor pesanan, alasan, status disetujui) sebagai pendukung kalau suatu saat ditanya.
- Unduh dan arsipkan laporan bulanan itu setiap bulan, karena sebagian platform hanya menyimpan riwayat rinci untuk beberapa bulan ke belakang.
Bukti ini berguna terutama kalau datang SP2DK yang mempertanyakan selisih antara data omzet marketplace versi DJP dengan SPT yang kamu laporkan — bagian yang memang bukan dasar pengenaan pajak (batal, refund, bebas Rp500 juta) perlu dipisahkan dengan bukti, bukan sekadar penjelasan lisan.
Kalau sudah terlanjur salah hitung
Dua arah kesalahan punya cara pembetulan yang berbeda:
- Terlanjur ikut menghitung pesanan batal/retur sebagai omzet (kelebihan bayar) — hitung ulang peredaran bruto yang benar per masa, lalu ajukan pembetulan SPT untuk masa/tahun yang kelebihan bayar.
- Terlanjur mengurangkan voucher, ongkir, atau komisi dari omzet (kurang bayar) — lebih baik dibetulkan dan disetor kekurangannya sendiri sebelum ditegur, karena bunga keterlambatan yang disetor sukarela jauh lebih ringan daripada hasil pemeriksaan.
Kesalahan yang sering terjadi
- Mengalikan 0,5% langsung dari angka GMV di dashboard analitik. Angka itu termasuk pesanan yang batal dan belum tentu sama dengan laporan penghasilan resmi.
- Mengurangkan voucher dan gratis ongkir dari omzet karena mengira sama seperti pembatalan. Keduanya beda kasus: voucher tetap dihitung, pembatalan tidak.
- Menghitung dari saldo yang cair ke rekening, yang sudah dipotong komisi, biaya admin, dan iklan — bukan dasar hitung peredaran bruto.
- Tidak menyimpan bukti retur karena merasa sudah "jelas" di sistem marketplace, padahal riwayat rinci tidak selalu tersimpan lama di aplikasi.
Sumber: PMK 164/2023 Pasal 6 ayat (2) · PP 20/2026 Pasal 58 ayat (1) huruf b · PMK 37/2025 (mekanisme koreksi bukti pungut PPh Pasal 22 marketplace) · DDTC News: mekanisme koreksi bukti pungut marketplace saat retur. Artikel ini informasi umum, bukan nasihat untuk kasus tertentu — kalau riwayat pembatalan/retur tokomu rumit, konsultasikan dulu sebelum menyetor.
Bingung memisahkan omzet yang benar dari dashboard marketplace?
Kami bantu rekap laporan penghasilan resmi, pisahkan batal/retur dari omzet kena pajak, dan hitung setoran bulanannya. Lihat jasa lapor pajak online, atau tanya dulu gratis.