Punya dua toko marketplace, bagaimana pajaknya dihitung?
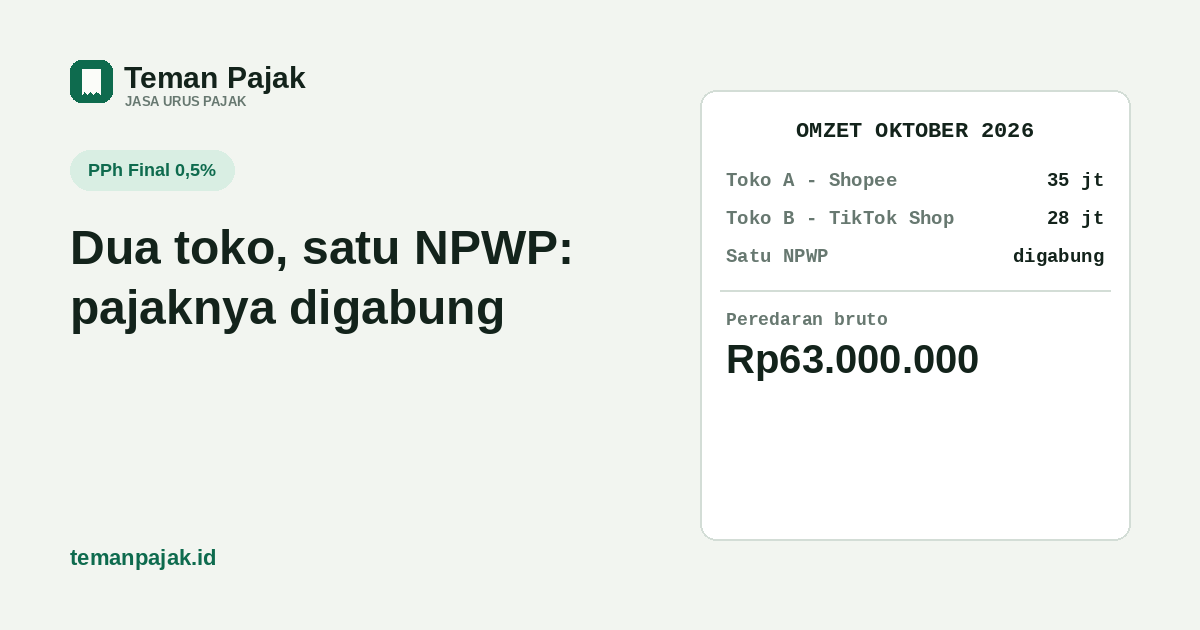
- Satu NPWP, berapa pun jumlah tokonya — sama marketplace atau beda marketplace — omzetnya digabung jadi satu dasar hitung PPh Final 0,5%, tidak dihitung dan disetor sendiri-sendiri per toko.
- Bebas Rp500 juta pertama setahun juga dihitung gabungan semua toko dalam NPWP yang sama, bukan jatah Rp500 juta untuk masing-masing toko.
- Surat pernyataan omzet ≤Rp500 juta untuk PPh 22 marketplace (PMK 37/2025) dibuat satu per NIK/NPWP, berlaku untuk semua akun — tidak perlu satu surat per toko.
Kenapa digabung, bukan dihitung per toko?
Marketplace mencatat omzet per akun toko, jadi wajar kalau banyak seller mengira pajaknya juga dihitung per toko — apalagi kalau masing-masing toko punya laporan penghasilan sendiri-sendiri di dashboard. Tapi dasar pengenaan PPh Final 0,5% bukan "per toko", melainkan per Wajib Pajak, yaitu per NPWP.
Pengujian batas Rp4,8 miliar untuk berhak memakai tarif 0,5% juga memakai omzet gabungan semua usaha dan pekerjaan bebas yang dimiliki satu Wajib Pajak, baik yang final maupun nonfinal, sesuai PP 20/2026. Kalau kamu punya dua toko dengan NPWP yang sama, keduanya adalah "usaha" yang sama-sama melekat pada satu Wajib Pajak itu — jadi omzetnya dihitung sebagai satu kesatuan, bukan dua Wajib Pajak yang masing-masing punya jatah sendiri.
Cara merekap omzet dari beberapa toko
Prosesnya tidak rumit, hanya butuh satu langkah tambahan dibanding seller yang punya satu toko: menjumlahkan dulu sebelum menghitung pajak.
- Unduh laporan penghasilan resmi tiap toko untuk bulan yang sama — bukan dashboard analitik/GMV, tapi laporan keuangan/pembukuan yang memuat peredaran bruto riil (lihat juga cara memisahkan omzet dari pesanan batal dan refund, karena aturan "boleh dikeluarkan" atau "tidak boleh dikeluarkan" itu berlaku sama untuk tiap toko sebelum digabung).
- Jumlahkan peredaran bruto semua toko untuk bulan itu — ini jadi satu angka dasar hitung.
- Kalikan 0,5% dari total gabungan tersebut (setelah dikurangi sisa bebas Rp500 juta kalau masih ada dan kamu orang pribadi).
- Buat satu kode billing 411128-420 untuk jumlah itu, bukan satu kode billing per toko.
- Simpan rekap per toko sebagai lampiran pendukung — kalau sewaktu-waktu ada SP2DK yang membandingkan angka per akun, kamu tetap bisa menunjukkan rinciannya.
Contoh hitungan
Angka ilustrasi dengan pembulatan. Seorang seller dengan satu NPWP mengelola dua toko: "Toko A" di Shopee dan "Toko B" di TikTok Shop. Omzet kumulatif gabungan kedua toko sejak Januari sudah melewati Rp500 juta sebelum bulan Oktober, jadi seluruh omzet Oktober kena pajak.
| Toko | Omzet Oktober 2026 |
|---|---|
| Toko A (Shopee) | Rp35.000.000 |
| Toko B (TikTok Shop) | Rp28.000.000 |
| Total, satu NPWP | Rp63.000.000 |
Peredaran bruto bulan itu Rp63.000.000. PPh Final 0,5% × Rp63.000.000 = Rp315.000, disetor dengan satu kode billing 411128-420 untuk masa Oktober 2026 — bukan dua kode billing terpisah untuk Toko A dan Toko B.
Kalau masing-masing toko dihitung sendiri-sendiri dan dianggap punya "jatah bebas Rp500 juta" sendiri, hasilnya bisa keliru jadi Rp0 untuk kedua toko padahal gabungannya sudah lama melewati Rp500 juta. Ini salah hitung yang berisiko kurang bayar, dan data omzet marketplace yang dikirim ke DJP tercatat per NPWP — bukan cuma per toko — sehingga selisihnya bisa terlihat saat direkonsiliasi.
Toko beda marketplace, tetap digabung
Aturan bruto gabungan tidak membedakan apakah toko-tokonya ada di satu marketplace yang sama (dua toko Shopee) atau di marketplace berbeda (Shopee dan TikTok Shop, atau ditambah jualan lewat Instagram/WhatsApp). Selama NPWP-nya satu, semua omzet usaha itu dijumlahkan. Ini juga berlaku untuk uji batas Rp4,8 miliar untuk wajib PKP — kalau omzet gabungan semua toko melewati Rp4,8 miliar setahun, kewajiban PKP dan keluar dari tarif 0,5% dihitung dari total gabungan itu, bukan dari omzet toko yang paling besar saja.
Surat pernyataan PPh 22 untuk banyak akun
PMK 37/2025 mengatur marketplace tertentu memungut PPh Pasal 22 sebesar 0,5% dari omzet penjual. Seller orang pribadi dengan omzet ≤Rp500 juta setahun bisa menyerahkan surat pernyataan bermeterai agar tidak dipungut — dan surat ini dibuat satu per NIK/NPWP, berlaku untuk semua akun yang terdaftar dengan identitas itu, jadi tidak perlu membuat surat terpisah untuk Toko A dan Toko B. Begitu omzet gabungan (bukan omzet satu toko saja) melewati Rp500 juta, wajib menyerahkan surat pernyataan baru paling lambat akhir bulan saat terlampaui.
Pungutan PPh 22 marketplace ini sendiri sempat dijadwalkan lalu ditunda, dan jadwal pastinya masih berubah-ubah menurut pernyataan pejabat terkait — jadi sebelum mengandalkan mekanisme surat pernyataan ini, cek dulu status penerapannya yang terbaru. Selama belum dipungut, kewajibanmu tetap menyetor sendiri PPh Final bulanan seperti contoh di atas.
Kalau toko dipisah ke nama keluarga
Topik di atas khusus untuk satu NPWP dengan banyak toko — bukan dua NPWP berbeda. Kalau tujuannya justru memecah toko ke NPWP anggota keluarga lain supaya omzet masing-masing kelihatan kecil, itu kasus yang berbeda dan lebih berisiko. DJP menilai substansi transaksi: siapa yang benar-benar memegang rekening pencairan, mengurus stok, dan menerima keuntungan. Kalau tokonya memang benar-benar milik dan dikelola orang itu sendiri, pajaknya memang diurus terpisah di NPWP masing-masing. Tapi kalau sebenarnya satu orang yang mengelola semuanya dan nama orang lain hanya dipinjam, ini berisiko dianggap pecah usaha, omzetnya bisa digabungkan kembali saat diperiksa, dengan sanksi atas kekurangan bayar.
Kesalahan yang sering terjadi
- Membuat kode billing terpisah untuk setiap toko dengan masing-masing dihitung dari omzet toko itu saja, bukan dari total gabungan.
- Menganggap bebas Rp500 juta berlaku per toko, sehingga dua toko yang omzetnya masing-masing Rp400 juta dianggap sama sekali belum kena pajak, padahal gabungannya Rp800 juta sudah melewati batas.
- Tidak merekap omzet gabungan sebelum pertengahan tahun, sehingga terlambat sadar sudah melewati Rp500 juta atau mendekati Rp4,8 miliar.
- Mengira perlu surat pernyataan PPh 22 terpisah untuk setiap akun toko, padahal cukup satu per NIK/NPWP.
Sumber: PP 20/2026 Pasal 58 ayat (1)–(3) (uji batas omzet gabungan per Wajib Pajak) · PMK 164/2023 Pasal 6 ayat (2)–(5) (peredaran bruto & bebas Rp500 juta) · PMK 37/2025 (surat pernyataan satu per NIK/NPWP untuk semua akun). Artikel ini informasi umum, bukan nasihat untuk kasus tertentu — kalau pengaturan tokomu rumit (lintas NPWP, lintas keluarga), konsultasikan dulu sebelum menyetor.
Punya lebih dari satu toko dan bingung merekapnya?
Kami bantu gabungkan laporan penghasilan dari semua tokomu, hitung PPh Final bulanan dalam satu kode billing, dan pantau kapan mendekati batas Rp500 juta atau Rp4,8 miliar. Lihat jasa lapor pajak online, atau tanya dulu gratis.