NPWP non-efektif (nonaktif): kapan dipakai dan cara mengajukan
- Istilah resminya kini Wajib Pajak Nonaktif (PER-7/PJ/2025), tapi orang masih menyebutnya NPWP non-efektif (NE) — dua nama untuk status yang sama.
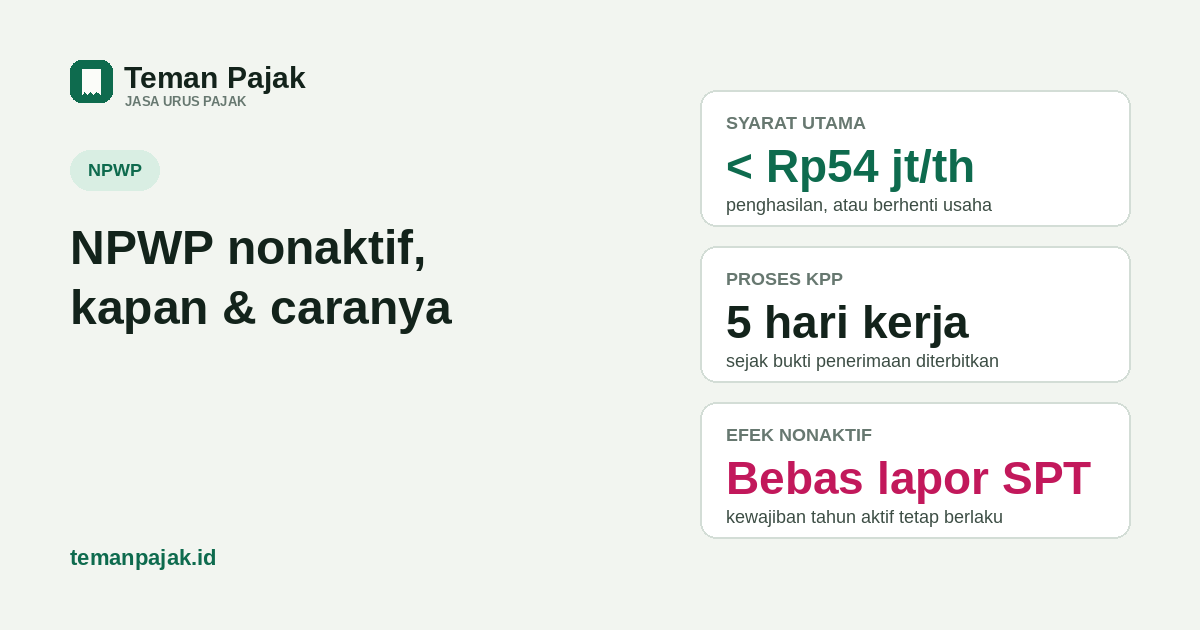
- Cocok untuk yang berhenti usaha/kerja atau berpenghasilan di bawah PTKP (Rp54 juta/tahun untuk TK/0) — bukan untuk yang usahanya masih jalan tapi sedang sepi.
- Status ini membebaskan dari wajib lapor SPT Tahunan ke depan, tapi tidak menghapus kewajiban SPT untuk tahun-tahun saat masih aktif.
Apa itu NPWP non-efektif, alias Wajib Pajak Nonaktif
Wajib Pajak Nonaktif adalah status bagi pemilik NPWP yang tidak lagi memenuhi syarat subjektif dan/atau objektif sebagai wajib pajak, tapi NPWP-nya belum dihapus. Sebelum Coretax, DJP menyebut status ini "Non-Efektif (NE)" — istilah itu masih dipakai luas di masyarakat dan tetap dipahami petugas pajak, meski regulasi terbaru menyebutnya "Wajib Pajak Nonaktif".
Status ini beda dari penghapusan NPWP. NPWP nonaktif masih tercatat di sistem dan bisa diaktifkan kembali tanpa daftar ulang kalau keadaanmu berubah — misalnya mulai kerja lagi. NPWP yang sudah dihapus benar-benar tidak berlaku lagi; kalau perlu NPWP lagi harus daftar dari awal.
Kapan boleh diajukan: 6 syarat untuk orang pribadi
Untuk orang pribadi, Pasal 34 ayat (2) PER-7/PJ/2025 (sejalan dengan Pasal 25 ayat (2) PMK 81/2024) mengenal enam kondisi berikut:
| Kondisi | Contoh |
|---|---|
| Menghentikan usaha atau pekerjaan bebas | Toko online ditutup, tidak ada rencana buka lagi |
| Tidak berusaha dan penghasilan di bawah PTKP | Berhenti kerja, belum dapat kerja baru |
| WNI berniat jadi subjek pajak luar negeri, syarat belum lengkap | Baru pindah kerja ke luar negeri |
| WNI yang sudah sah menjadi subjek pajak luar negeri | Sudah tinggal & bekerja tetap di luar negeri |
| Tidak lagi memenuhi syarat subjektif dan objektif | Kombinasi situasi di atas yang tidak masuk kategori khusus |
| Wanita kawin yang menggabungkan hak & kewajiban pajak ke suami | NPWP istri tetap ada, tapi kewajibannya di NPWP suami |
Badan yang sedang proses penghapusan NPWP dan instansi pemerintah yang sudah bukan pemotong/pemungut pajak punya jalur serupa, tapi dua kriteria itu di luar pembahasan artikel ini yang fokus untuk orang pribadi.
Efeknya ke kewajiban lapor SPT
Setelah disetujui, kamu dikecualikan dari wajib lapor SPT Tahunan untuk tahun-tahun selanjutnya, dan tidak akan menerima surat teguran meski tidak menyampaikan SPT. Ini yang membuat statusnya berguna buat yang benar-benar berhenti berpenghasilan — dibandingkan tetap lapor SPT nihil setiap tahun padahal tidak ada aktivitas.
Tapi ada satu hal yang sering disalahpahami: status nonaktif tidak menghapus kewajiban SPT untuk tahun-tahun saat kamu masih memenuhi syarat. Kring Pajak menegaskan permohonan status nonaktif boleh diajukan lebih dulu, sebelum SPT tahun aktif itu dilaporkan — tapi kewajiban melaporkannya tidak hilang begitu saja. Kalau ada SPT lama yang belum disampaikan, sebaiknya diselesaikan juga agar tidak menumpuk jadi masalah di kemudian hari.
Cara mengajukan status nonaktif di Coretax
- Login ke coretaxdjp.pajak.go.id dengan NIK/NPWP dan kata sandi.
- Pilih menu Portal, lalu Perubahan Status WP, lalu klik Penetapan Wajib Pajak Nonaktif.
- Isi identitas (langsung atau lewat wakil/kuasa kalau diwakilkan).
- Pilih alasan yang paling sesuai dari daftar di formulir, misalnya "berhenti usaha" atau "penghasilan di bawah PTKP".
- Unggah dokumen pendukung yang diminta sistem sesuai alasan yang dipilih — misalnya surat keterangan berhenti usaha atau bukti belum/tidak berpenghasilan.
- Centang kolom pernyataan, klik Kirim, lalu unduh bukti penerimaan.
Kepala KPP tempat kamu terdaftar meneliti permohonan dan menerbitkan keputusan paling lama 5 hari kerja sejak bukti penerimaan diterbitkan (Pasal 37 ayat (3) PER-7/PJ/2025). Hasilnya berupa Surat Penetapan Wajib Pajak Nonaktif (diterima) atau Surat Penolakan — kalau ditolak, biasanya karena dokumen pendukung dianggap belum cukup membuktikan alasan yang dipilih.
Kalau DJP menetapkan nonaktif tanpa permohonan
DJP juga bisa menetapkan status nonaktif secara jabatan (Pasal 38 ayat (2) PER-7/PJ/2025), tapi syaratnya berat — harus terpenuhi semuanya sekaligus selama 5 tahun berturut-turut: tidak lapor SPT Masa/Tahunan, tidak ada pemotongan/pemungutan pajak oleh pihak ketiga, dan tidak membayar pajak; ditambah tidak punya tunggakan atau sengketa pajak, tidak sedang diperiksa atau disidik, dan tidak sedang menerima fasilitas/insentif perpajakan. Karena syaratnya seberat itu, menunggu ditetapkan otomatis jauh lebih lambat daripada mengajukan sendiri kalau memang sudah berhak.
Sudah berpenghasilan lagi? Cara aktifkan kembali
Begitu kondisi berubah — misalnya sudah kerja lagi atau usaha jalan lagi dengan penghasilan di atas PTKP — NPWP wajib diaktifkan kembali agar kewajiban lapor berjalan normal. Langkahnya mirip dengan pengajuan nonaktif: buka Portal → Perubahan Status WP → Pengaktifan Kembali Wajib Pajak Nonaktif, isi alasan pengaktifan (misalnya "sudah bekerja dan penghasilan di atas PTKP"), centang pernyataan, lalu kirim. Sistem akan mengaktifkan kembali NPWP-nya dan menerbitkan bukti pengaktifan yang bisa diunduh.
Satu catatan penting: jalur ini hanya berlaku untuk NPWP berstatus nonaktif. NPWP yang sudah dihapus tidak bisa diaktifkan lagi lewat menu ini — harus mendaftar NPWP baru.
Contoh sederhana
Rina bekerja Januari–Juni 2026 dengan gaji Rp8.000.000/bulan (total Rp48.000.000), lalu berhenti kerja Juli 2026 dan belum kembali bekerja sampai akhir tahun. Karena sudah tidak berusaha dan penghasilan setahunnya (Rp48 juta) di bawah PTKP TK/0 (Rp54 juta), Rina berhak mengajukan status nonaktif mulai awal 2027. Yang perlu diingat: SPT Tahunan 2026 tetap wajib dilaporkan paling lambat 31 Maret 2027, karena selama Januari–Juni 2026 Rina masih memenuhi syarat sebagai wajib pajak aktif. Status nonaktif baru membebaskannya dari kewajiban lapor untuk tahun pajak 2027 dan seterusnya, selama kondisinya belum berubah.
Kesalahan yang sering terjadi
- Mengira nonaktif berarti bebas dari semua kewajiban lama. SPT dan pajak untuk tahun-tahun saat masih aktif tetap wajib diselesaikan.
- Mengajukan padahal usaha masih berjalan, hanya sedang sepi. Kalau usaha masih ada meski omzetnya kecil atau nihil, yang benar adalah tetap lapor SPT dengan status nihil, bukan mengajukan nonaktif.
- Menyamakan nonaktif dengan penghapusan NPWP. Nonaktif sementara dan bisa dibalik; penghapusan permanen dan mengharuskan daftar ulang kalau perlu NPWP lagi.
- Lupa mengaktifkan kembali setelah kondisi berubah, sehingga kewajiban lapor tahun-tahun aktif berikutnya jadi menumpuk tanpa disadari.
Sumber: PMK 81/2024 Pasal 1 angka 68 & Pasal 25 ayat (2) · PER-7/PJ/2025 Pasal 34, 37 ayat (3), dan 38 ayat (2) · DDTC News: kriteria WP nonaktif · DDTC News: proses maksimal 5 hari kerja · DDTC News: cara ajukan lewat Coretax · DDTC News: cara aktifkan kembali · Pajakku: kewajiban SPT sebelum ajukan nonaktif. Nama menu Coretax dapat berubah sewaktu-waktu.
Bingung status NPWP-mu masih aktif atau sudah nonaktif?
Kami bantu cek status dan urus lapor SPT yang tertunda. Lihat jasa SPT Tahunan, atau tanya dulu gratis.