Tutup usaha atau berhenti jualan online: urutan beres pajaknya
Jawaban singkat
Berhenti jualan online tidak otomatis menghapus NPWP: penghapusan NPWP orang pribadi hanya untuk yang meninggal dunia, pindah ke luar negeri selamanya, atau punya NPWP ganda (Pasal 44 PER-7/PJ/2025). Yang tepat untuk sekadar tutup usaha adalah mengajukan status Wajib Pajak Nonaktif lewat Coretax, sesudah melunasi pajak dan melaporkan SPT untuk tahun-tahun saat usaha masih aktif. Kalau sudah dikukuhkan PKP, status itu harus dicabut dulu secara terpisah (Pasal 58 PER-7/PJ/2025, keputusan maksimal 6 bulan) sebelum mengajukan nonaktif. Kewajiban SPT dan risiko diperiksa untuk tahun-tahun saat usaha masih berjalan tetap berlaku sampai masa daluwarsa habis, meski NPWP sudah nonaktif.
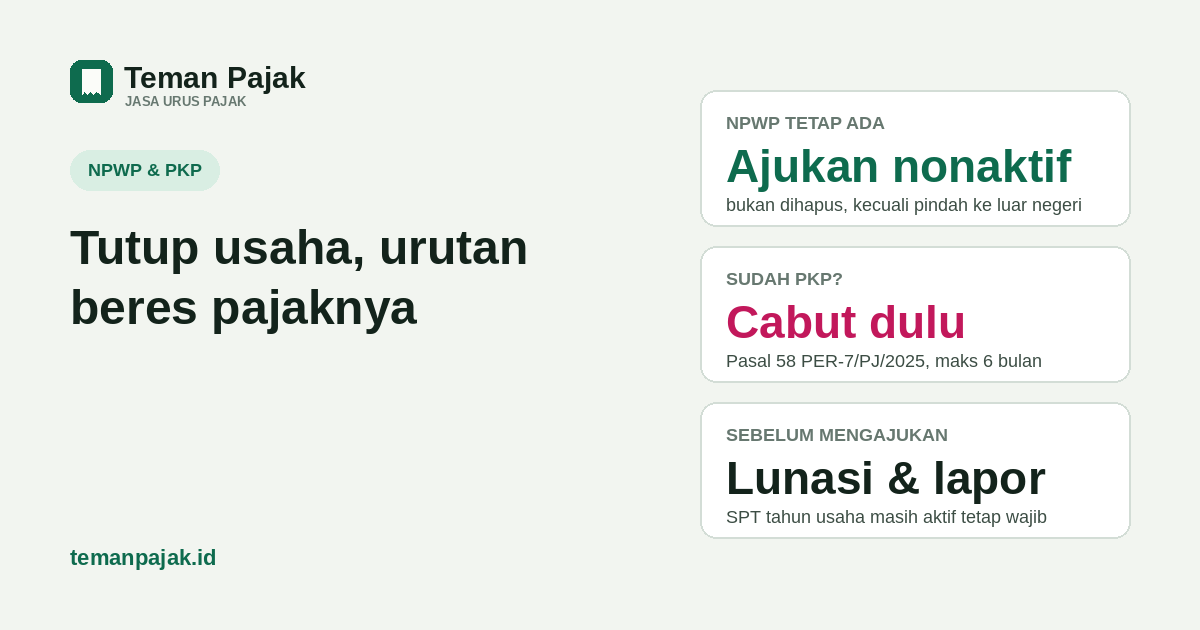
- NPWP tidak dihapus hanya karena tutup usaha — itu jalur khusus untuk meninggal dunia, pindah ke luar negeri selamanya, atau NPWP ganda. Yang tepat adalah mengajukan status Wajib Pajak Nonaktif.
- Urutan yang benar: lunasi pajak & SPT tahun aktif dulu → cabut PKP (kalau sudah PKP) → baru ajukan nonaktif.
- Status nonaktif tidak menghapus kewajiban lama — daluwarsa pemeriksaan dan utang pajak dari tahun-tahun usaha masih aktif tetap berjalan.
Banyak seller yang berhenti berjualan mengira langkah pertamanya adalah "menghapus NPWP", padahal itu jalur yang salah dan biasanya ditolak. Artikel ini menata urutan yang benar: apa yang harus diselesaikan dulu, kapan status PKP perlu dicabut, dan kapan baru mengajukan status nonaktif — termasuk apa yang tetap tersisa setelah semua langkah itu selesai.
NPWP tetap ada, bukan otomatis terhapus
Penghapusan NPWP (bukan sekadar nonaktif) adalah tindakan menghapus NPWP dari administrasi DJP secara permanen — kalau perlu NPWP lagi di kemudian hari, harus mendaftar dari awal. Karena efeknya permanen, syaratnya sempit. Untuk orang pribadi, Pasal 44 ayat (1) PER-7/PJ/2025 hanya mengenal tiga jalur: meninggal dunia tanpa meninggalkan warisan, meninggalkan Indonesia selamanya (baik sebagai penduduk maupun bukan penduduk), atau memiliki lebih dari satu NPWP. "Berhenti usaha" saja tidak termasuk daftar ini.
Yang tepat untuk sekadar tutup usaha atau berhenti jualan adalah mengajukan status Wajib Pajak Nonaktif (NPWP non-efektif) — statusnya tetap tercatat, hanya dibebaskan sementara dari kewajiban lapor, dan bisa diaktifkan kembali kalau nanti berjualan lagi. Penjelasan lengkap syarat dan langkahnya ada di panduan NPWP non-efektif; artikel ini fokus ke urutan praktis sebelum sampai ke langkah itu, termasuk untuk yang sudah sempat dikukuhkan PKP.
Badan usaha (PT, CV, PT Perorangan) punya jalur penghapusan NPWP sendiri karena dibubarkan/dilikuidasi (Pasal 44 ayat (2) PER-7/PJ/2025), dengan syarat tambahan seperti akta pembubaran dari instansi berwenang. Itu proses yang lebih rumit dan di luar fokus artikel ini yang membahas seller orang pribadi; kalau usahamu berbentuk badan, sebaiknya urus lewat jasa yang bisa menyiapkan dokumen pembubarannya.
Langkah 1: selesaikan dulu urusan pajak, sebelum mengajukan apa pun
Baik pengajuan status nonaktif maupun pencabutan PKP sama-sama diteliti KPP, dan salah satu yang diperiksa adalah apakah masih ada utang pajak atau sedang dalam proses pemeriksaan. Mengajukan status sebelum urusan ini beres membuat permohonan berisiko ditolak atau tertunda. Urutan yang aman:
- Setor PPh Final bulan-bulan terakhir berjualan — termasuk bulan saat memutuskan berhenti, jangan ditunda sampai lupa karena merasa "sudah tidak jualan lagi".
- Laporkan SPT Tahunan untuk tahun saat usaha masih aktif — meski usahanya berhenti di tengah tahun, penghasilan dari Januari sampai bulan berhenti tetap wajib dilaporkan di SPT Tahunan tahun itu, dengan tenggat normal 31 Maret tahun berikutnya.
- Unduh laporan penghasilan dan bukti potong terakhir dari marketplace sebelum menutup atau membiarkan akun toko tidak aktif — begitu akun ditutup penuh oleh platform, riwayat transaksi bisa jadi lebih sulit diakses lagi.
Kalau ternyata ada selisih pajak dari bulan-bulan lama yang belum disetor, lebih murah dibetulkan sendiri sekarang daripada ditagih lewat pemeriksaan nanti — lihat cara pembetulan SPT Tahunan. Kalau cuma perlu bantuan menyiapkan SPT tahun terakhir ini, jasa lapor SPT Tahunan Teman Pajak bisa membantu merekap dan mengisinya di Coretax.
Langkah 2: sudah dikukuhkan PKP? Cabut dulu, baru ajukan nonaktif
Langkah ini hanya berlaku untuk seller yang omzetnya pernah melewati Rp4,8 miliar setahun dan sudah dikukuhkan sebagai Pengusaha Kena Pajak (PKP) — kalau belum pernah PKP, lewati langkah ini. Status PKP tidak hilang sendiri hanya karena berhenti berjualan; harus diajukan pencabutannya secara terpisah sebelum mengajukan status Wajib Pajak Nonaktif, karena selama status PKP masih aktif, kewajiban lapor SPT Masa PPN (meski nihil) tetap berjalan.
Dasarnya Pasal 58 ayat (1) PER-7/PJ/2025: permohonan pencabutan pengukuhan PKP diajukan lewat Coretax di menu Portal Saya → Penghapusan & Pencabutan, pilih jenis pembatalan "Pencabutan Pengukuhan PKP", lalu unggah dokumen pendukung yang menunjukkan ketentuan sebagai PKP sudah tidak lagi terpenuhi — misalnya surat pernyataan usaha sudah berhenti beserta bukti pendukungnya (bisa berupa bukti penutupan toko di marketplace atau keterangan sejenis; dokumen persisnya sebaiknya dikonfirmasi ke KPP tempat terdaftar karena peraturan belum merinci daftar dokumen wajib).
Kepala KPP memutuskan paling lama 6 bulan sejak bukti penerimaan diterbitkan. Kalau lewat batas itu tanpa keputusan, permohonan dianggap dikabulkan dan surat pencabutan harus diterbitkan paling lama 1 bulan sesudahnya.
Langkah 3: ajukan status Wajib Pajak Nonaktif, bukan penghapusan
Setelah urusan pajak tahun aktif selesai dan status PKP (kalau ada) sudah dicabut, baru ajukan status nonaktif lewat Coretax: menu Portal → Perubahan Status WP → Penetapan Wajib Pajak Nonaktif, pilih alasan "menghentikan usaha atau pekerjaan bebas", unggah dokumen pendukung yang relevan, lalu kirim. Kepala KPP memutuskan paling lama 5 hari kerja sejak bukti penerimaan diterbitkan — jauh lebih cepat daripada pencabutan PKP, karena itu urutannya memang PKP dicabut dulu.
Enam syarat lengkap siapa yang berhak mengajukan status ini, dokumen yang biasanya diminta, dan cara mengaktifkan kembali kalau nanti berjualan lagi, semuanya sudah dibahas detail di panduan NPWP non-efektif — tidak diulang di sini.
Yang tetap tersisa meski sudah nonaktif
Status nonaktif membebaskan dari kewajiban lapor ke depan, bukan menghapus riwayat pajak yang sudah lewat. Dua hal yang tetap berlaku:
- Daluwarsa penetapan 5 tahun (Pasal 13 ayat (1) UU KUP) — DJP masih bisa menerbitkan surat ketetapan atau mengirim SP2DK untuk tahun-tahun saat usahamu masih aktif, selama belum lewat 5 tahun sejak tahun pajak itu, meski NPWP sudah nonaktif sekarang. Data yang jadi dasarnya sama seperti saat usaha masih jalan — laporan marketplace dan mutasi rekening, lihat dari mana DJP tahu omzetmu.
- Utang pajak yang belum lunas tidak ikut terhapus oleh status nonaktif — kalau belakangan ketahuan ada kekurangan dari tahun aktif, tetap ditagih seperti biasa.
Karena itu, simpan laporan penghasilan, bukti potong, dan bukti setor dari tahun-tahun usaha masih berjalan setidaknya 5 tahun, bukan langsung dihapus begitu toko ditutup.
Jangan tertukar dengan "usaha sedang sepi"
Status nonaktif hanya untuk yang benar-benar berhenti berusaha, bukan untuk toko yang masih ada tapi omzetnya kebetulan turun atau nihil sementara. Kalau usahamu masih berjalan meski sepi, yang benar adalah tetap lapor SPT dengan status nihil setiap bulan/tahun — lihat omzet turun, apakah tetap wajib setor pajak. Mengajukan nonaktif padahal usahanya masih ada (hanya "istirahat") berisiko ditolak KPP, dan kalau nanti ternyata masih ada transaksi, justru jadi masalah tersendiri karena status pajaknya tidak sesuai kenyataan.
Contoh urutan lengkap
Contoh ilustrasi (angka bulat), Toko "Kria Senja", seller orang pribadi, belum pernah dikukuhkan PKP (omzet selalu di bawah Rp4,8 miliar), memutuskan tutup usaha akhir September 2026:
| Langkah | Waktu | Yang dilakukan |
|---|---|---|
| 1. Lunasi bulan terakhir | 15 Okt 2026 | Setor PPh Final 0,5% atas omzet September (omzet Rp25.000.000 → PPh Rp125.000) |
| 2. Unduh data toko | Okt 2026 | Unduh rekap penghasilan Jan–Sep 2026 dan bukti potong PPh 22 dari Seller Centre |
| 3. Cabut PKP | — | Dilewati, karena tidak pernah dikukuhkan PKP |
| 4. Ajukan nonaktif | Jan 2027 | Setelah yakin tidak akan berjualan lagi di tahun 2027, ajukan status Wajib Pajak Nonaktif |
| 5. Lapor SPT Tahunan 2026 | s.d. 31 Mar 2027 | Tetap wajib, mencakup penghasilan Jan–Sep 2026 (usaha masih aktif), terlepas dari status nonaktif yang sudah berjalan |
Perhatikan: langkah 4 dan 5 tidak saling menunggu — mengajukan nonaktif di Januari 2027 tidak menghapus kewajiban SPT Tahunan 2026 yang tenggatnya baru 31 Maret 2027.
Kesalahan yang sering terjadi
- Langsung minta "hapus NPWP" ke KPP padahal cuma berhenti usaha — permohonan ini di luar kriteria penghapusan NPWP orang pribadi, biasanya diarahkan ke pengajuan nonaktif.
- Menutup akun marketplace duluan sebelum mengunduh laporan penghasilan dan bukti potong terakhir, sehingga data untuk SPT Tahunan atau antisipasi SP2DK jadi sulit ditelusuri lagi.
- Mengira status nonaktif otomatis membersihkan semua kewajiban lama — SPT dan pajak untuk tahun-tahun saat masih aktif tetap wajib diselesaikan, lihat juga kesalahan serupa di panduan NPWP non-efektif.
- Lupa mengurus pencabutan PKP dan baru menyadarinya beberapa tahun kemudian, padahal selama itu status PKP-nya masih tercatat aktif dan kewajiban lapor SPT Masa PPN (meski nihil) terus berjalan.
Sumber: PER-7/PJ/2025 Pasal 44 ayat (1)–(2) tentang kriteria penghapusan NPWP orang pribadi dan badan, Pasal 58 ayat (1) tentang pencabutan pengukuhan PKP, dan Pasal 34, 37 ayat (3), 38 ayat (2) tentang Wajib Pajak Nonaktif (dirujuk lengkap di panduan NPWP non-efektif) · Pasal 13 ayat (1) UU KUP tentang daluwarsa penetapan 5 tahun · DDTC News: kriteria penghapusan NPWP PER-7/PJ/2025 · DDTC News: jangka waktu & tata cara pencabutan PKP via Coretax · DDTC News: dokumen pencabutan status PKP. Nama menu Coretax dapat berubah sewaktu-waktu.
Mau tutup usaha tapi bingung urutannya?
Kami bantu cek sisa kewajiban, siapkan SPT Tahunan terakhir, dan cocokkan PPh 22 yang sudah dipotong marketplace sebelum toko benar-benar ditutup. Lihat cek gratis PPh 22 marketplace, atau tanya dulu gratis.