Undangan klarifikasi SP2DK: tatap muka atau daring, ini yang perlu disiapkan
Jawaban singkat
Setelah SP2DK, AR bisa mengundang wajib pajak untuk "Pembahasan" secara luring (tatap muka di KPP) atau daring lewat video conference (PMK 111/2025 Pasal 6 ayat 11). Yang boleh hadir mewakili wajib pajak hanya kuasa yang sah menurut PMK 44/2026: keluarga sampai derajat kedua, konsultan berizin, atau Pihak Lain ber-SKT. Hasil pembahasan dicatat dalam Berita Acara Pelaksanaan P2DK (BAP2DK). Untuk sesi daring, SE-8/PJ/2026 melarang wajib pajak merekam sesi itu dalam bentuk apa pun, sementara DJP merekam untuk dokumentasi resmi; menolak aturan ini membuat sesi daring tidak dilanjutkan.
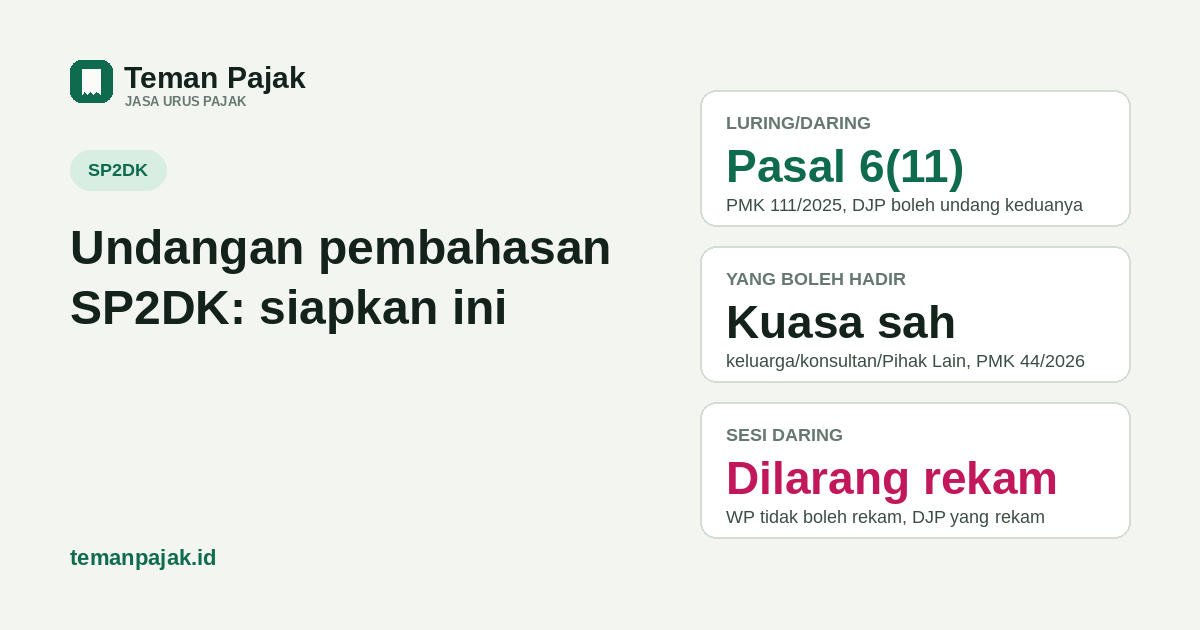
- Undangan "Pembahasan" SP2DK bisa luring atau daring, dasar hukumnya Pasal 6 ayat (11) PMK 111/2025, dijelaskan teknis di SE-8/PJ/2026.
- Yang boleh hadir mewakili wajib pajak hanya kuasa sah sesuai PMK 44/2026 (keluarga sampai derajat kedua, konsultan berizin, atau Pihak Lain ber-SKT), dengan Surat Kuasa Khusus yang menyebut urusan ini.
- Sesi daring punya aturan baru: wajib pajak dilarang merekam, DJP yang merekam. Hasilnya dicatat di BAP2DK, bukan sekadar obrolan tanpa dokumen.
Dapat telepon atau email dari KPP yang mengundang "pembahasan" setelah mengirim tanggapan SP2DK? Ini bukan berarti tanggapanmu ditolak, tapi juga bukan basa-basi. PMK 111/2025 memang memberi AR ruang untuk mengundang wajib pajak membahas data lebih lanjut — bisa datang langsung ke KPP, atau lewat video conference. Artikel ini membahas yang jarang dijelaskan tuntas: siapa yang boleh hadir, dokumen yang disiapkan, bentuk hasil pertemuannya, dan satu aturan baru yang ramai dibicarakan soal larangan merekam sesi daring.
Dasar hukumnya: Pasal 6 ayat (11) PMK 111/2025
PMK 111 Tahun 2025 tentang Pengawasan Kepatuhan Wajib Pajak memberi DJP kewenangan mengundang wajib pajak untuk hadir secara luring (tatap muka ke kantor DJP) atau melalui media daring, kapan pun tanggapan SP2DK atau data pendukungnya dinilai perlu diperjelas lebih lanjut. SE-8/PJ/2026 (Pedoman Pengawasan Kepatuhan Wajib Pajak, ditetapkan 15 Juli 2026) sebagai aturan pelaksana memakai istilah resmi "Pembahasan dengan Wajib Pajak" untuk sesi ini — didefinisikan sebagai kegiatan membahas data dan/atau keterangan yang dilaksanakan pegawai DJP bersama wajib pajak. Istilah "klarifikasi" atau "konseling" yang sering dipakai media dan konsultan pajak adalah sebutan populer, bukan nomenklatur resmi di peraturannya — tapi maksudnya sama: sesi tanya-jawab lanjutan di luar surat-menyurat biasa. Seperti dibahas di artikel tentang apa yang terjadi setelah tanggapan dikirim, undangan ini bisa datang kapan saja, termasuk sesudah tanggapan sudah dikirim dan dianggap lengkap.
Siapa yang boleh hadir mewakili wajib pajak
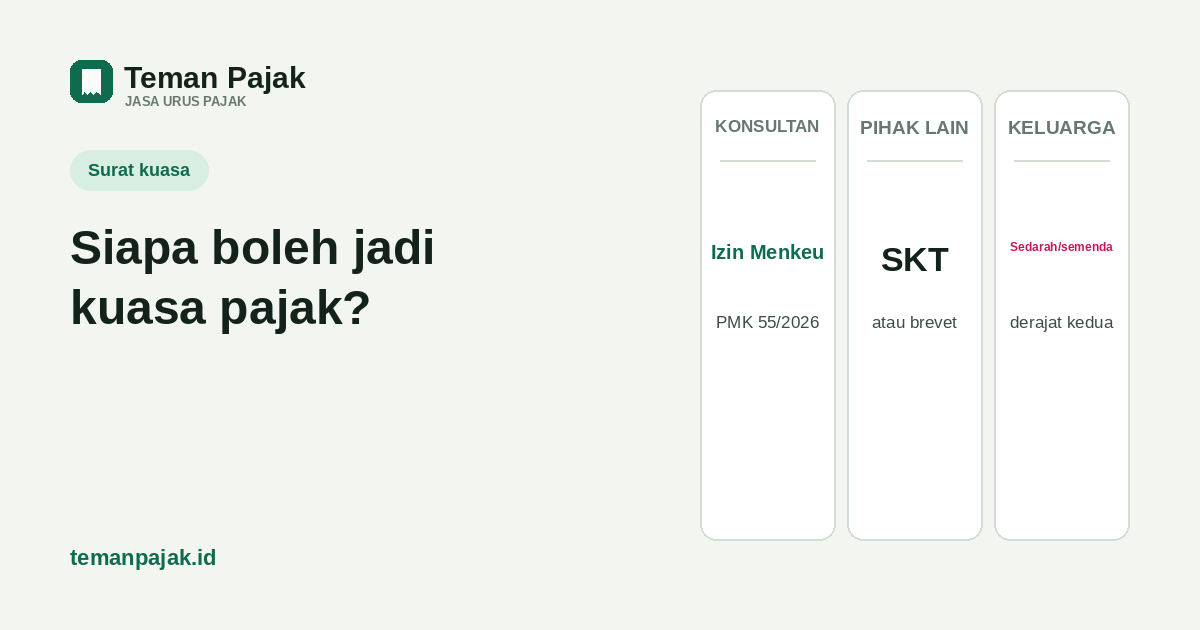
Kalau tidak bisa hadir sendiri, perlu diketahui: tidak semua orang bisa begitu saja mewakilimu di depan AR. Sejak PMK 44/2026 berlaku, pihak yang boleh ditunjuk sebagai kuasa pajak dibatasi tiga kategori — konsultan pajak berizin (PMK 55/2026), Pihak Lain yang memegang Surat Keterangan Terdaftar (atau untuk sementara pemegang brevet/ijazah perpajakan terakreditasi A sampai 31 Desember 2026), dan keluarga sedarah/semenda sampai derajat kedua. Aturan ini sudah dibahas detail di artikel surat kuasa pajak, yang juga menegaskan: hadir mewakili wajib pajak di depan petugas — termasuk sesi pembahasan SP2DK ini — adalah situasi yang justru memerlukan kuasa resmi, berbeda dari urusan rutin seperti kirim SPT yang bisa dilakukan sendiri dari akun Coretax. Surat Kuasa Khususnya harus menyebut urusan ini secara spesifik (misalnya "mendampingi pembahasan SP2DK masa pajak tertentu"), bukan kuasa umum yang isinya tidak jelas lingkupnya.
Admin toko atau staf keuangan yang bukan keluarga dan belum terdaftar sebagai Pihak Lain ber-SKT tidak otomatis bisa mendampingi, meski sehari-hari mengurus pembukuan toko. Kalau mau diwakilkan orang seperti ini, jalurnya adalah mendaftarkannya sebagai Pihak Lain lebih dulu lewat Coretax, bukan sekadar membawanya ke pertemuan.
Dokumen yang biasanya perlu disiapkan
Tidak ada daftar dokumen wajib yang dirinci dalam PMK 111/2025 atau SE-8/PJ/2026 — kebutuhan dokumen tergantung data apa yang dipertanyakan di SP2DK. Yang umumnya relevan dan baik disiapkan sebelum sesi:
| Dokumen | Fungsinya |
|---|---|
| Salinan SP2DK dan tanggapan yang sudah dikirim | Supaya pembahasan merujuk pada dokumen yang sama dengan AR |
| Rekap penjualan/pembelian (per bulan, per platform kalau jualan online) | Menjelaskan selisih omzet yang jadi dasar SP2DK |
| Bukti setor/billing pajak yang sudah dibayar | Menunjukkan kewajiban yang sudah dipenuhi, menghindari dihitung dobel |
| Mutasi rekening bank terkait usaha | Mencocokkan aliran dana dengan omzet yang dilaporkan |
| Dokumen pendukung lain (kontrak, faktur, bukti retur) | Menjelaskan transaksi spesifik yang dipertanyakan |
Prinsipnya sama seperti menyiapkan tanggapan SP2DK tertulis: bawa bukti yang langsung menjawab selisih data yang disebut di surat, bukan dokumen umum yang tidak nyambung dengan pertanyaannya.
Hasil pembahasan: Berita Acara Pelaksanaan P2DK
Sesudah sesi pembahasan atau kunjungan berlangsung — baik luring maupun daring — hasilnya dituangkan dalam Berita Acara Pelaksanaan P2DK (BAP2DK), dokumen yang mencatat apakah wajib pajak menyetujui seluruh, sebagian, atau menolak hasil penelitian AR. Menurut SE-8/PJ/2026, konsep berita acara ini sebaiknya ditanggapi paling lama 5 hari kerja sejak disampaikan. BAP2DK inilah yang jadi dasar langkah selanjutnya: kalau disepakati, bisa langsung mengarah ke penutupan kasus (SP3 P2DK) setelah pembetulan SPT; kalau tidak disepakati, jadi bagian dari LHP2DK yang bisa berujung usulan pemeriksaan — rangkaian lengkapnya ada di artikel LHP2DK. Minta salinan BAP2DK-nya untuk dipegang sendiri, jangan hanya mengandalkan catatan lisan dari pertemuan.
Aturan baru: dilarang merekam sesi daring
Satu aturan yang ramai dibicarakan sejak pertengahan 2026: untuk sesi Pembahasan SP2DK yang dilakukan lewat video conference, SE-8/PJ/2026 melarang wajib pajak merekam sesi itu dalam bentuk apa pun — audio, gambar, video, maupun tangkapan layar (screen-record). Sebaliknya, DJP sendiri yang merekam sesi tersebut untuk dokumentasi resmi internal. Kalau wajib pajak menolak mematuhi aturan ini, sesi daringnya tidak dilanjutkan. Larangan ini spesifik untuk sesi Pembahasan SP2DK lewat video conference, bukan pernyataan umum yang otomatis berlaku ke semua jenis layanan DJP lainnya.
Alasan di balik aturan ini belum dirinci dengan pasal yang spesifik di sumber yang kami baca; yang bisa dipastikan adalah eksistensi larangannya, bukan dasar filosofisnya secara pasti. Praktisnya: siapkan catatan tertulis sendiri selama sesi berlangsung (bukan rekaman), dan andalkan BAP2DK sebagai dokumen resmi hasil pertemuan — itu yang mengikat, bukan rekaman pribadi yang justru melanggar aturan kalau dibuat.
Yang sebaiknya dilakukan sebelum hadir
- Baca undangannya pelan-pelan. Pastikan format (luring/daring), tanggal-jam, dan data yang akan dibahas, bukan asal datang tanpa persiapan.
- Siapkan dokumen pendukung sesuai tabel di atas, fokus ke data yang memang dipertanyakan di SP2DK.
- Putuskan siapa yang hadir — datang sendiri, atau siapkan kuasa yang sah (PMK 44/2026) kalau ingin diwakilkan, lengkap dengan Surat Kuasa Khususnya.
- Kalau daring, jangan merekam. Catat poin penting secara manual, dan minta salinan BAP2DK sesudahnya.
- Simpan BAP2DK begitu diterima, dan tanggapi paling lama 5 hari kerja sesuai target SE-8/PJ/2026.
Kalau butuh bantuan menyiapkan rekonsiliasi data sebelum sesi pembahasan, jasa urus SP2DK Teman Pajak membantu mencocokkan angkanya — kamu tetap yang hadir dan menandatangani sendiri, atau lewat kuasa yang sah kalau memang ditunjuk.
Sumber: PMK 111 Tahun 2025 tentang Pengawasan Kepatuhan Wajib Pajak, Pasal 6 ayat 11 (JDIH Kemenkeu) · SE-8/PJ/2026 tentang Pedoman Pengawasan Kepatuhan Wajib Pajak, istilah "Pembahasan dengan Wajib Pajak" dan larangan merekam sesi daring (naskah resmi dikutip lewat basis data DDTC; larangan merekam juga diberitakan Kompas TV, 24 Juli 2026, dan dikonfirmasi silang 3 artikel independen DDTC News serta IKPI, Ortax, Pajakonline) · PMK 44 Tahun 2026 tentang kuasa wajib pajak Pasal 2, 3, dan 16 (JDIH Kemenkeu) · BAP2DK dan rangkaian LHP2DK dari IKPI. Naskah resmi SE-8/PJ/2026 belum dibaca langsung dari PDF yang ditandatangani, hanya dari kutipan basis data hukum dan ringkasan sumber pajak tepercaya; sanksi atas pelanggaran larangan merekam disebut sumber secara umum ("sesuai ketentuan yang berlaku") tanpa rincian pasal. Halaman ini informasi umum, bukan nasihat untuk kasus tertentu; konfirmasikan format undangan dan kelengkapan dokumenmu ke AR KPP.
Diundang pembahasan SP2DK dan belum yakin dokumennya cukup?
Kami bantu rekonsiliasi data sebelum sesi pembahasan lewat jasa urus SP2DK — kamu tetap yang hadir dan menandatangani sendiri. Jualan lewat marketplace dan belum yakin PPh 22-nya sudah benar? Cek gratis PPh 22 yang dipotong marketplace.