Contoh surat tanggapan SP2DK: kerangka, lampiran, dan contohnya
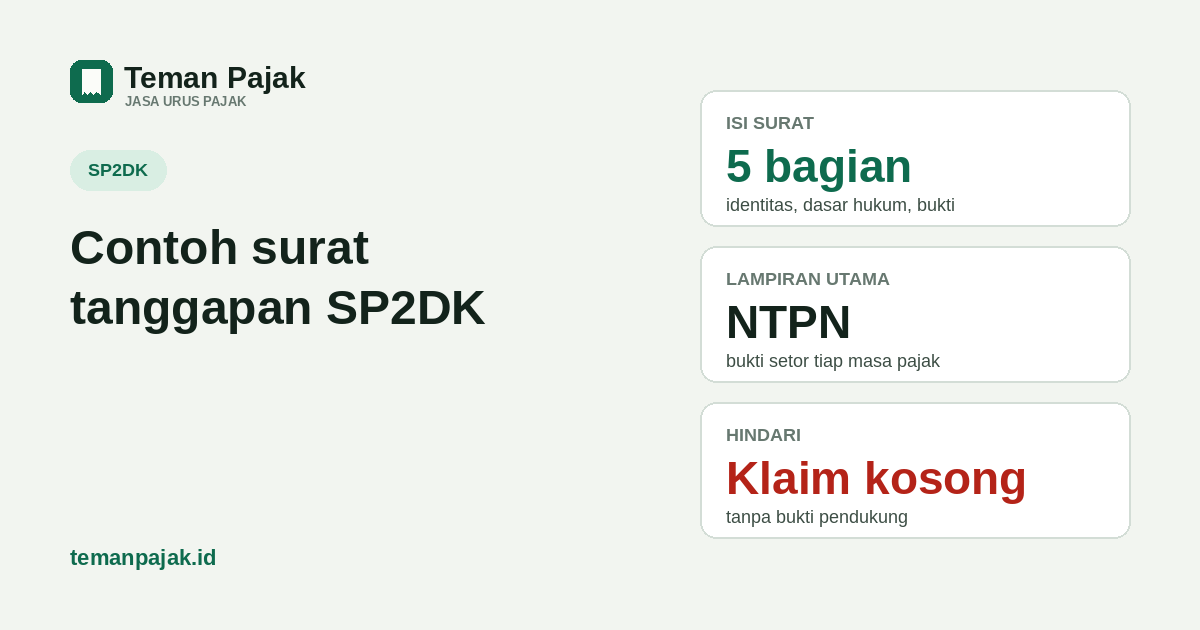
- DJP tidak mewajibkan format baku untuk surat tanggapan SP2DK, tapi ada 5 bagian yang sebaiknya selalu ada: identitas, dasar hukum, rincian per masa, penjelasan selisih, dan lampiran.
- Lampiran yang paling sering dibutuhkan: bukti setor (NTPN) dan rekap laporan penghasilan marketplace untuk masa yang dipersoalkan.
- Hindari kalimat yang mengaku di luar yang ditanya, menyalahkan pihak lain tanpa bukti, atau berjanji tanpa angka pasti — isi di bawah ada kalimat yang sebaiknya tidak dipakai, dan contoh penggantinya.
SP2DK (Surat Permintaan Penjelasan atas Data dan/atau Keterangan) tidak punya template resmi dari DJP untuk surat tanggapannya. Yang dicek Account Representative (AR) bukan bentuknya, tapi apakah isinya menjawab temuan secara jujur dan berbukti. Artikel ini fokus ke isi suratnya — kalau kamu belum tahu langkah mengirimnya lewat Coretax, baca dulu cara menjawab SP2DK lewat Coretax, lalu balik ke sini untuk menyusun teksnya.
Kerangka surat tanggapan SP2DK
Lima bagian ini sebaiknya selalu ada, apa pun jenis temuannya:
- Kepala surat & rujukan. Tanggal dan tempat, tujuan surat (Kepala KPP tempat kamu terdaftar), dan perihal yang mencantumkan nomor serta tanggal SP2DK yang kamu jawab.
- Identitas pelapor. Nama, NPWP/NIK, dan nama usaha (kalau ada). Kalau yang menandatangani bukan kamu sendiri, cantumkan juga kedudukannya sebagai kuasa.
- Dasar hukum. Sebutkan aturan yang jadi pegangan kamu menjelaskan selisih, misalnya PMK 164/2023 Pasal 6 ayat (2) untuk soal peredaran bruto, atau PP 55/2022 jo. PP 20/2026 untuk PPh Final UMKM.
- Tabel rincian per masa pajak. Bandingkan nilai versi DJP dengan versi kamu, masa demi masa, lengkap dengan sebab selisihnya.
- Lampiran. Daftar dokumen yang kamu sertakan sebagai bukti, bukan sekadar disebut di teks tanpa dilampirkan.
Urutannya boleh disesuaikan, tapi kelima unsur ini yang membuat surat kamu mudah dicek dan jarang memicu pertanyaan susulan.
Lampiran yang biasa disertakan
Lampiran yang paling sering dipakai untuk menjelaskan selisih omzet seller online:
- Rekap laporan penghasilan marketplace untuk masa yang dipersoalkan — bukan tangkapan layar dashboard, tapi laporan resmi yang bisa diunduh dari tiap platform.
- Bukti setor (NTPN) untuk kekurangan yang sudah disetor sebelum surat dikirim.
- Daftar pesanan batal atau retur, kalau selisihnya berasal dari situ — lihat dasar hukumnya di pesanan batal dan omzet pajak.
- Bukti kepemilikan toko kalau ada toko yang sebetulnya bukan atas namamu, atau sudah dialihkan ke pihak/badan lain sejak tanggal tertentu.
- Surat pernyataan bebas Rp 500 juta (khusus orang pribadi), kalau itu yang jadi dasar kamu tidak dipungut PPh 22 marketplace pada masa tertentu.
Tidak semua lampiran di atas selalu diminta — sesuaikan dengan jenis temuan yang tertulis di SP2DK kamu. Kalau AR meminta dokumen tambahan di luar daftar ini, ikuti permintaannya; dokumen yang mereka minta otomatis jadi yang paling relevan untuk kasusmu.
Kalimat yang sebaiknya dihindari
Beberapa kalimat berikut sering muncul di surat tanggapan, tapi justru memperlambat prosesnya atau memicu pertanyaan lanjutan:
- "Saya tidak ingat / tidak tahu angka pastinya." Kalau memang belum yakin, tulis dulu cara kamu menghitungnya dan sebutkan data yang sedang kamu kumpulkan, jangan berhenti di pernyataan tidak tahu.
- "Akan segera kami lunasi semuanya." Janji tanpa angka dan tanggal pasti terbaca sebagai menunda. Tulis nominal yang sudah disetor dan NTPN-nya, atau jadwal konkret kalau memang belum selesai.
- "Itu murni kesalahan pihak marketplace/platform." Boleh menjelaskan bahwa selisih berasal dari data platform, tapi harus disertai bukti pembanding, bukan tuduhan sepihak tanpa dokumen.
- Mengaku atau membuka masa pajak yang tidak ditanyakan. Jawab sesuai yang tertulis di Daftar Temuan SP2DK. Membuka masa lain yang tidak dipersoalkan hanya memperluas cakupan pemeriksaan tanpa perlu.
- Nada menantang atau emosional ke petugas. Surat yang faktual dan tertata lebih cepat selesai daripada surat yang berisi keberatan terhadap cara kerja AR.
Contoh lengkap surat tanggapan SP2DK
Contoh di bawah fiktif, dengan angka ilustrasi bulat. Toko "Anggun Kriya" menerima SP2DK karena omzet versi DJP (dari data marketplace) lebih besar daripada omzet yang sudah disetor pajaknya; sebagian selisih berasal dari pesanan batal dan retur.
| Masa | Omzet versi DJP | Omzet versi WP | Sebab selisih | PPh final 0,5% |
|---|---|---|---|---|
| Juli 2026 | Rp50.000.000 | Rp45.000.000 | Retur & batal Rp5.000.000 | Rp225.000 |
| Agustus 2026 | Rp55.000.000 | Rp55.000.000 | Tidak ada selisih | Rp275.000 |
| September 2026 | Rp60.000.000 | Rp52.000.000 | Retur & batal Rp8.000.000 | Rp260.000 |
Surat tanggapannya, setelah kekurangan (kalau ada) disetor lebih dulu:
Jakarta, 12 Oktober 2026 Kepada Kepala Kantor Pelayanan Pajak Pratama [diisi sesuai KPP terdaftar] di tempat Perihal: Tanggapan atas SP2DK Nomor [nomor SP2DK] tanggal [tanggal SP2DK] Yang bertanda tangan di bawah ini: Nama: Yusuf Pratama (contoh) NPWP/NIK: 0000 0000 0000 0001 (contoh) Usaha: Toko Anggun Kriya menyampaikan tanggapan sebagai berikut: 1. Dasar hukum: PMK 164/2023 Pasal 6 ayat (2) — peredaran bruto adalah imbalan yang diterima, sebelum dikurangi potongan penjualan, potongan tunai, dan potongan sejenis. 2. Rincian omzet dan PPh Final 0,5% per masa pajak Juli-September 2026 terlampir dalam tabel. 3. Selisih omzet versi DJP dengan versi kami pada masa Juli dan September 2026 berasal dari pesanan yang dibatalkan pembeli dan dananya dikembalikan penuh, sehingga tidak termasuk peredaran bruto. Rincian pesanan batal terlampir. 4. Kekurangan PPh Final 0,5% hasil penyesuaian ini telah kami setor sebelum surat ini dikirim; bukti setor (NTPN) terlampir. 5. Lampiran: (a) rekap laporan penghasilan marketplace Juli-September 2026, (b) daftar pesanan batal/retur, (c) bukti setor (NTPN) masa Juli-September 2026. Demikian tanggapan kami. Atas perhatian Bapak/Ibu Kepala Kantor, kami ucapkan terima kasih. Hormat kami, Yusuf Pratama
Bagian dalam tanda kurung siku wajib diganti dengan data asli dari SP2DK yang kamu terima. Jangan menyalin nomor surat atau NPWP contoh di atas.
Setelah surat dikirim
Surat ini diunggah sebagai PDF yang sudah ditandatangani lewat layanan LA.29-03 di Coretax — langkah lengkapnya, termasuk cara memastikan keaslian SP2DK dan cara membuat kode billing untuk kekurangannya, ada di cara menjawab SP2DK lewat Coretax. Kalau yang menandatangani dan mengirim bukan kamu sendiri, pastikan orangnya memegang Surat Kuasa Khusus — siapa saja yang boleh jadi kuasa dijelaskan di konsultan pajak vs jasa lapor pajak.
Kalau kamu tidak mau menyusun sendiri, tim kami bisa membantu menyiapkan rekonsiliasi dan draf suratnya lewat jasa urus SP2DK — kamu tetap yang menandatangani dan mengirimkannya.
Sumber: PMK 111/2025 jo. SE-8/PJ/2026 (tenggat 14 hari, perpanjangan 7 hari) · PMK 164/2023 Pasal 6 ayat (2) (JDIH BPK) · PMK 44 Tahun 2026 Pasal 2 & 7 (kuasa) · Cara menanggapi SP2DK via Coretax (DDTC News).
Baru dapat SP2DK?
Foto atau kirim PDF suratnya. Kami bantu cocokkan angkanya dan siapkan draf surat tanggapan sebelum tenggat 14 hari.