Konsultan pajak vs jasa lapor pajak: mana yang kamu butuhkan?
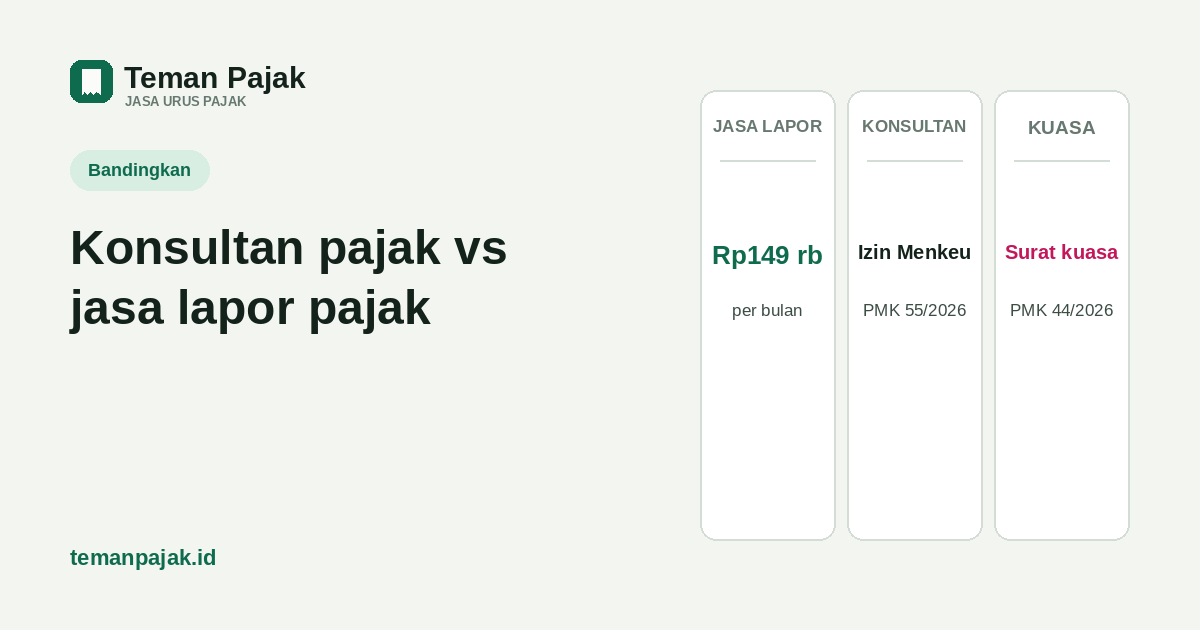
- Konsultan pajak terdaftar adalah orang yang memegang Izin Konsultan Pajak dari Menteri Keuangan. Dasarnya kini PMK 55 Tahun 2026, berlaku sejak 24 Agustus 2026.
- Jasa lapor pajak menghitung pajak, membuat kode billing, dan menyiapkan draf laporan. Yang login, menekan kirim, dan membayar tetap kamu.
- Urusan rutin dan SP2DK yang kamu jawab sendiri cukup dengan jasa lapor. Begitu butuh orang yang mewakilimu, misalnya saat pemeriksaan, cari konsultan pajak terdaftar dan cek izinnya dulu.
Pilih jasa lapor pajak kalau urusanmu rutin: menghitung pajak bulanan, membuat kode billing, menyusun SPT Tahunan, atau menyiapkan jawaban SP2DK yang kamu kirim sendiri. Pilih konsultan pajak terdaftar kalau kamu butuh orang yang mewakilimu di depan kantor pajak, misalnya saat pemeriksaan, karena mewakili wajib pajak hanya boleh dilakukan kuasa yang memegang Surat Kuasa Khusus. Izin konsultannya sekarang diatur PMK 55 Tahun 2026 dan diberikan Menteri Keuangan.
Bedanya dalam satu tabel
| Hal | Jasa lapor pajak | Konsultan pajak terdaftar |
|---|---|---|
| Izin | Tidak memegang Izin Konsultan Pajak, jadi tidak berpraktik sebagai konsultan pajak | Wajib memegang Izin Konsultan Pajak (PMK 55/2026 Pasal 3) |
| Boleh mewakilimu di kantor pajak? | Tidak, kecuali orangnya memenuhi syarat kuasa | Boleh, dengan Surat Kuasa Khusus darimu |
| Siapa yang mengirim laporan | Kamu sendiri, dari akun Coretax-mu | Kamu, atau kuasamu untuk urusan yang tertulis di surat kuasa |
| Pekerjaan khas | Hitung PPh bulanan, kode billing, draf SPT Tahunan, draf surat tanggapan SP2DK | Semua itu, ditambah mendampingi atau mewakilimu saat pemeriksaan dan mengurus keberatan atas namamu |
| Klien yang boleh dilayani | Tidak dibatasi tingkat izin | Sesuai tingkat izin: A, B, atau C |
| Kalau ada yang salah | Kewajiban pajak tetap milikmu | Kewajiban pajak tetap milikmu (PMK 44/2026 Pasal 2 ayat 3) |
Baris terakhir sering terlewat. Menyewa siapa pun, termasuk konsultan berizin, tidak memindahkan kewajiban pajakmu. Yang berpindah hanya pekerjaannya.
Konsultan pajak terdaftar: izinnya dari Menteri Keuangan
Aturan yang berlaku sekarang adalah PMK 55 Tahun 2026 tentang Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak. Menurut JDIH Kemenkeu (dibaca 4 Oktober 2026), peraturan ini ditetapkan 22 Juli 2026 dan berlaku sejak diundangkan pada 24 Agustus 2026. Pasal 61-nya mencabut PMK 111/PMK.03/2014 beserta perubahannya, PMK 175/PMK.01/2022. Jadi kalau kamu membaca tulisan yang masih menyebut dua nomor itu, dasar hukumnya sudah diganti.
Pasal 1 angka 1 mendefinisikan konsultan pajak sebagai seseorang yang telah memperoleh izin dari Menteri Keuangan untuk memberikan jasa perpajakan. Pasal 3 lebih tegas: "Setiap orang yang berprofesi sebagai Konsultan Pajak wajib memiliki Izin Konsultan Pajak." Izin praktik yang terbit sebelum aturan ini tetap berlaku sebagai Izin Konsultan Pajak (Pasal 60 huruf a).
Izinnya punya tiga tingkat (Pasal 4), dan ini penting saat memilih:
- Tingkat A: melayani orang pribadi, kecuali orang pribadi yang tinggal di negara mitra perjanjian penghindaran pajak berganda.
- Tingkat B: orang pribadi dan badan, kecuali perusahaan penanaman modal asing, bentuk usaha tetap, dan pihak di negara mitra perjanjian itu.
- Tingkat C: seluruh orang pribadi dan badan.
Seller perorangan cukup dilayani tingkat A. Kalau usahamu sudah berbentuk PT atau CV, konsultannya minimal tingkat B.
Kapan cukup jasa lapor, kapan perlu konsultan
Contoh di bawah memakai angka ilustrasi: seller orang pribadi dengan omzet Rp60 juta per bulan. Biaya yang dihitung hanya biaya jasa dengan harga tertulis kami, belum termasuk pajak yang kamu setor ke kas negara.
Skenario A: urusan rutin setahun
Omzet sampai Rp100 juta per bulan masuk paket Setor Bulanan Rp149.000 per bulan. Bayar bulanan: Rp149.000 × 12 = Rp1.788.000, ditambah SPT Tahunan pribadi Rp249.000, jadi Rp2.037.000 setahun. Bayar tahunan: cukup 10 bulan, Rp149.000 × 10 = Rp1.490.000, dan SPT Tahunan pribadi sudah termasuk. Selisihnya Rp547.000.
Keputusan: jasa lapor cukup. Tidak ada urusan yang perlu diwakili, karena kode billing kamu bayar sendiri dan SPT kamu kirim sendiri.
Skenario B: di tengah tahun datang SP2DK
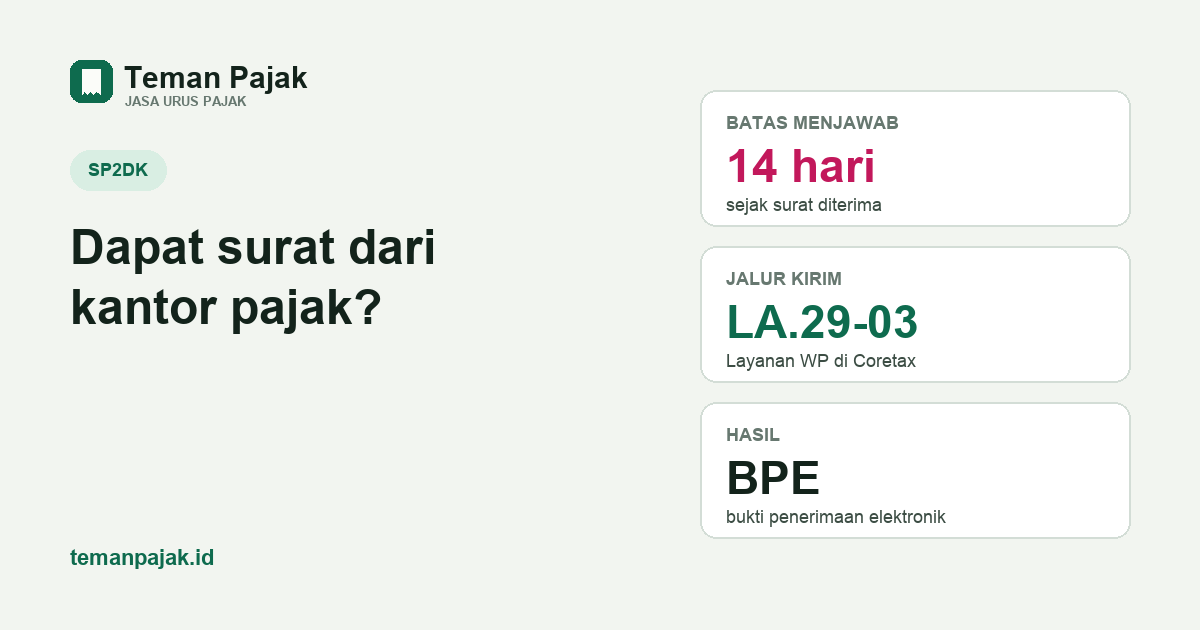
SP2DK harus ditanggapi dalam 14 hari, dan bisa diperpanjang 7 hari dengan pemberitahuan tertulis ke KPP (PMK 111/2025 Pasal 6 ayat 2 dan ayat 5). Untuk pelanggan setor bulanan, tarif jasa SP2DK Rp745.000, jadi total setahun Rp1.490.000 + Rp745.000 = Rp2.235.000. Cek balik: Rp2.235.000 dikurangi Rp745.000 tersisa Rp1.490.000, sama dengan 10 bulan × Rp149.000. Tanpa langganan, tarif per kasusnya Rp1.490.000.
Keputusan: jasa lapor masih cukup, selama tanggapannya kamu kirim sendiri. Langkahnya ada di cara menjawab SP2DK lewat Coretax.
Skenario C: kasusnya berlanjut ke pemeriksaan
Di tahap ini kamu biasanya butuh orang yang bisa duduk di depan pemeriksa atas namamu. Itu pekerjaan kuasa, dan kuasa wajib memegang Surat Kuasa Khusus darimu (PMK 44/2026 Pasal 7 ayat 1). Biayanya ditentukan kantor konsultan lewat penawaran; kisaran pasarnya kami rangkum di artikel biaya jasa konsultan pajak.
Keputusan: pakai konsultan pajak terdaftar (atau keluarga yang memenuhi syarat, lihat bagian berikut), dan cek izinnya sebelum menandatangani surat kuasa.
| Skenario | Biaya jasa setahun | Yang kamu butuhkan |
|---|---|---|
| A. Rutin | Rp1.490.000 (bayar tahunan) atau Rp2.037.000 (bulanan + SPT) | Jasa lapor pajak |
| B. Rutin + SP2DK | Rp2.235.000 | Jasa lapor pajak, kamu yang mengirim tanggapan |
| C. Pemeriksaan | Sesuai penawaran konsultan | Kuasa: konsultan pajak terdaftar atau keluarga |
Siapa saja yang boleh mewakilimu di kantor pajak
Aturan kuasa ada di PMK 44 Tahun 2026, berlaku sejak 6 Juli 2026 (JDIH Kemenkeu, dibaca 4 Oktober 2026). Peraturan ini mencabut PMK 229/PMK.03/2014. Pasal 2 ayat (2) menyebut tiga pihak yang boleh ditunjuk sebagai kuasa:
- Konsultan pajak, dianggap kompeten bila memegang Izin Konsultan Pajak.
- Pihak Lain, yaitu orang selain konsultan dan keluarga yang sudah memperoleh Surat Keterangan Terdaftar.
- Keluarga: suami, istri, atau keluarga sedarah atau semenda sampai derajat kedua. Keluarga tidak perlu membuktikan kompetensi pajak (Pasal 3 ayat 1), tetapi surat kuasanya harus melampirkan bukti hubungan keluarga, misalnya salinan kartu keluarga.
Ada masa peralihan. Menurut Pasal 16, orang yang bukan konsultan tetapi memegang sertifikat brevet, atau ijazah perpajakan minimal Diploma III dari perguruan tinggi terakreditasi A, masih bisa ditunjuk sebagai kuasa sampai 31 Desember 2026, dengan surat kuasa kertas yang diserahkan ke KPP. Sesudah tanggal itu, kalau tidak ada perubahan aturan, jalurnya tinggal Surat Keterangan Terdaftar.
Konsultan atau Pihak Lain yang izinnya sedang dibekukan atau dicabut tidak bisa ditunjuk sebagai kuasa (Pasal 4). Karena itu langkah cek di bawah layak dikerjakan sebelum tanda tangan.
Cara cek konsultan pajak terdaftar
- Minta identitasnya. Nama lengkap, NPWP, dan nomor izinnya. Konsultan yang benar tidak keberatan memberikannya.
- Cari di SIKOP. Buka sikop.kemenkeu.go.id, pilih menu Cari Konsultan, lalu cari berdasarkan NPWP atau nama.
- Lihat statusnya. Yang kamu cari status aktif. Dibekukan atau dicabut berarti ia tidak bisa menjadi kuasamu.
- Cocokkan tingkat izin. Untuk PT atau CV, minimal tingkat B.
- Tulis surat kuasanya dengan jelas. Surat Kuasa Khusus minimal memuat jenis urusan yang dikuasakan dan masa berlakunya (PMK 44/2026 Pasal 7 ayat 3). Kuasa hanya boleh mengerjakan yang tertulis di situ (Pasal 8).
Yang belum bisa dipastikan: saat kami mencoba membuka SIKOP pada 4 Oktober 2026, situsnya menolak akses dari sistem kami, jadi tampilan terbarunya belum kami lihat sendiri. PMK 55/2026 juga menyerahkan pembinaan konsultan dan penyajian informasinya kepada direktur jenderal Kementerian Keuangan yang mengurus sektor keuangan, sehingga alamat atau menu pencarian bisa berubah. Kalau SIKOP tidak bisa dibuka, tanyakan status konsultannya ke KPP tempatmu terdaftar.
Yang kami kerjakan, dan yang tidak
Teman Pajak adalah jasa urus pajak, bukan kantor konsultan pajak, dan kami tidak memegang Izin Konsultan Pajak. Karena itu kami tidak memakai sebutan konsultan pajak dan tidak menjadi kuasamu. Batas peran ini juga tertulis di halaman tentang kami.
- Kami kerjakan: menghitung PPh Final 0,5% dari laporan omzet, membuat kode billing tiap masa, menyiapkan SPT Tahunan pribadi dan badan, dan menyusun surat tanggapan SP2DK. Rinciannya di jasa lapor pajak online, jasa SPT Tahunan, dan jasa jawab SP2DK.
- Tidak kami kerjakan: meminta password Coretax, menerima titipan uang pajak, dan mewakilimu dalam pemeriksaan atau keberatan. Kasus seperti itu kami rujuk ke konsultan pajak terdaftar, dan kami tetap membantu menyiapkan datanya.
Kalau kamu baru mulai dan belum tahu urusanmu masuk skenario mana, langkah pertamanya biasanya rapikan dulu yang rutin: cara lapor SPT Tahunan orang pribadi menjelaskan apa saja yang perlu disiapkan.
Sumber (dibaca 4 Oktober 2026): PMK 55 Tahun 2026 Pasal 1, 3, 4, 60, 61 · PMK 44 Tahun 2026 Pasal 1, 2, 3, 4, 7, 8, 16 · PMK 111 Tahun 2025 Pasal 6. Harga jasa adalah harga tertulis Teman Pajak per Oktober 2026. Artikel ini informasi umum, bukan nasihat untuk kasus tertentu.
Urusanmu masih yang rutin?
Kirim satu laporan penghasilan bulanan. Kami hitungkan pajaknya gratis, lengkap dengan cara menghitungnya, dan kami bilang terus terang kalau kasusmu sudah perlu konsultan pajak terdaftar.