Surat kuasa pajak: siapa boleh jadi kuasa, dan cara menunjuknya di Coretax
Jawaban singkat
Menurut PMK 44/2026, hanya tiga pihak yang boleh ditunjuk sebagai kuasa pajak: konsultan pajak berizin (PMK 55/2026), Pihak Lain yang memegang Surat Keterangan Terdaftar (SKT), dan keluarga — suami, istri, atau sedarah/semenda sampai derajat kedua — tanpa perlu bukti kompetensi pajak. Pemegang sertifikat brevet atau ijazah perpajakan terakreditasi A masih boleh ditunjuk sampai 31 Desember 2026, dan Surat Kuasa Khusus yang sudah dibuat dalam masa itu tetap berlaku sampai urusannya selesai, bukan otomatis gugur begitu tanggal itu lewat (Pasal 16 ayat 4). Penunjukan kuasa dilakukan lewat Portal Wajib Pajak di Coretax dan baru aktif setelah kedua pihak menandatangani secara elektronik serta membubuhkan e-meterai.
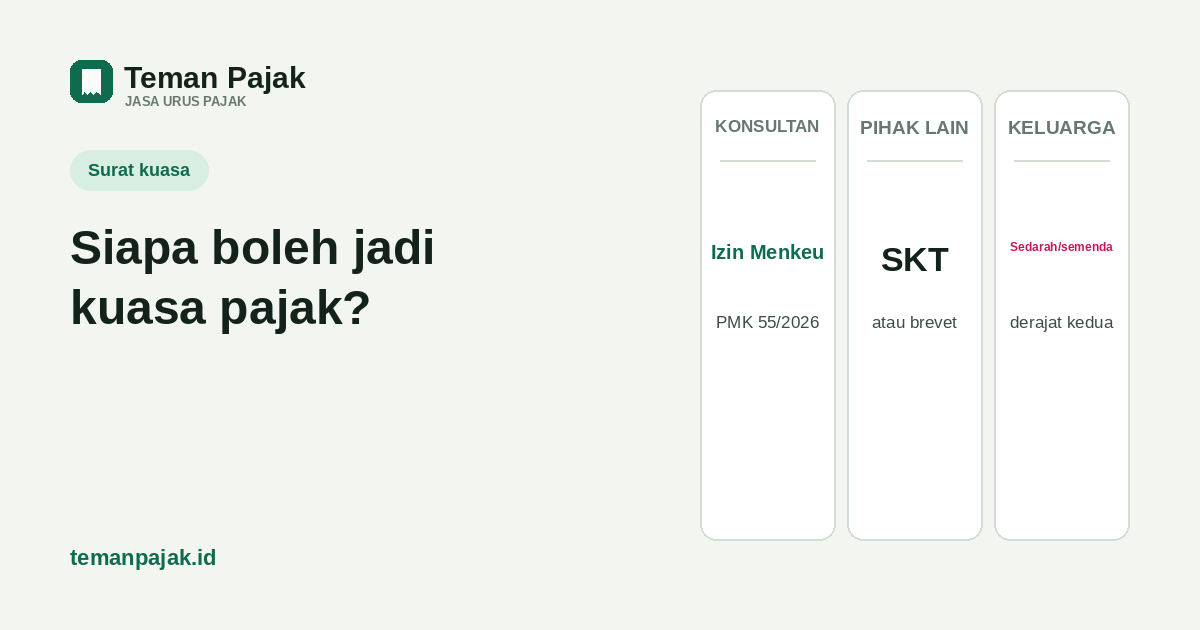
- Tiga kategori kuasa pajak: konsultan berizin, Pihak Lain ber-SKT, dan keluarga sedarah/semenda sampai derajat kedua (PMK 44/2026 Pasal 2).
- Pemegang brevet boleh jadi kuasa sampai 31 Desember 2026; surat kuasa yang sudah dibuat di masa itu tetap berlaku sampai urusannya tuntas, tidak otomatis gugur (Pasal 16 ayat 4).
- Kuasa ditunjuk lewat Portal Wajib Pajak di Coretax, aktif setelah tanda tangan elektronik dua pihak dan e-meterai terpasang.
Dulu, hampir siapa saja yang dipercaya pemilik usaha — admin toko, staf keuangan, bahkan anggota keluarga — bisa mewakili urusan pajak tanpa syarat khusus. Sejak PMK 44 Tahun 2026 berlaku (6 Juli 2026), itu tidak berlaku lagi. Mewakili wajib pajak sekarang hanya boleh dilakukan pihak yang memenuhi syarat tertentu, dengan Surat Kuasa Khusus yang jelas ruang lingkupnya. Banyak panduan tentang SP2DK dan pemeriksaan pajak menjelaskan cara menjawab surat, tapi jarang menjelaskan tuntas siapa yang boleh menjadi kuasa, apa isi suratnya, dan bagaimana mendaftarkannya di Coretax — tiga hal itu yang dijawab di sini.
Siapa boleh jadi kuasa pajak
Pasal 2 ayat (2) PMK 44/2026 membatasi kuasa wajib pajak hanya untuk tiga kategori:
| Kategori | Syarat | Dasar pasal |
|---|---|---|
| Konsultan pajak | Memegang Izin Konsultan Pajak yang masih aktif (PMK 55/2026) | Pasal 2 ayat (2) huruf a |
| Pihak Lain | Memperoleh Surat Keterangan Terdaftar (SKT) dari Ditjen Pajak | Pasal 2 ayat (2) huruf b |
| Keluarga | Suami, istri, atau sedarah/semenda sampai derajat kedua; tanpa bukti kompetensi, tapi lampirkan bukti hubungan keluarga (misalnya kartu keluarga) | Pasal 2 ayat (2) huruf c & Pasal 3 ayat (1) |
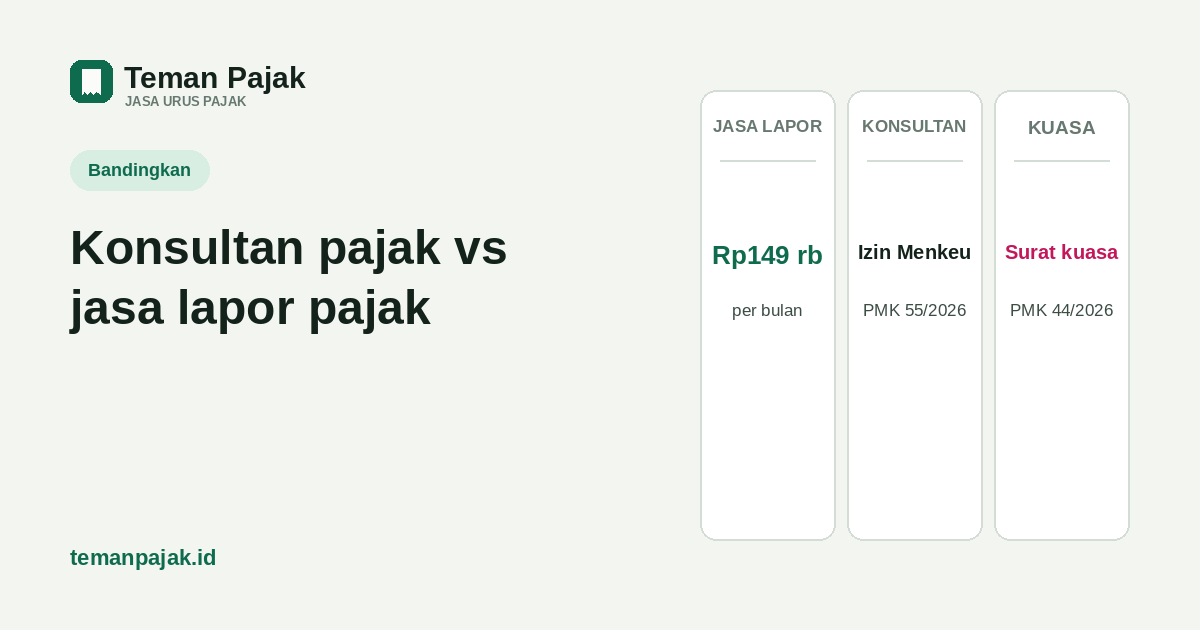
Ada masa peralihan untuk kategori Pihak Lain: Pasal 16 menyebut orang yang bukan konsultan tapi memegang sertifikat brevet, atau ijazah pendidikan formal perpajakan minimal Diploma III dari perguruan tinggi terakreditasi A, masih bisa ditunjuk sebagai kuasa sampai 31 Desember 2026, dengan Surat Kuasa Khusus kertas yang melampirkan fotokopi brevet atau ijazahnya. Satu hal yang sering disalahpahami: Surat Kuasa Khusus yang dibuat dalam masa peralihan itu tidak otomatis gugur begitu kalender berganti ke 2027. Pasal 16 ayat (4) menegaskan surat kuasa tersebut tetap berlaku sampai urusan yang dikuasakan benar-benar selesai. Yang berubah sesudah 31 Desember 2026 hanyalah syarat untuk kuasa baru yang baru mau ditunjuk — jalurnya tinggal SKT, brevet saja tidak lagi cukup. Konsultan atau Pihak Lain yang izinnya sedang dibekukan atau dicabut juga tidak bisa ditunjuk (Pasal 4), jadi mengecek status izinnya dulu — misalnya lewat SIKOP untuk konsultan — layak dilakukan sebelum tanda tangan. Rincian cara mengecek izin konsultan dan skenario kapan sebaiknya memilih konsultan dibanding jasa lapor pajak biasa, ada di konsultan pajak vs jasa lapor pajak.
Isi Surat Kuasa Khusus yang wajib ada
PMK 44/2026 tidak mewajibkan format baku, tapi Pasal 7 ayat (3) menetapkan isi minimalnya: identitas pemberi kuasa (wajib pajak) dan penerima kuasa, jenis urusan yang dikuasakan (misalnya "menjawab SP2DK masa Januari-Juni 2026" atau "mendampingi pemeriksaan tahun pajak 2025"), dan masa berlaku surat kuasanya. Dua batasan penting dari Pasal 8 yang sering terlewat:
- Satu Surat Kuasa Khusus hanya untuk satu orang kuasa. Tidak bisa menunjuk dua orang sekaligus dalam satu surat untuk urusan yang sama.
- Kuasa tidak boleh melimpahkan kembali kuasanya ke pihak lain. Kalau butuh ganti orang, wajib pajak sendiri yang membuat surat kuasa baru.
- Kuasa hanya boleh mengerjakan urusan yang tertulis di surat itu — surat kuasa untuk SP2DK tidak otomatis berlaku untuk pemeriksaan yang datang belakangan.
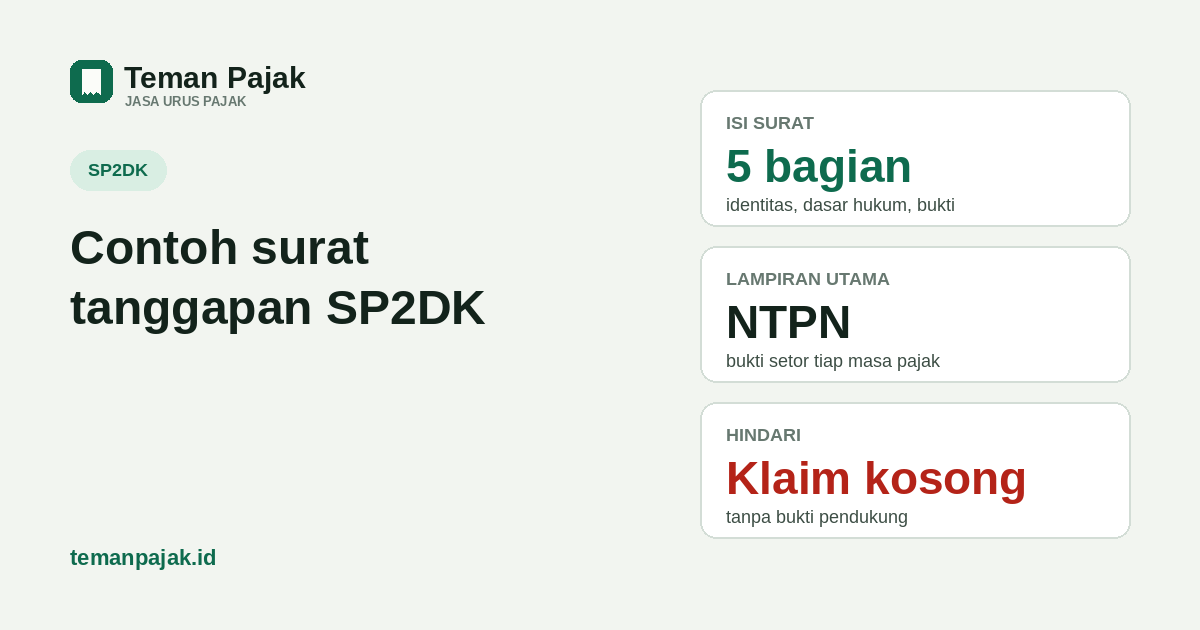
Untuk kategori keluarga, lampirkan bukti hubungan (kartu keluarga atau akta); untuk Pihak Lain, lampirkan SKT; untuk masa peralihan brevet, lampirkan fotokopi sertifikat brevet atau ijazahnya. Kalau yang menandatangani dan mengirim surat tanggapan SP2DK bukan wajib pajak sendiri, kedudukannya sebagai kuasa juga perlu dicantumkan di surat tanggapannya — contoh kerangka suratnya ada di contoh surat tanggapan SP2DK.
Cara menunjuk kuasa lewat Coretax
Penunjukan kuasa sekarang dilakukan langsung dari Portal Wajib Pajak, bukan lewat formulir kertas yang diserahkan ke KPP (kecuali untuk masa peralihan brevet yang disebut di atas). Urutannya:
- Masuk ke Portal Wajib Pajak di Coretax dengan NIK/NPWP dan kata sandi.
- Buka menu Portal Saya → Perubahan Status → Penunjukan Wakil/Kuasa.
- Pilih tipe perwakilan sesuai kategori kuasa (konsultan, Pihak Lain, atau keluarga), lalu isi identitas pihak yang ditunjuk.
- Unggah dokumen pendukung: SKT, fotokopi brevet/ijazah untuk masa peralihan, atau bukti hubungan keluarga, sesuai kategorinya.
- Kirim permohonan. Pihak yang ditunjuk akan menerima notifikasi dan harus menyetujui penunjukan itu dari akun Coretax-nya sendiri — jadi orang yang mau ditunjuk perlu sudah punya akun Coretax aktif, dan Pihak Lain atau konsultan biasanya perlu teregistrasi lebih dulu di sistem.
- Tanda tangan elektronik dua pihak dan e-meterai. Setelah disetujui, wajib pajak dan kuasa sama-sama menandatangani dokumen penunjukan secara elektronik, lalu dibubuhkan e-meterai. Penunjukan baru benar-benar aktif setelah langkah e-meterai ini selesai, bukan sejak permohonan dikirim.
Nama menu dan urutan klik di Coretax bisa berubah sewaktu-waktu sesuai pembaruan sistem DJP. Kalau menunya tidak ditemukan seperti di atas, cek dulu pengumuman resmi di akun Coretax atau tanyakan ke KPP tempat terdaftar.
Kapan sebenarnya butuh kuasa: SP2DK vs pemeriksaan
| Situasi | Perlu kuasa? | Keterangan |
|---|---|---|
| Hitung pajak bulanan, buat kode billing, kirim SPT Tahunan | Tidak | Semua dikirim dari akun Coretax wajib pajak sendiri |
| Menjawab SP2DK | Tidak, kalau tanggapan kamu tanda tangani dan kirim sendiri | Tanggapan bisa disiapkan jasa lapor pajak, tapi tetap kamu yang menandatangani dan mengirim lewat akunmu |
| Hadir pembahasan atau diperiksa petugas pajak | Perlu, kalau ingin diwakilkan | Mewakili wajib pajak di depan petugas hanya boleh dilakukan kuasa bersurat kuasa khusus |
Jadi kuasa baru benar-benar relevan begitu kamu ingin ada orang lain yang duduk mewakilimu di depan petugas pajak, bukan untuk urusan rutin yang memang kamu kirim sendiri dari akun Coretax. Rincian perbandingan biaya dan skenario kapan cukup jasa lapor pajak, kapan perlu naik ke konsultan berkuasa, ada di tabel skenario pada artikel konsultan pajak vs jasa lapor pajak. Kalau surat yang kamu terima adalah SP2DK, langkah dan tenggatnya lengkap ada di jasa urus SP2DK — bagian itu juga menjelaskan batas peran jasa urus pajak yang bukan kuasa.
Kesalahan yang sering terjadi
- Menganggap karyawan atau admin toko otomatis bisa jadi kuasa seperti sebelum PMK 44/2026 berlaku, padahal sekarang perlu SKT atau brevet dalam masa peralihan.
- Menulis Surat Kuasa Khusus tanpa menyebut jenis urusan dan masa berlakunya secara spesifik, sehingga kuasa dianggap tidak berwenang saat urusannya diperluas.
- Mengira penunjukan kuasa sudah aktif begitu permohonan dikirim, padahal baru aktif setelah tanda tangan elektronik dua pihak dan e-meterai selesai.
- Mengira Surat Kuasa Khusus era brevet otomatis batal per 1 Januari 2027, padahal Pasal 16 ayat (4) menyebutnya tetap berlaku sampai urusan itu selesai.
Sumber: PMK 44 Tahun 2026 Pasal 2, 3, 4, 7, 8, dan 16 (JDIH Kemenkeu; teks pasal dikonfirmasi silang lewat ringkasan independen IKPI dan Ortax) · PMK 55 Tahun 2026 tentang izin konsultan pajak (JDIH Kemenkeu) · Mekanisme penunjukan kuasa di Coretax, termasuk persetujuan tanda tangan elektronik dua pihak dan e-meterai, berdasarkan panduan DDTC News dan IKPI tentang aplikasi Coretax — tampilan menu dapat berubah sesuai pembaruan sistem DJP.
Butuh bantuan menyiapkan dokumen SP2DK atau surat kuasanya?
Kami bantu siapkan rekonsiliasi data dan draf surat tanggapan lewat jasa urus SP2DK — suratnya tetap kamu tandatangani dan kirim sendiri, atau lewat kuasa yang kamu tunjuk. Jualan lewat marketplace dan belum yakin PPh 22-nya sudah benar? Cek gratis PPh 22 yang dipotong marketplace.