Tanda-Tanda Akan Diperiksa Pajak, dan Bedanya dengan SP2DK
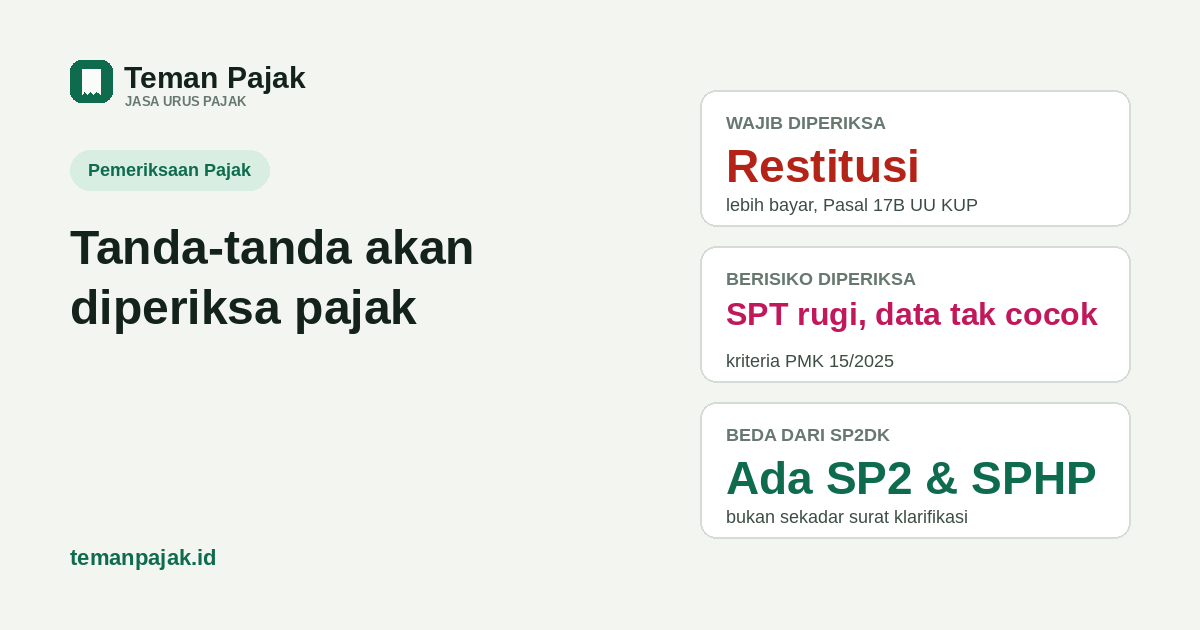
- Hanya satu pemicu yang memang wajib diperiksa menurut undang-undang: mengajukan restitusi/lebih bayar (Pasal 17B UU KUP). Pemicu lain sifatnya membuat berisiko diperiksa, bukan otomatis.
- SP2DK secara resmi bukan bagian dari rangkaian pemeriksaan — pemeriksaan resmi baru dimulai kalau ada Surat Perintah Pemeriksaan (SP2) dan berakhir dengan SPHP.
- Begitu SP2 datang: dokumen wajib diserahkan maks 1 bulan, tanggapan SPHP maks 5 hari kerja, dan kalau tidak setuju dasar hukumnya ada jalur Quality Assurance dalam 3 hari kerja.
Banyak seller mengira surat apa pun dari kantor pajak berarti sedang "diperiksa". Padahal SP2DK dan pemeriksaan pajak formal adalah dua hal yang berbeda, dengan dasar hukum, proses, dan konsekuensi yang tidak sama. Mengenali tandanya sejak awal membantu menyiapkan dokumen yang tepat, dan tahu kapan sebenarnya belum perlu panik.
Kenapa SP2DK dan pemeriksaan sering tertukar
SP2DK (Surat Permintaan Penjelasan atas Data dan/atau Keterangan, diatur PMK 111/2025) sifatnya klarifikasi administratif — tenggatnya 14 hari, bisa diperpanjang 7 hari, dan secara eksplisit bukan bagian dari rangkaian pemeriksaan: tidak ada Surat Perintah Pemeriksaan maupun Surat Tugas yang menyertainya. Pemeriksaan pajak formal diatur regulasi lain, PMK 15 Tahun 2025, yang sejak 14 Februari 2025 menggantikan aturan lama (PMK 17/PMK.03/2013 dan PMK 184/PMK.03/2015 — kedua aturan ini sudah dicabut, jangan dipakai lagi kalau menemukan rujukannya di artikel lama). Pemeriksaan resmi selalu dimulai dengan surat pemberitahuan plus Surat Perintah Pemeriksaan (SP2), dan berakhir dengan Surat Pemberitahuan Hasil Pemeriksaan (SPHP) serta ketetapan pajak. Kalau suratmu tidak menyebut SP2 atau Surat Tugas, kemungkinan besar itu masih SP2DK, bukan pemeriksaan.
Pemicu yang memang wajib diperiksa: restitusi lebih bayar
Dari semua kemungkinan pemicu, hanya satu yang benar-benar wajib menurut undang-undang: mengajukan permohonan pengembalian kelebihan pembayaran pajak (restitusi). Pasal 17B UU KUP mewajibkan DJP memeriksa permohonan itu dan menerbitkan ketetapan paling lama 12 bulan sejak permohonan diterima lengkap. Kalau 12 bulan lewat tanpa ketetapan, permohonan dianggap dikabulkan. Jadi kalau SPT Tahunanmu lebih bayar dan kamu memilih meminta restitusi (bukan dikompensasikan ke tahun depan), pemeriksaan memang sudah pasti menyusul — ini bukan tanda sesuatu yang salah, melainkan prosedur baku.
Pemicu lain yang membuat berisiko diperiksa
Di luar restitusi, Pasal 4 ayat 1 PMK 15/2025 menyebut beberapa kondisi yang membuat DJP bisa memeriksa — bukan wajib otomatis. Yang paling relevan untuk seller dan UMKM:
| Kondisi | Status |
|---|---|
| Mengajukan restitusi/lebih bayar | Wajib diperiksa (Pasal 17B UU KUP) |
| SPT menyatakan rugi | Berisiko diperiksa |
| Perubahan tahun buku, pembubaran, atau merger usaha | Berisiko diperiksa |
| Revaluasi aset tetap | Berisiko diperiksa |
| Data konkret yang tidak cocok dengan SPT (marketplace, bank, ILAP) | Berisiko diperiksa |
| Hasil analisis risiko kepatuhan DJP | Berisiko diperiksa |
| SP2DK yang didiamkan atau dijawab tidak memadai | Berisiko diusulkan jadi pemeriksaan |
Daftar persis dan jumlah kriteria di Pasal 4 ayat 1 belum bisa kami pastikan dari naskah resminya (berkas PDF di JDIH belum berhasil diakses langsung saat artikel ini ditulis) — tulisan di atas memakai kondisi yang konsisten disebut beberapa sumber, bukan kutipan pasal kata demi kata. Kalau statusmu termasuk salah satu di atas, itu bukan jaminan akan diperiksa, hanya berarti risikonya lebih tinggi dibanding WP yang datanya cocok dan SPT-nya nihil atau kurang bayar wajar.
Kalau SP2DK didiamkan atau jawabannya dianggap tidak cukup
Ini jalur yang paling sering dialami seller: dimulai dari data marketplace atau bank yang tidak cocok dengan SPT, DJP mengirim SP2DK. Kalau tidak ditanggapi dalam tenggat, atau jawabannya dianggap tidak sesuai dengan temuan, kasusnya dituangkan dalam Laporan Hasil P2DK — salah satu kemungkinan simpulannya adalah diusulkan menjadi pemeriksaan. Usulan ini tetap perlu persetujuan Kepala KPP, jadi tidak otomatis dalam hitungan hari. Penjelasan lengkap soal apa yang terjadi kalau SP2DK didiamkan ada di artikel sebelumnya.
Tanda prosesnya sudah dimulai: Surat Pemberitahuan dan SP2
Tanda paling jelas bahwa yang sedang terjadi memang pemeriksaan formal, bukan lagi SP2DK: ada Surat Pemberitahuan Pemeriksaan yang disertai salinan Surat Perintah Pemeriksaan (SP2) atau Surat Tugas. Begitu itu diterima, pemeriksa berhak meminta buku, catatan, dokumen, dan data elektronik — dan kamu berhak lebih dulu meminta mereka menunjukkan tanda pengenal dan SP2 aslinya sebelum menyerahkan apa pun. Dokumen yang diminta wajib diserahkan paling lama 1 bulan sejak surat permintaannya disampaikan; lewat dari itu, dokumen yang belum diserahkan dianggap tidak ada dan tidak bisa dipakai lagi untuk membela posisi sendiri — kecuali memang belum bisa diperoleh dari pihak ketiga.
Jangka waktu: Lengkap, Terfokus, Spesifik — bukan lagi kantor vs lapangan
Kalau pernah membaca artikel lama yang membedakan pemeriksaan "kantor" dan "lapangan" berdasarkan jangka waktunya, itu sudah usang. Sejak PMK 15/2025, jangka waktu pengujian mengikuti jenis pemeriksaan, bukan lokasinya: Pemeriksaan Lengkap paling lama 5 bulan, Terfokus paling lama 3 bulan, dan Spesifik paling lama 1 bulan. Istilah lokasi (kantor DJP, tempat usaha, atau tempat lain) masih dipakai untuk menentukan di mana pemeriksaan dilaksanakan, tapi tidak lagi menentukan berapa lama prosesnya berjalan.
SPHP, pembahasan akhir, dan Quality Assurance
Setelah pengujian selesai, pemeriksa menerbitkan Surat Pemberitahuan Hasil Pemeriksaan (SPHP) yang memuat pos koreksi, dasarnya, dan hitungan sementara pajak terutang. Kamu berhak menanggapi SPHP secara tertulis paling lama 5 hari kerja (ini aturan baru yang lebih singkat dari 7 hari kerja di aturan sebelumnya) — jangan menunggu, karena tanggapan yang terlambat bisa dianggap tidak ada. Sesudah itu ada pembahasan akhir yang hasilnya dituangkan dalam risalah atau Berita Acara yang ditandatangani kedua pihak.
Kalau yang tidak kamu setujui adalah dasar hukum koreksinya — bukan sekadar beda angka — ada jalur Quality Assurance (QA): permohonan diajukan paling lama 3 hari kerja sejak risalah pembahasan akhir ditandatangani, ke Kanwil DJP atau Direktur Pemeriksaan, dibahas tim QA yang hasilnya mengikat. Sepanjang prosesnya kamu berhak didampingi kuasa — konsultan pajak berizin, pihak lain yang terdaftar (SKT), atau keluarga sedarah/semenda sampai derajat kedua untuk orang pribadi (PMK 44/2026).
Dokumen yang sebaiknya disiapkan dari awal
Supaya tidak kelabakan di tenggat 1 bulan, dokumen yang biasanya diminta pemeriksa meliputi: buku besar dan rekap penjualan/pembelian, laporan penghasilan resmi dari tiap platform (bukan dashboard GMV), bukti potong dan bukti setor ber-NTPN, rekening koran usaha, surat pernyataan PMK 37/2025 (kalau pernah diserahkan ke marketplace), dan dokumen pendukung biaya kalau sudah pakai pembukuan. Menyimpan ini rapi sejak sekarang — bukan menunggu surat datang — adalah langkah termudah yang bisa dilakukan hari ini.
Contoh hitungan: kenapa lebih mahal dibanding menyetor sendiri
Angka berikut ilustrasi dengan nilai bulat, bukan data klien. Toko "Rimba Kayu" melaporkan SPT rugi tiga tahun berturut-turut, salah satu kondisi yang membuat berisiko diperiksa. DJP menetapkan Pemeriksaan Terfokus (maks 3 bulan) dan menemukan koreksi kurang bayar PPh Final sebesar Rp5.000.000 lewat SPHP, terhitung sejak seharusnya disetor 10 bulan sebelumnya.
| Jalur | Tarif bunga/bulan | Lama | Bunga | Total kewajiban |
|---|---|---|---|---|
| Setor & betulkan sendiri sebelum diperiksa (Pasal 8 ayat 2 UU KUP) | 1,01% | 10 bulan | Rp505.000 | Rp5.505.000 |
| Ditemukan lewat SKPKB hasil pemeriksaan (Pasal 13 ayat 2 UU KUP) | 1,84% | 10 bulan | Rp920.000 | Rp5.920.000 |
Selisihnya Rp415.000 hanya dari bunga, belum termasuk kemungkinan sanksi kenaikan 75% di kasus tertentu (Pasal 13 ayat 3 UU KUP) yang tidak otomatis berlaku di semua kasus, dan belum termasuk waktu yang habis menghadapi pemeriksaan penuh. Tarif bunga 1,01% dan 1,84% di atas berlaku Oktober 2026 (KMK 47/MK/EF.2/2026) dan berubah tiap bulan — cek angka terbaru di artikel denda dan bunga telat bayar.
Cara paling murah tetap sama seperti SP2DK: tanggapi secepatnya, sebelum kasusnya naik eskalasi. Kalau suratmu masih SP2DK dan belum ada SP2, jasa urus SP2DK Teman Pajak membantu mencocokkan data dan menyiapkan tanggapan sebelum tenggatnya habis — mencegah lebih murah daripada menghadapi pemeriksaan penuh.
Sumber: UU KUP Pasal 17B (restitusi wajib diperiksa), Pasal 8 ayat 2 dan Pasal 13 ayat 2, 3 (bunga & kenaikan) · PMK 15 Tahun 2025 tentang Pemeriksaan Pajak (JDIH BPK), menggantikan PMK 17/PMK.03/2013 jo. 184/PMK.03/2015 · PP 50/2022 · PMK 111/2025 (SP2DK) · PMK 44/2026 (kuasa wajib pajak) · tarif bunga Oktober 2026 dari KMK 47/MK/EF.2/2026. Daftar kriteria Pasal 4 ayat 1 PMK 15/2025 dikutip dari sumber sekunder, belum dari naskah resmi langsung — konfirmasikan ke AR KPP kalau butuh kepastian penuh. Contoh hitungan adalah ilustrasi dengan angka bulat, bukan data klien. Halaman ini informasi umum, bukan nasihat untuk kasus tertentu.
Masih di tahap SP2DK, belum ada SP2?
Kirim foto atau PDF suratnya. Kami bantu cocokkan data dan siapkan tanggapan sebelum tenggatnya habis, supaya tidak naik ke pemeriksaan penuh.