SP2DK tidak ditanggapi, apa akibatnya?
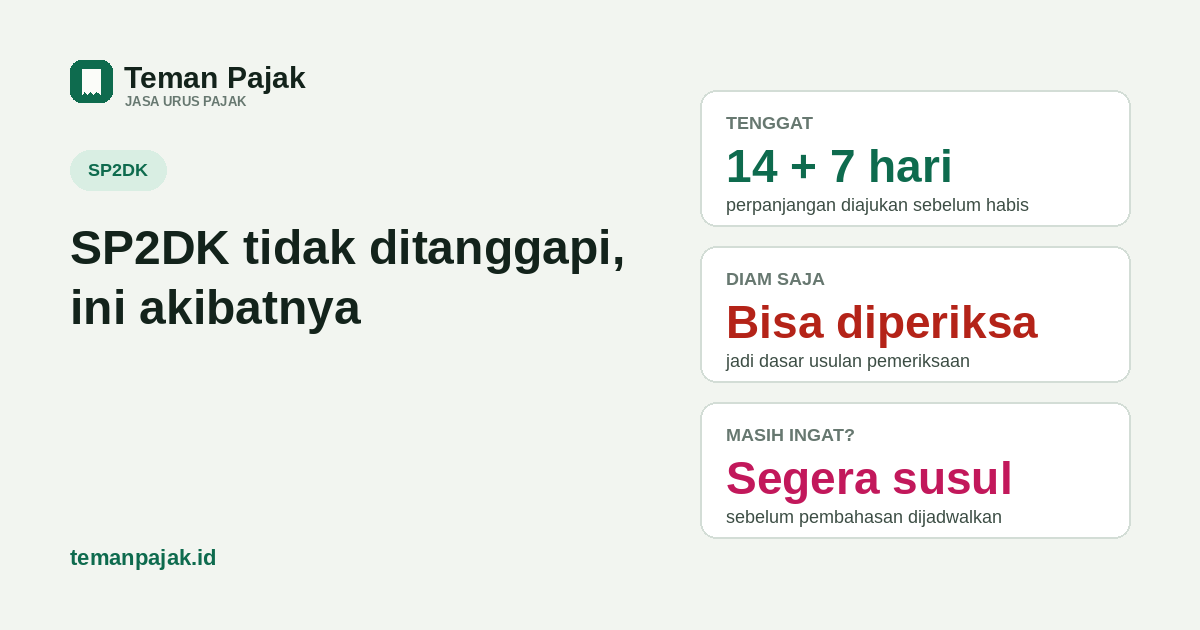
- Tenggat resminya hanya 14 hari, bisa diperpanjang 7 hari asal pemberitahuannya sudah diterima KPP sebelum 14 hari itu habis (PMK 111/2025 Pasal 6).
- Begitu tenggat lewat tanpa tanggapan, kasusnya tidak otomatis selesai — kantor pajak bisa mengundang pembahasan, lalu mengusulkan pemeriksaan.
- Tidak ada pasal yang menjamin hak menyusul setelah tenggat lewat, tapi karena prosesnya butuh waktu, mengirim tanggapan secepatnya begitu sadar terlambat tetap lebih baik daripada terus diam.
Dua artikel sebelumnya sudah membahas cara menjawab SP2DK lewat Coretax dan contoh isi surat tanggapannya. Artikel ini untuk situasi yang berbeda: tenggatnya sudah lewat, atau hampir lewat, dan belum ada tanggapan yang terkirim. Apa yang sebenarnya terjadi sesudahnya, dan apakah masih ada jalan untuk menyusul.
Tenggat resmi: 14 hari, plus 7 hari kalau diperpanjang
PMK 111 Tahun 2025 tentang Pengawasan Kepatuhan Wajib Pajak, Pasal 6, mengatur tenggat menanggapi SP2DK paling lama 14 hari. Hitungannya dimulai dari peristiwa yang lebih dulu terjadi: untuk surat yang dikirim lewat akun Coretax, itu tanggal terbit suratnya, bukan tanggal kamu membukanya; untuk surat lewat pos atau kurir, tanggal bukti pengirimannya.
Tenggat itu bisa diperpanjang paling lama 7 hari (Pasal 6 ayat 5 dan 6), tapi dengan syarat: pemberitahuan perpanjangan tertulis harus sudah diterima KPP sebelum 14 hari pertama berakhir. Mengajukan perpanjangan di hari ke-15 sudah terlambat — pemberitahuannya harus masuk sebelum hari ke-14 selesai. Pasal 6 ayat 8 juga mengizinkan tanggapan dikirim lebih dari satu kali, misalnya kalau ada bukti baru yang baru kamu dapatkan, selama masih di dalam jangka waktu yang diperkenankan itu — bukan sesudahnya.
Begitu tenggat lewat, apa yang sebenarnya terjadi
Tidak menjawab tidak membuat suratnya hilang dengan sendirinya. Menurut Pasal 6 ayat 11, kalau tanggapan tidak masuk dalam jangka waktunya (atau isinya dinilai tidak sesuai dengan yang diminta), kantor pajak dapat mengundang pembahasan atau melakukan kunjungan. Hasil dari kegiatan ini dituangkan dalam dokumen yang disebut Berita Acara dan Laporan Hasil P2DK (LHP2DK).
Kalau pembahasan benar-benar dilakukan dan kamu hadir, Berita Acara ditandatangani bersama kamu dan Account Representative. Tapi kalau pembahasan tidak jadi dilakukan karena kamu tidak merespons undangan atau menolak hadir, Berita Acara dan LHP2DK tetap dibuat — hanya saja ditandatangani sepihak oleh pihak DJP saja. Jadi, diam bukan berarti prosesnya berhenti menunggu kamu; prosesnya tetap jalan tanpa tanda tanganmu.
Dari "tidak ditanggapi" ke usulan pemeriksaan
Edaran teknis pelaksana PMK 111/2025 menyebutkan beberapa kondisi yang membuat LHP2DK bisa diusulkan menjadi pemeriksaan. Salah satu kondisi yang paling jelas: wajib pajak sama sekali tidak memberikan tanggapan dalam batas waktu yang ditentukan. Kondisi lain yang juga bisa membuat kasus naik ke pemeriksaan: tanggapan yang disampaikan tidak sesuai dengan hasil penelitian petugas, atau wajib pajak tidak membetulkan SPT sesuai temuan yang sudah disepakati.
Usulan pemeriksaan ini bukan keputusan satu orang petugas — perlu persetujuan Kepala KPP sebelum benar-benar berjalan. Itu sebabnya, dari surat SP2DK pertama sampai benar-benar ada pemeriksaan biasanya butuh waktu, bukan dalam hitungan hari. Selain usulan pemeriksaan, Pasal 8 PMK 111/2025 juga menyebut kemungkinan tindak lanjut lain yang bisa muncul dari LHP2DK, antara lain perubahan data secara jabatan, pengukuhan PKP secara jabatan, perubahan status secara jabatan, sampai pembatasan atau pemblokiran layanan publik tertentu.
Kalau kurang bayar ditemukan lewat jalur ini, bunganya dihitung dengan tarif Pasal 13 ayat 2 UU KUP (bunga SKPKB hasil pemeriksaan), yang tarifnya lebih tinggi daripada bunga kalau kamu menyetor sendiri lebih dulu. Pada kasus tertentu dalam pemeriksaan, UU KUP juga mengenal sanksi kenaikan 75% (Pasal 13 ayat 3) — tapi ini tidak otomatis berlaku di semua kasus, jadi jangan dianggap pasti terjadi.
Masih bisa menyusul? Ini batasnya
Jawaban jujurnya: tidak ada pasal di PMK 111/2025 yang secara eksplisit menjamin hak menanggapi setelah tenggat (termasuk perpanjangan) berakhir. Pasal 6 ayat 8 yang mengizinkan tanggapan berulang hanya berlaku "selama masih dalam jangka waktu yang diperkenankan" — begitu jangka waktu itu habis, secara formal kantor pajak sudah boleh melanjutkan ke pembahasan atau kunjungan tanpa menunggu tanggapanmu lagi. Aturan sebelumnya (SE-05/PJ/2022) pernah memberi Kepala KPP diskresi eksplisit untuk menerima tanggapan yang terlambat dengan mempertimbangkan beberapa faktor; PMK 111/2025 tidak menuliskan ulang diskresi serupa secara eksplisit, jadi jangan menganggap haknya otomatis masih ada di aturan yang berlaku sekarang.
Meski begitu, dalam praktiknya eskalasi dari SP2DK ke pemeriksaan tidak terjadi dalam semalam — ada proses mengundang pembahasan, menyusun LHP2DK, dan meminta persetujuan Kepala KPP. Artinya, kalau kamu baru sadar terlambat, mengirim tanggapan susulan secepatnya, sebelum kasusnya benar-benar dieskalasi, jauh lebih baik daripada terus menunggu atau diam karena merasa sudah "terlalu terlambat untuk apa-apa". Yang paling tepat tetap menghubungi Account Representative langsung untuk tahu di tahap mana kasusmu sekarang, karena setiap kasus bisa berbeda.
Kenapa lebih mahal kalau menunggu diperiksa
Contoh ilustrasi dengan angka bulat, bukan data klien. SP2DK menemukan kekurangan PPh Final 0,5% sebesar Rp2.000.000 untuk toko "Dua Sisi" yang menjual lewat marketplace.
| Jalur | Tarif bunga/bulan | Misal lama berjalan | Bunga | Total kewajiban |
|---|---|---|---|---|
| Menanggapi & setor sendiri dalam tenggat (Pasal 9 ayat 2a UU KUP) | 1,01% | 3 bulan | Rp60.600 | Rp2.060.600 |
| Diam, lalu SKPKB hasil pemeriksaan (Pasal 13 ayat 2 UU KUP) | 1,84% | 12 bulan | Rp441.600 | Rp2.441.600 |
Selisihnya di contoh ini Rp381.000 hanya dari bunga — belum termasuk kemungkinan sanksi kenaikan di kasus tertentu, dan belum termasuk waktu serta tenaga yang habis menghadapi pemeriksaan penuh dibanding sekadar membalas SP2DK. Tarif bunga 1,01% di atas adalah tarif Pasal 9 ayat 2a yang berlaku Oktober 2026 (KMK 47/MK/EF.2/2026); tarifnya berubah tiap bulan, cek angka terbaru di artikel denda dan bunga telat bayar. Jumlah bulan "3" dan "12" di atas murni ilustrasi untuk menunjukkan bedanya — lama proses sebenarnya tergantung kasus masing-masing dan tidak bisa dipastikan di sini.
Yang sebaiknya dilakukan begitu sadar terlambat
- Cek tanggal tenggat pasti. Lihat tanggal terbit surat di Coretax (Portal Saya → Dokumen Saya), hitung ulang 14 atau 21 harinya, jangan menebak dari ingatan.
- Jangan menunggu sampai diundang pembahasan. Kirim tanggapan susulan secepatnya, walau sudah lewat tenggat, dan hubungi AR untuk tahu status kasusnya saat ini.
- Setor kekurangan yang memang ada lewat kode billing sebelum kasusnya diusulkan jadi pemeriksaan — ini yang paling menentukan selisih bunga di atas.
- Kalau sudah ada undangan pembahasan atau kunjungan, hadiri atau tanggapi, bukan diabaikan lagi — ini kesempatan terakhir sebelum usulan pemeriksaan benar-benar diajukan.
Kalau kamu tidak yakin sudah berada di tahap mana, atau butuh bantuan menyusun tanggapan susulan dan menghitung kekurangannya, jasa urus SP2DK Teman Pajak membantu mencocokkan angka dan menyiapkan suratnya — kamu tetap yang menandatangani dan mengirim sendiri dari akun Coretax-mu.
Sumber: PMK 111 Tahun 2025 Pasal 6 ayat 1, 2, 5, 6, 8, 11 dan Pasal 8 (JDIH Kemenkeu) · kriteria usulan pemeriksaan dari edaran teknis pelaksana PMK 111/2025 (Ortax) · Berita Acara P2DK (DDTC News) · UU KUP Pasal 9 ayat 2a dan Pasal 13 ayat 2, 3 (bunga & kenaikan) · tarif bunga Oktober 2026 dari KMK 47/MK/EF.2/2026, dikutip di artikel denda telat lapor dan bayar pajak. Contoh hitungan adalah ilustrasi dengan angka bulat, bukan data klien. Halaman ini informasi umum, bukan nasihat untuk kasus tertentu.
Sudah lewat tenggat dan belum menjawab?
Kirim foto atau PDF SP2DK-nya sekarang. Kami bantu cek posisimu dan siapkan tanggapan susulan secepatnya.