Dari mana DJP tahu omzetmu? Data marketplace, bank, dan ILAP
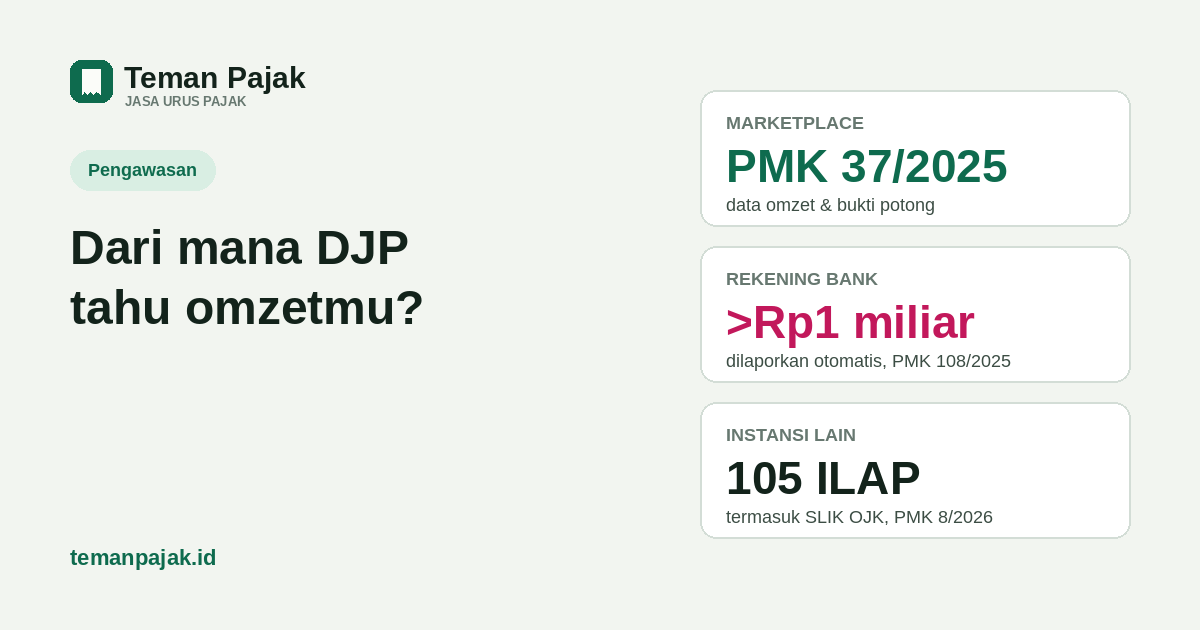
- DJP tidak hanya menunggu SPT — data omzet dan hartamu bisa datang duluan dari marketplace (PMK 37/2025), rekening bank bersaldo di atas Rp1 miliar (PMK 108/2025), dan 105 instansi lain yang disebut ILAP (PMK 8/2026).
- Ambang dan cakupannya spesifik, bukan "semua rekening diawasi": rekening efek/kustodian tanpa batas saldo, rekening biasa baru masuk di atas Rp1 miliar, ditambah e-money tertentu dan aset kripto lewat kerangka internasional CRS/CARF.
- Kalau data-data itu beda jauh dari SPT yang kamu laporkan, hasil paling umum adalah SP2DK — dan jauh lebih murah menanggapi dengan bukti yang rapi daripada menunggu sampai berlanjut ke pemeriksaan.
Pertanyaan ini sering muncul setelah seller mendapat SP2DK padahal "belum pernah dihubungi DJP sama sekali sebelumnya". Padahal DJP tidak perlu menghubungi dulu untuk mulai mengumpulkan data. Sejak beberapa tahun terakhir, banyak pihak di luar DJP sendiri sudah diwajibkan menyetor data secara rutin — dan sejak 2026 daftarnya makin lengkap. Berikut tiga jalur utamanya.
1. Data dari marketplace tempat kamu berjualan
Marketplace yang ditunjuk DJP (saat ini Shopee, Tokopedia — termasuk TikTok Shop di bawah badan PT Tokopedia, dan Lazada, Blibli) punya dua kewajiban yang berbeda tapi saling melengkapi. Pertama, melaporkan data transaksi penjual ke DJP. Kedua, sejak 1 Oktober 2026 memungut PPh Pasal 22 sebesar 0,5% dari peredaran bruto setiap penjual (PMK 37/2025) — kecuali penjual yang omzetnya di bawah Rp500 juta dan sudah menyerahkan surat pernyataan. Pungutan itu otomatis menghasilkan bukti potong yang muncul di akun Coretax-mu (prepopulated), yang artinya DJP punya catatan nilai transaksi tiap penjual tanpa perlu menunggu penjual itu lapor sendiri.
Yang penting dipahami: nilai yang dilihat DJP dari jalur ini adalah dana yang benar-benar dicairkan ke akun toko, bukan margin atau laba. Kalau kamu berjualan di beberapa platform sekaligus, datanya juga datang dari masing-masing platform secara terpisah, lalu bisa dicocokkan DJP dengan NPWP yang sama.
2. Data dari rekening bank dan lembaga keuangan
Jalur ini sering disalahpahami sebagai "semua rekening diawasi", padahal ada ambang yang spesifik. Berdasarkan UU 9/2017 dan PMK 108/2025 (berlaku 1 Januari 2026, menggantikan PMK 70/2017):
- Rekening keuangan wajib pajak dalam negeri dengan saldo di atas Rp1 miliar dilaporkan otomatis ke DJP oleh lembaga keuangan.
- Rekening efek dan rekening kustodian dilaporkan tanpa batasan saldo.
- Cakupannya diperluas ke e-money tertentu dan aset kripto, lewat kerangka internasional Crypto-Asset Reporting Framework (CARF).
PMK 108/2025 juga menyesuaikan Indonesia dengan pertukaran data otomatis lintas negara (AEoI, Automatic Exchange of Information) memakai standar Common Reporting Standard (CRS). Dalam kerangka ini, rekening milik orang Indonesia yang disimpan di lembaga keuangan luar negeri juga dilaporkan balik ke DJP oleh otoritas pajak negara tempat rekening itu berada, dan sebaliknya.
3. Data dari 105 instansi lain (ILAP)
Di luar marketplace dan perbankan, Pasal 35A UU KUP mewajibkan instansi pemerintah, lembaga, asosiasi, dan pihak lain — disebut ILAP — untuk menyetor data yang terkait perpajakan ke DJP. PMK 8/2026 (berlaku 27 Februari 2026, mengubah PMK 228/2017) memperbarui daftar ini menjadi 105 ILAP dalam 52 kelompok. Salah satu yang cukup signifikan: OJK kini wajib menyetor data SLIK (riwayat kredit dan fasilitas keuangan) ke DJP. PMK ini juga menegaskan konsultan pajak wajib melaporkan data kliennya setiap bulan, dan memberi DJP kewenangan meminta data tambahan ke ILAP kalau data rutin yang diterima belum cukup.
Gabungan tiga jalur ini membuat gambaran yang dilihat DJP soal satu NPWP jauh lebih lengkap dibanding beberapa tahun lalu — bukan dari satu sumber tunggal, tapi dari silang beberapa sumber yang independen satu sama lain.
Ringkasan tiga jalur data
| Sumber data | Apa yang dilaporkan | Dasar hukum |
|---|---|---|
| Marketplace | Data transaksi penjual; bukti potong PPh 22 untuk yang dipungut | PMK 37/2025 |
| Bank & lembaga keuangan | Rekening >Rp1 M, rekening efek/kustodian, e-money & kripto tertentu | UU 9/2017, PMK 108/2025 |
| 105 ILAP (termasuk OJK) | Data SLIK dan data lain terkait perpajakan per kelompok instansi | Pasal 35A UU KUP, PMK 8/2026 |
| Luar negeri (AEoI) | Rekening WNI di luar negeri, dan rekening WNA di Indonesia | CRS, PMK 108/2025 |
Contoh ilustrasi: kenapa selisih kecil bisa jadi besar di mata DJP
Angka berikut ilustrasi dengan angka bulat, bukan data klien nyata. Toko "Kain Warna" berjualan lewat satu marketplace. Dalam setahun, tiga sumber data yang dipegang DJP bisa terlihat seperti ini:
| Sumber | Nilai yang terekam |
|---|---|
| Pencairan dana dari marketplace ke rekening toko (setahun) | Rp620.000.000 |
| Saldo akhir tahun rekening pribadi pemilik (di atas ambang Rp1 M) | Rp1.250.000.000 |
| Omzet yang dilaporkan di SPT Tahunan pemilik | Rp180.000.000 |
Tiga angka ini datang dari tiga sumber berbeda yang tidak saling terkait secara administratif, tapi bisa dicocokkan DJP lewat satu NPWP yang sama. Selisih sebesar ini — bukan karena satu sumber yang "mengada-ada", tapi karena tiga sumber independen menunjukkan pola yang sama — adalah jenis ketidakcocokan yang biasanya memicu SP2DK, bukan langsung pemeriksaan. Kalau sebagian dari saldo rekening itu memang bukan omzet usaha (tabungan lama, dana pribadi, penghasilan pasangan), itu justru bukti yang perlu disiapkan lebih dulu, bukan diabaikan.
Yang perlu dilakukan sekarang, bukan menunggu ditegur
Karena ketiga jalur data ini berjalan otomatis tanpa perlu kamu memintanya, langkah yang wajar adalah mencocokkan sendiri lebih dulu:
- Rekonsiliasi laporan penghasilan resmi dari tiap platform dengan omzet yang kamu laporkan di SPT atau setoran bulanan.
- Simpan bukti untuk dana yang masuk rekening tapi bukan omzet usaha — transfer keluarga, pencairan tabungan, penghasilan pasangan yang NPWP-nya berbeda.
- Kalau sudah menerima SP2DK karena selisih semacam ini, baca dulu akibat kalau SP2DK tidak ditanggapi sebelum memutuskan diam saja.
Kalau mencocokkan sendiri data dari beberapa sumber ini terasa membingungkan, atau surat SP2DK sudah terlanjur datang, jasa urus SP2DK Teman Pajak membantu mencocokkan angka DJP dengan data aslimu, menghitung kekurangan kalau memang ada, dan menyusun tanggapannya sebelum tenggat 14 hari.
Sumber: Pasal 35A UU KUP · PMK 37/2025 & SP-23/2026 (PPh 22 marketplace) · PMK 108/2025 (JDIH, akses informasi keuangan, berlaku 1 Jan 2026, mencabut PMK 70/2017) · PMK 8/2026 (mengubah PMK 228/2017 soal ILAP; DDTC News) · PMK 111/2025 (SP2DK). Contoh hitungan adalah ilustrasi dengan angka bulat, bukan data klien. Halaman ini informasi umum, bukan nasihat untuk kasus tertentu; kalau datamu sendiri sudah berbeda dari yang dilaporkan DJP, konfirmasikan ke AR KPP terdaftarmu atau jasa urus pajak sebelum menyimpulkan sendiri.
Data DJP soal tokomu sudah beda dari catatanmu sendiri?
Kami bantu cocokkan angka marketplace, rekening, dan SPT-mu, lalu siapkan tanggapan kalau sudah ada SP2DK.