Belum pernah bayar pajak toko online? Begini urutan membereskannya
- DJP sudah punya data omzet dari marketplace (PMK 37/2025) dan rekening bersaldo besar (PMK 108/2025) — menunggu sampai ditegur bukan strategi aman, dan selalu lebih mahal daripada mengurus sendiri lebih dulu.
- Urutan yang wajar: pastikan status NPWP → hitung omzet per tahun pajak sejak mulai jualan → hitung PPh Final 0,5% dengan bebas Rp500 juta pertama tiap tahun → setor kekurangannya → baru lapor SPT yang tertinggal.
- Secara administratif DJP hanya bisa menagih kekurangan pajak untuk 5 tahun terakhir (daluwarsa penetapan); kalau riwayat usahanya rumit atau sudah lebih lama dari itu, sebaiknya dihitung bersama AR KPP atau jasa urus pajak, jangan menyimpulkan sendiri.
Kenapa "belum pernah bayar" bukan berarti aman
Banyak seller mengira selama belum pernah ditegur, berarti belum terdeteksi. Padahal sejak beberapa tahun terakhir, data yang mengalir ke DJP makin lengkap. Marketplace besar wajib melaporkan data transaksi penjualnya, dan nantinya juga memungut PPh Pasal 22 langsung dari omzet (PMK 37/2025) — meski pemungutannya sendiri sedang ditunda, kewajiban pelaporan data ke DJP tetap jalan. Rekening pribadi dengan saldo Rp1 miliar ke atas juga dilaporkan otomatis ke DJP (PMK 108/2025), ditambah data dari 105 instansi lain yang wajib menyetor data (ILAP, Pasal 35A UU KUP).
Artinya, kalau omzetmu signifikan, DJP cepat atau lambat bisa melihat ada ketidakcocokan antara data itu dengan SPT yang tidak pernah disampaikan — lalu mengirim surat permintaan penjelasan (SP2DK), atau bahkan menerbitkan NPWP secara jabatan. Begitu itu terjadi, biayanya sudah naik kelas dibanding mengurus sendiri sejak sekarang.
Langkah 1 — pastikan status NPWP
Ada dua situasi yang perlakuannya beda:
- Belum pernah punya NPWP sama sekali. Daftar sendiri lewat Coretax dengan mengaktivasi NIK — gratis, tanpa dokumen tambahan untuk WNI, dan terbit maksimal 1 hari kerja. Langkahnya ada di panduan daftar NPWP online untuk seller.
- Sudah punya NPWP (misalnya dari pekerjaan kantoran dulu) tapi belum pernah dipakai melaporkan usaha. Tidak perlu NPWP baru — cukup lengkapi profil dengan KLU usaha yang sesuai, lalu mulai hitung dan setor dari situ.
Kalau dibiarkan, Pasal 18 PER-7/PJ/2025 memberi wewenang KPP menerbitkan NPWP secara jabatan dari data ekstensifikasi — tandanya DJP sudah tahu duluan, dan kewajiban tahun-tahun sebelumnya tidak ikut terhapus begitu saja.
Langkah 2 — hitung mundur, tapi sesuai batas daluwarsa
Pertanyaan yang sering bikin ragu: "harus mulai lapor dari jualan pertama kali, atau cukup beberapa tahun terakhir?" Jawabannya ada di daluwarsa dalam UU KUP:
- Daluwarsa penetapan — 5 tahun (Pasal 13 ayat 1 UU KUP): DJP hanya bisa menerbitkan surat ketetapan pajak kurang bayar dalam jangka waktu 5 tahun sejak pajak terutang atau berakhirnya tahun pajak.
- Daluwarsa penuntutan pidana — 10 tahun (Pasal 40 UU KUP): kalau unsurnya sengaja dan masuk ranah pidana, jangka waktunya lebih panjang, dihitung sejak saat yang sama.
Praktiknya, untuk toko yang sudah berjualan lebih dari 5 tahun tanpa pernah lapor, secara administratif DJP pada dasarnya hanya bisa menagih kekurangan pajak untuk 5 tahun ke belakang. Tapi ini bukan berarti tahun-tahun lebih lama otomatis "lunas" — kewajiban melaporkan SPT Tahunan itu sendiri tidak mengenal daluwarsa, dan praktik di lapangan bisa berbeda tergantung riwayat (misalnya kalau sudah pernah menerima surat teguran atau diperiksa). Kalau riwayat usahamu termasuk kategori ini, jangan menyimpulkan sendiri — tanyakan ke AR di KPP tempat terdaftar atau konsultasikan dulu sebelum menyetor.
Langkah 3 — hitung PPh per tahun pajak, bukan sekali total
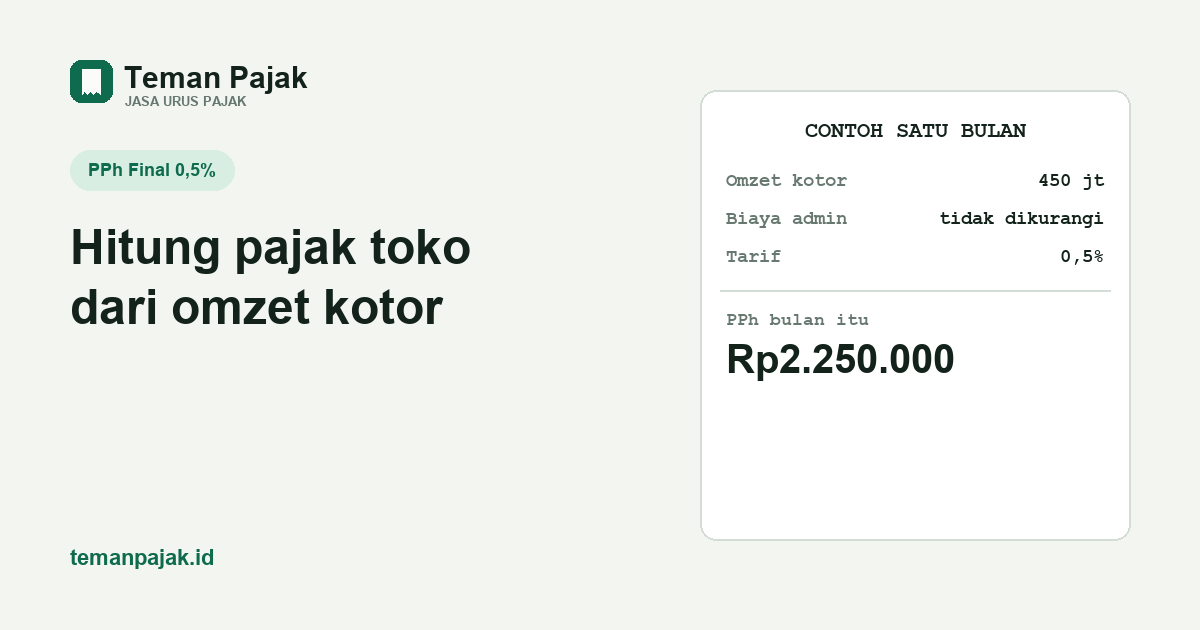
Bebas Rp500 juta pertama (khusus orang pribadi) dihitung kumulatif sejak Januari tiap tahun kalender, bukan sekali seumur usaha. Jadi omzet harus dipisah per tahun pajak dulu, baru dihitung PPh Final 0,5%-nya masing-masing.
Contoh ilustrasi dengan angka bulat. Dika mulai jualan baju lewat marketplace sejak Maret 2024, dan baru menyadari belum pernah lapor pajak sama sekali. Dari laporan penghasilan resmi platform, omzetnya:
| Tahun pajak | Omzet | Bebas Rp500 jt | PPh Final 0,5% |
|---|---|---|---|
| 2024 (Mar–Des) | Rp350.000.000 | Belum terlampaui | Rp0 — tetap wajib SPT nihil |
| 2025 | Rp650.000.000 | Terlampaui Rp150 jt | Rp150.000.000 × 0,5% = Rp750.000 |
| 2026 (Jan–Sep) | Rp300.000.000 | Belum terlampaui | Rp0 untuk saat ini — tetap dipantau tiap bulan |
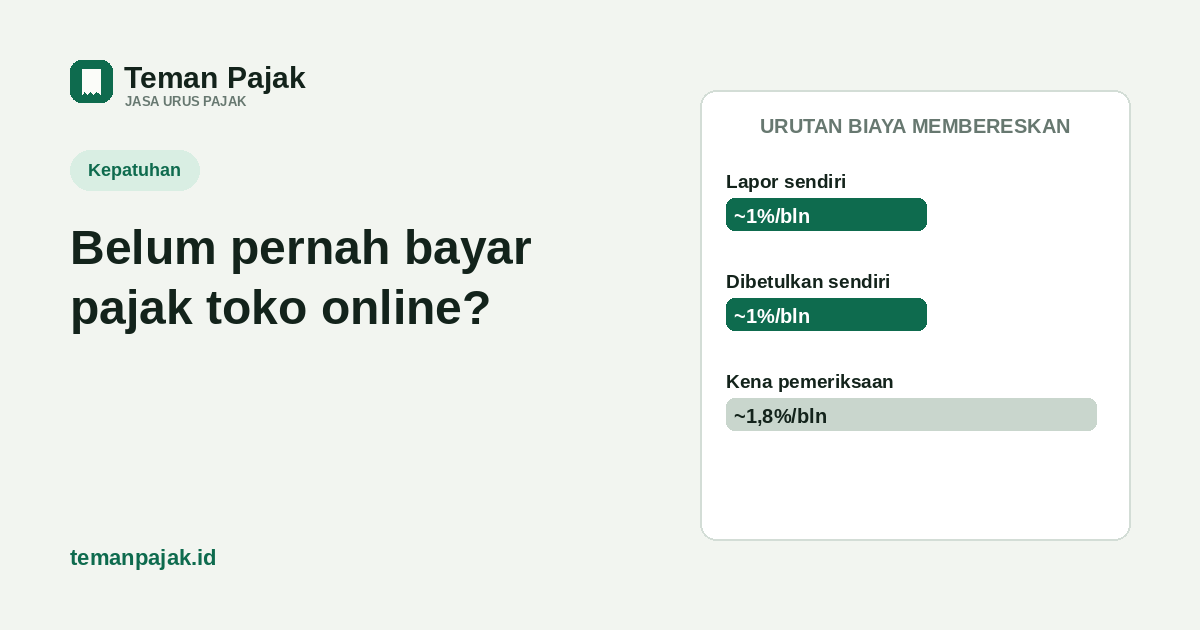
Rp750.000 untuk tahun 2025 itu dihitung dari bulan-bulan setelah omzet kumulatif melewati Rp500 juta, bukan dipukul rata setahun — cara hitung bulanannya ada di panduan PPh Final 0,5% untuk seller. Karena telat disetor, kekurangan itu masih kena bunga keterlambatan (sekitar 1% per bulan, dihitung dari tanggal 15 bulan jatuh tempo masing-masing masa sampai tanggal bayar, tarif pastinya berubah tiap bulan lewat KMK Menteri Keuangan) — tapi jauh lebih ringan daripada menunggu DJP yang menagih lewat SKP.
Langkah 4 — setor kekurangannya dulu, baru lapor SPT yang tertinggal
Urutan yang paling murah: buat kode billing untuk tiap masa yang kurang setor, bayar, baru sampaikan SPT Tahunan untuk tahun-tahun yang belum pernah dilaporkan lewat Coretax. Menyetor lebih dulu penting karena bunga keterlambatan setor dihitung sampai tanggal bayar — makin lama ditunda, makin besar bunganya. Langkah lapor SPT Tahunan orang pribadi ada di panduan lapor SPT Tahunan lewat Coretax.
Risiko kalau menunggu ditegur
Kalau dibiarkan sampai DJP yang bergerak lebih dulu, urutannya biasanya begini:
| Tahap | Sanksi/bunga | Catatan |
|---|---|---|
| Lapor & setor sendiri sebelum ditegur | Bunga ±1%/bulan (Pasal 9 ayat 2a) | Tanpa denda kenaikan |
| Dapat SP2DK, lalu dibetulkan sendiri | Bunga ±1%/bulan (Pasal 8 ayat 2) | Masih dianggap sukarela |
| Tidak ditanggapi → pemeriksaan → SKPKB | Bunga lebih tinggi (Pasal 13 ayat 2), maks 24 bulan | Bisa ditambah kenaikan untuk kasus tertentu |
| Pengungkapan ketidakbenaran saat bukti permulaan | Pokok + denda 100% | Jalan keluar sebelum penyidikan (Pasal 8 ayat 3) |
| Penyidikan | Pokok + denda 1–4× atau pidana | Bisa dihentikan (Pasal 44B) kalau pokok & denda dilunasi |
Pidana (Pasal 39 UU KUP) butuh unsur kesengajaan yang menimbulkan kerugian negara, dan dalam praktiknya ditempuh setelah tahapan administratif di atas tidak ditanggapi — bukan langsung dijatuhkan ke seller yang baru sadar dan proaktif membereskan sendiri.
Kesalahan yang sering terjadi
- Takut lapor karena mengira langsung didenda besar untuk seluruh riwayat usaha. Padahal daluwarsa membatasi apa yang bisa ditagih DJP, dan proaktif jauh lebih murah daripada menunggu.
- Menjumlahkan semua omzet dari dulu lalu dikalikan 0,5% sekaligus. Yang benar, bebas Rp500 juta dihitung ulang tiap tahun kalender, bukan sekali untuk seumur usaha.
- Mengabaikan SPT Tahunan di tahun omzetnya kecil. Walau PPh Final-nya nihil, kewajiban lapor SPT tetap ada.
- Menunda dengan alasan "nanti saja kalau ditegur." Begitu ada SP2DK apalagi pemeriksaan, bunga dan risikonya sudah naik kelas dibanding mengurus sendiri sekarang.
Sumber: Pasal 13 ayat (1), 22, 39, 40, dan 44B UU KUP · PMK 37/2025 · PMK 108/2025 · DDTC News: daluwarsa penetapan 5 tahun · DDTC News: daluwarsa penuntutan pidana 10 tahun · DDTC News: intensifikasi data marketplace. Tarif bunga berubah tiap bulan lewat KMK Menteri Keuangan — cek halaman tarif bunga di pajak.go.id sebelum menghitung.
Bingung mulai dari mana membereskan pajak yang tertinggal?
Kami bantu hitung per tahun pajak, siapkan kode billing, dan dampingi lapor SPT yang tertunda. Lihat jasa lapor pajak online, atau tanya dulu gratis.