Tanggapan SP2DK Sudah Dikirim, Apa yang Terjadi Selanjutnya?
Jawaban singkat
Setelah tanggapan SP2DK terkirim, Account Representative meneliti dan mencocokkannya dengan data yang jadi dasar surat (PMK 111/2025). Kalau dinilai perlu didalami, DJP tetap bisa mengundang pembahasan atau kunjungan meski kamu sudah menanggapi, hasilnya dicatat dalam BAP2DK. Seluruh rangkaian ini bermuara ke LHP2DK, yang menurut SE-8/PJ/2026 ditargetkan selesai maksimal 44 hari kerja sejak SP2DK terbit (bisa diperpanjang 22 hari kerja lagi). Tanda urusan benar-benar selesai adalah menerima SP3 P2DK, bukan sekadar tidak ada kabar lanjutan; kalau tanggapan dinilai tidak sesuai hasil penelitian, kasusnya masih bisa diusulkan jadi pemeriksaan.
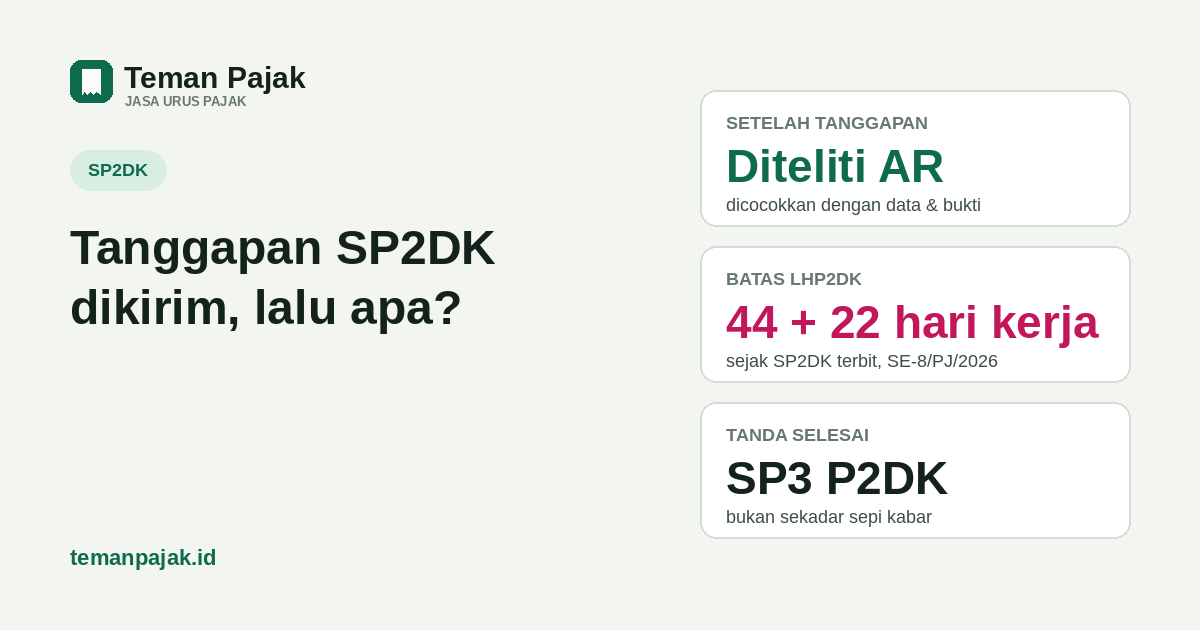
- Setelah tanggapan dikirim, AR meneliti dan mencocokkan dengan data yang jadi dasar SP2DK — bukan langsung selesai begitu Bukti Penerimaan Elektronik keluar.
- DJP masih bisa mengundang pembahasan atau kunjungan (Pasal 6 ayat 11 PMK 111/2025) walau tanggapan sudah masuk, hasilnya dicatat di BAP2DK, lalu dituangkan di LHP2DK yang menurut SE-8/PJ/2026 ditargetkan maksimal 44 hari kerja (plus perpanjangan maks 22 hari kerja).
- Tanda urusan selesai adalah menerima SP3 P2DK. Kalau tanggapan dinilai tidak sesuai atau SPT tidak dibetulkan sesuai yang disepakati, kasusnya tetap bisa diusulkan pemeriksaan dengan persetujuan Kepala KPP.
Banyak yang merasa urusan SP2DK selesai begitu tanggapan terkirim lewat Coretax dan Bukti Penerimaan Elektronik (BPE) muncul. Sebenarnya itu baru separuh jalan. Sesudahnya ada proses internal DJP — meneliti, kadang membahas ulang, menyimpulkan — sebelum kasusnya benar-benar ditutup atau justru berlanjut. Artikel ini membahas tahap yang jarang dijelaskan itu: dari tanggapan diterima sampai LHP2DK, dan bedanya dengan jalur SP2DK yang didiamkan sama sekali.
Begitu tanggapan masuk: diteliti, bukan otomatis diterima
PMK 111 Tahun 2025 tentang Pengawasan Kepatuhan Wajib Pajak mengatur, setelah tanggapan dan bukti pendukung diterima, Account Representative (AR) melakukan penelitian: mencocokkan angka dan penjelasan yang kamu kirim dengan data yang menjadi dasar terbitnya SP2DK. Prosesnya bukan sekadar membaca surat lalu mengetuk palu — kalau rekonsiliasinya jelas dan buktinya lengkap, biasanya lebih cepat selesai; kalau masih ada yang janggal, prosesnya berlanjut ke tahap berikutnya.
Masih bisa diundang pembahasan atau kunjungan, walau sudah menanggapi
Ini bagian yang sering salah dipahami: Pasal 6 ayat 11 PMK 111/2025 memberi DJP kewenangan mengundang pembahasan atau melakukan kunjungan kapan pun tanggapan dinilai perlu diperjelas lebih lanjut — bukan cuma untuk kasus yang didiamkan. Jadi sudah mengirim tanggapan tidak serta-merta menutup kemungkinan dihubungi lagi. Kalau pembahasan atau kunjungan benar-benar terjadi, hasilnya dicatat dalam Berita Acara Pelaksanaan P2DK (BAP2DK), yang memuat apakah kamu menyetujui seluruh, sebagian, atau menolak hasil penelitian AR. Menurut SE-8/PJ/2026, konsep berita acara ini sebaiknya ditanggapi paling lama 5 hari kerja sejak disampaikan — jangan dibiarkan menggantung seperti tanggapan awal SP2DK. Rincian siapa yang boleh hadir, dokumen yang dibawa, dan aturan terbaru soal sesi daring ada di artikel undangan pembahasan SP2DK tatap muka atau daring.
LHP2DK: laporan yang menyimpulkan arah kasusnya
Seluruh rangkaian penelitian, pembahasan, dan BAP2DK (kalau ada) bermuara ke Laporan Hasil Permintaan Penjelasan atas Data dan/atau Keterangan (LHP2DK) — dokumen internal DJP yang memuat simpulan dan usulan tindak lanjut kasusnya. Menurut SE-8/PJ/2026 (Pedoman Pengawasan Kepatuhan Wajib Pajak, pedoman pelaksana PMK 111/2025), rangkaian P2DK sejak SP2DK disampaikan sampai LHP2DK selesai ditargetkan paling lama 44 hari kerja, dengan opsi perpanjangan paling lama 22 hari kerja lagi atas pertimbangan Kepala KPP. Angka ini target administratif internal, bukan hak atau tenggat yang bisa dituntut wajib pajak, dan kami belum membaca naskah SE-nya langsung (hanya dari rujukan sumber pajak tepercaya) — kalau butuh kepastian jadwal kasusmu sendiri, tetap tanyakan ke AR.
Kalau tidak ada indikasi ketidakpatuhan: SP3 P2DK
Kalau hasil penelitian tidak menemukan indikasi ketidakpatuhan, atau kamu sudah membetulkan SPT sesuai yang disepakati dalam BAP2DK, DJP menerbitkan SP3 P2DK (Surat Pemberitahuan Perkembangan Pelaksanaan P2DK) — ini yang jadi tanda resmi kasusnya ditutup. Poin pentingnya: jangan menyimpulkan sendiri bahwa urusan sudah selesai hanya karena sudah lama tidak ada kabar lanjutan. Surat resmi inilah yang jadi pegangan, bukan sepinya komunikasi. Kalau sudah menunggu lama dan belum menerimanya, tanyakan langsung ke AR lewat nomor yang tercantum di SP2DK, sebutkan nomor permohonan tanggapanmu.
Kalau tanggapan dinilai belum sesuai: diusulkan pemeriksaan
Sudah menanggapi tidak otomatis membebaskan dari kemungkinan pemeriksaan formal. Kalau LHP2DK menyimpulkan tanggapanmu tidak sesuai dengan hasil penelitian DJP, atau kamu tidak menyampaikan/membetulkan SPT sesuai yang sudah disepakati di BAP2DK, kasusnya tetap bisa diusulkan menjadi pemeriksaan. Usulan ini bukan keputusan satu AR — tetap perlu persetujuan Kepala KPP, sama seperti jalur SP2DK yang didiamkan. Bedanya, di jalur ini biasanya sudah ada rekam jejak pembahasan dan BAP2DK yang menunjukkan di mana persisnya titik tidak sepakatnya.
Kondisi khusus yang mengubah arah prosesnya
Beberapa kondisi khusus menurut SE-8/PJ/2026 bisa langsung mengubah arah penanganan kasus, di luar soal sesuai atau tidaknya tanggapan: wajib pajak orang pribadi meninggal dunia, akan atau telah meninggalkan Indonesia untuk selamanya, atau wajib pajak badan telah dibubarkan. Ada juga jalur yang lebih serius: kalau dari penelitian ditemukan indikasi tindak pidana perpajakan, tindak lanjutnya bukan pemeriksaan reguler, melainkan usulan pemeriksaan bukti permulaan — proses yang berbeda dan di luar bahasan artikel ini.
| Simpulan LHP2DK | Tindak lanjut |
|---|---|
| Tidak ditemukan indikasi ketidakpatuhan | Kasus ditutup, terbit SP3 P2DK |
| SPT sudah dibetulkan sesuai BAP2DK yang disepakati | Kasus ditutup, terbit SP3 P2DK |
| Tanggapan tidak sesuai hasil penelitian, atau SPT tidak dibetulkan sesuai kesepakatan | Dapat diusulkan pemeriksaan (persetujuan Kepala KPP) |
| Wajib pajak OP meninggal/meninggalkan Indonesia, atau badan dibubarkan | Penanganan khusus sesuai status WP |
| Ditemukan indikasi tindak pidana perpajakan | Usulan pemeriksaan bukti permulaan |
Contoh ilustrasi: dua arah dari kasus yang sama
Angka berikut ilustrasi dengan nilai bulat, bukan data klien. Toko "Dua Warna" menerima SP2DK karena omzet di SPT lebih kecil dari data marketplace, lalu mengirim tanggapan dengan bukti retur dan voucher yang menjelaskan sebagian selisihnya, tapi masih ada kekurangan murni sebesar Rp1.500.000 yang diakui dalam BAP2DK.
| Jalur | Tarif bunga/bulan | Lama | Bunga | Total kewajiban |
|---|---|---|---|---|
| Setor kekurangan sendiri setelah BAP2DK disepakati (Pasal 8 ayat 2 UU KUP) | 1,01% | 4 bulan | Rp60.600 | Rp1.560.600 |
| Dibiarkan sampai diusulkan pemeriksaan, SKPKB (Pasal 13 ayat 2 UU KUP) | 1,84% | 4 bulan | Rp110.400 | Rp1.610.400 |
Selisihnya di contoh ini Rp49.800 untuk 4 bulan — kecil kalau kekurangannya kecil, tapi berlipat kalau nilai temuannya besar atau prosesnya berjalan lebih dari setahun. Pelajaran utamanya bukan soal nominal, tapi soal kecepatan: menyetor kekurangan yang sudah disepakati di BAP2DK secepatnya, sebelum LHP2DK terbit, tetap jalur yang lebih murah dan lebih cepat selesai. Tarif bunga 1,01% dan 1,84% di atas berlaku Oktober 2026 (KMK 47/MK/EF.2/2026) dan berubah tiap bulan — cek angka terbaru di artikel denda dan bunga telat bayar.
Yang sebaiknya dilakukan sambil menunggu
- Simpan BPE dan nomor permohonan tanggapan. Ini bukti utama kalau nanti perlu menanyakan status.
- Catat tanggal SP2DK terbit, bukan tanggal tanggapan dikirim, untuk memperkirakan kapan LHP2DK seharusnya selesai.
- Tetap siap dihubungi. Kalau diundang pembahasan atau kunjungan, hadiri dan bawa bukti pendukung — jangan diabaikan hanya karena merasa "sudah menanggapi".
- Hubungi AR kalau lama tidak ada kabar, terutama setelah lewat perkiraan waktu di atas. Jangan beranggapan diam berarti sudah selesai.
Kalau butuh bantuan menyiapkan data tambahan atau memastikan BAP2DK yang disepakati sudah ditindaklanjuti dengan benar, jasa urus SP2DK Teman Pajak membantu mencocokkan angka sampai tahap ini — kamu tetap yang menandatangani dan berkomunikasi langsung dengan AR.
Sumber: PMK 111 Tahun 2025 tentang Pengawasan Kepatuhan Wajib Pajak, Pasal 6 ayat 11 (JDIH Kemenkeu) · SE-8/PJ/2026 tentang Pedoman Pengawasan Kepatuhan Wajib Pajak, ditetapkan 15 Juli 2026 (Ortax; kriteria usul pemeriksaan dan jangka waktu LHP2DK dikutip dari ringkasan DDTC News dan IKPI, naskah resmi SE belum dibaca langsung) · SP3 P2DK (Pajakonline) · UU KUP Pasal 8 ayat 2 dan Pasal 13 ayat 2 (bunga) · tarif bunga Oktober 2026 dari KMK 47/MK/EF.2/2026. Contoh hitungan adalah ilustrasi dengan angka bulat, bukan data klien. Halaman ini informasi umum, bukan nasihat untuk kasus tertentu; konfirmasikan status kasusmu ke AR KPP.
Sudah menanggapi, tapi belum ada kabar lanjutan?
Kami bantu cek posisi kasusmu, siapkan data tambahan kalau diminta, dan pastikan BAP2DK yang disepakati ditindaklanjuti dengan benar.