Omzet turun atau nol satu bulan: tetap wajib setor dan lapor pajak?
Jawaban singkat
Kalau peredaran bruto bulan itu Rp0, PPh Final 0,5% terutang juga Rp0 (PMK 164/2023 Pasal 6 ayat 2), jadi tidak ada yang disetor. Bulan nihil itu juga dikecualikan dari wajib lapor SPT Masa PPh Unifikasi sesuai Pasal 7 ayat (4) PMK 164/2023, berbeda dari bulan yang ada setoran dan baru dianggap lapor lewat NTPN. Bulan nihil tidak mengubah posisi kumulatif terhadap bebas Rp500 juta atau batas Rp4,8 miliar, tetapi tetap sebaiknya dicatat Rp0 karena SPT Tahunan merekap peredaran bruto 12 bulan penuh.
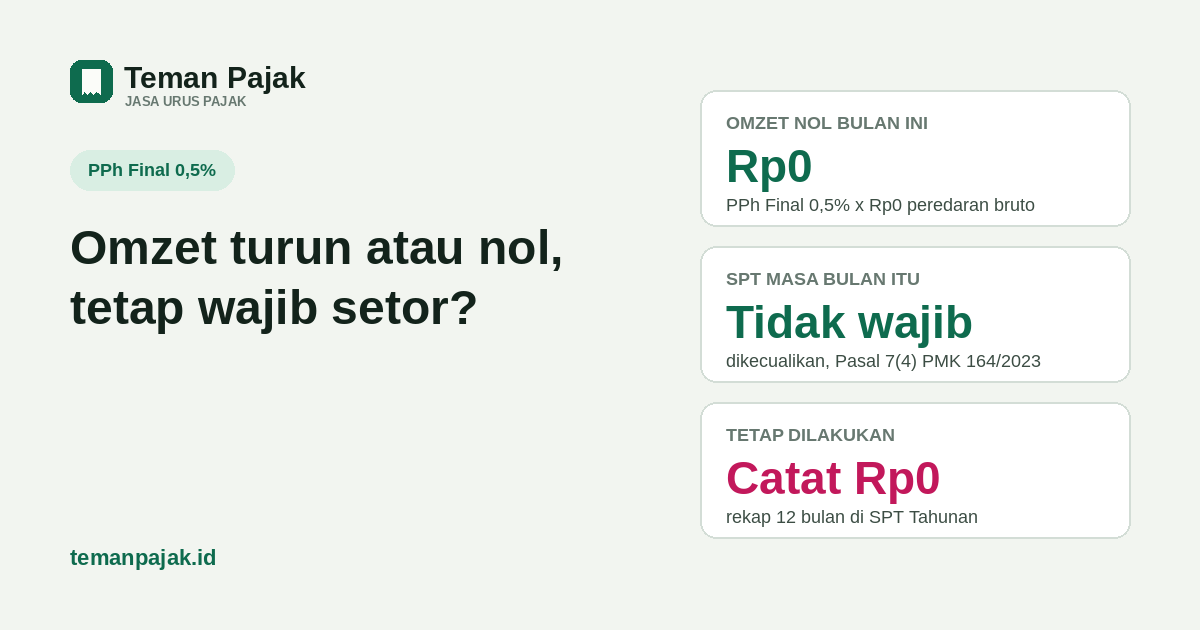
- Omzet nol = PPh Final Rp0. 0,5% dikali peredaran bruto bulan itu; kalau brutonya Rp0, tidak ada yang perlu disetor (PMK 164/2023 Pasal 6 ayat 2).
- Bulan nihil tidak wajib lapor SPT Masa — dikecualikan langsung oleh Pasal 7 ayat (4) PMK 164/2023, bukan cuma "dianggap sudah lapor" lewat NTPN seperti bulan yang ada setoran.
- Tetap dicatat Rp0 untuk rekap SPT Tahunan dan supaya posisi kumulatif bebas Rp500 juta/batas Rp4,8 miliar tetap jelas, meski bulan itu sendiri tidak menambah atau mengurangi akumulasi.
Toko sepi sebulan, libur Lebaran tanpa jualan, atau stok kosong menunggu kiriman baru — omzet bisa anjlok sampai nol di bulan tertentu. Pertanyaan yang langsung muncul: kalau tidak ada penjualan sama sekali, apakah tetap harus setor pajak seperti bulan-bulan biasa, atau minimal tetap wajib lapor supaya tidak dianggap lalai? Jawabannya ada di satu pasal spesifik yang sering tidak diketahui kebanyakan seller, karena kebanyakan panduan pajak UMKM hanya membahas skenario ada omzet.
Kenapa pertanyaan ini sering muncul
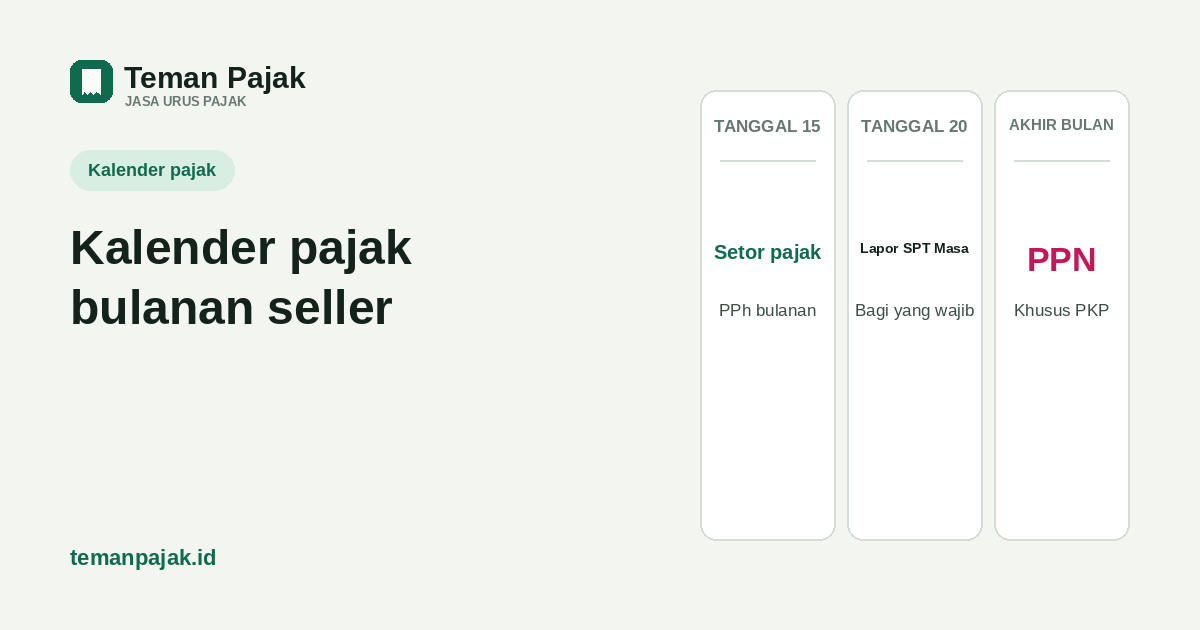
Kalender pajak bulanan untuk seller PPh Final 0,5% biasanya cukup sederhana: setor tanggal 15, dan setoran ber-NTPN otomatis dianggap sebagai SPT Masa yang sudah disampaikan — sudah dibahas di kalender pajak bulanan seller. Tapi aturan "NTPN dianggap lapor" itu mengandaikan ada setoran yang divalidasi. Begitu omzet bulan itu benar-benar nol, tidak ada pajak terutang yang perlu disetor, sehingga tidak ada NTPN yang bisa "mewakili" laporan bulan itu. Di titik inilah banyak seller ragu: tanpa NTPN, apakah berarti harus lapor manual supaya tetap aman?
Dasar hitungannya: 0,5% dari peredaran bruto bulan itu
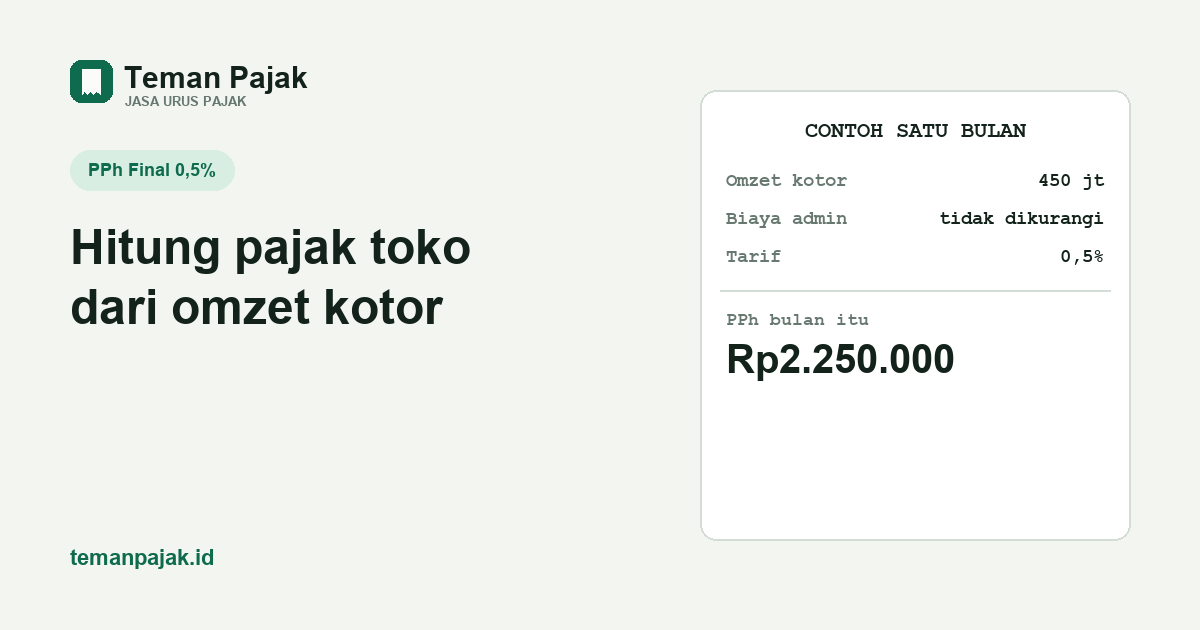
PPh Final UMKM dihitung per bulan, bukan dari estimasi atau rata-rata. Dasarnya tetap sama seperti yang sudah dibahas di cara hitung PPh Final UMKM dari omzet kotor: 0,5% dikali peredaran bruto bulan itu (PMK 164/2023 Pasal 6 ayat 2; PP 55/2022 jo. PP 20/2026). Kalau peredaran bruto bulan itu Rp0 — tidak ada barang terjual, tidak ada jasa yang dibayar — maka hasil perkaliannya juga Rp0. Tidak ada estimasi, tidak ada "pajak minimal" yang tetap harus dibayar hanya karena toko masih aktif atau NPWP masih berstatus wajib pajak PPh final.
Ini berlaku sama baik untuk orang pribadi yang omzet kumulatifnya sudah lewat bebas Rp500 juta maupun PT Perorangan yang memang tidak punya jatah bebas itu sama sekali — intinya tetap pada peredaran bruto bulan yang bersangkutan, bukan status atau jenis usahanya.
Bulan nihil: tidak ada setor, dan tidak wajib lapor SPT Masa
Pertanyaan yang lebih sering bikin ragu bukan soal setor, tapi soal lapor. Jawabannya: tidak wajib. Pasal 7 ayat (4) PMK 164/2023 secara eksplisit mengecualikan Wajib Pajak dari kewajiban menyampaikan SPT Masa PPh Unifikasi kalau pada suatu masa pajak Wajib Pajak tidak memiliki penghasilan dari usaha yang dikenai PPh final. Ini pengecualian yang berbeda mekanismenya dari bulan yang ada setoran: bulan yang ada setoran "dianggap sudah lapor" lewat tanggal validasi NTPN (Pasal 7 ayat 5), sedangkan bulan tanpa penghasilan usaha sama sekali langsung dikecualikan dari kewajiban lapor itu, tanpa perlu NTPN apa pun sebagai penggantinya.
Penjelasan ini konsisten dengan halaman resmi DJP soal pelaporan SPT PPh oleh Wajib Pajak UMKM: dalam hal Wajib Pajak tidak memiliki peredaran usaha pada bulan tertentu, Wajib Pajak tidak wajib menyampaikan Surat Pemberitahuan Masa. Jadi tidak perlu membuka Coretax untuk membuat SPT Masa nihil secara manual hanya karena bulan itu tidak ada NTPN — memang tidak ada kewajiban itu untuk bulan yang omzetnya nihil.
Contoh satu tahun dengan bulan kosong
Ilustrasi dengan angka bulat, bukan data klien. Toko "Anggun" milik seorang orang pribadi sudah berjualan sejak awal tahun, dan omzet kumulatifnya sudah melewati bebas Rp500 juta sejak akhir Maret. April toko libur total karena pemilik mudik dan tidak ada stok, lalu Mei berjualan normal lagi:
| Bulan | Peredaran bruto | PPh Final 0,5% | Wajib lapor SPT Masa? |
|---|---|---|---|
| Maret (kumulatif tembus Rp500 jt) | Rp90.000.000 | Rp450.000 | Tidak — NTPN dianggap lapor |
| April (libur, tidak jualan) | Rp0 | Rp0 | Tidak — Pasal 7(4) PMK 164/2023 |
| Mei (jualan lagi) | Rp80.000.000 | Rp400.000 | Tidak — NTPN dianggap lapor |
Perhatikan: April tidak membuat toko "berutang" pajak yang harus dibayar susulan di Mei, dan Mei tetap dihitung normal dari peredaran bruto bulan Mei sendiri — bukan digabung dengan "utang" April yang sebenarnya memang tidak ada. Satu-satunya yang berubah adalah tidak ada kewajiban setor maupun lapor untuk bulan April itu sendiri.
Omzet nol tidak mengubah posisi kumulatif Rp500 juta atau Rp4,8 miliar
Dua ambang batas yang dihitung kumulatif sejak Januari — bebas Rp500 juta untuk orang pribadi dan batas Rp4,8 miliar untuk tetap boleh pakai PPh Final 0,5% — tidak terpengaruh oleh bulan nihil. Bulan dengan omzet Rp0 hanya menambahkan Rp0 ke akumulasi, tidak mengurangi posisi yang sudah terbentuk dari bulan-bulan sebelumnya, dan juga tidak "mereset" hitungannya. Begitu ada omzet lagi di bulan berikutnya, hitungannya langsung lanjut dari posisi kumulatif terakhir, bukan mulai dari nol lagi.
Ini beda konteks dengan penggabungan omzet suami-istri yang mulai berlaku Tahun Pajak 2027 — sudah dibahas di NPWP suami istri sama-sama jualan — karena di sana yang digabung adalah omzet dua NPWP berbeda, bukan soal bulan kosong dalam satu NPWP yang sama.
Tetap wajib dicatat dan direkap di SPT Tahunan
Dikecualikan dari SPT Masa bulanan tidak berarti bebas dari pencatatan. SPT Tahunan tetap meminta rekap peredaran bruto per bulan selama setahun penuh, termasuk bulan yang nihil — sudah dibahas di SPT Tahunan seller online. Catat saja Rp0 untuk bulan yang memang tidak ada penjualan, jangan dikosongkan atau dilewati begitu saja di pencatatan, supaya rekap 12 bulannya konsisten dan mudah dijelaskan kalau suatu saat ada pertanyaan dari kantor pajak soal kejanggalan omzet, misalnya lewat SP2DK.
Beda dari benar-benar tutup usaha
Bulan kosong karena sepi, libur, atau stok belum datang berbeda dari keputusan menutup usaha secara permanen. Kalau tokonya cuma istirahat sementara, status NPWP tidak perlu diubah apa pun — begitu jualan lagi, kewajiban setor dan (kalau ada setoran) dianggap-lapor berjalan normal seperti biasa. Tapi kalau usahanya memang sudah benar-benar berhenti dan tidak akan dilanjutkan lagi, pertimbangkan mengajukan status Non-Efektif (NE) supaya NPWP tidak terus-menerus dianggap wajib lapor SPT Tahunan setiap tahun — langkah dan syaratnya ada di status Non-Efektif NPWP. Jangan tergoda mengajukan NE hanya karena satu-dua bulan sepi; status itu untuk usaha yang memang sudah berhenti, bukan untuk jeda sementara.
Sumber: PMK 164/2023 Pasal 6 ayat (2) (dasar pengenaan PPh Final) dan Pasal 7 ayat (4)-(5) (pengecualian SPT Masa bagi bulan tanpa penghasilan usaha, dan NTPN dianggap lapor bagi bulan yang ada setoran) — dikonfirmasi lewat penjelasan resmi DJP soal pelaporan SPT PPh Wajib Pajak UMKM di pajak.go.id, disilangkan dengan ringkasan DDTC News dan Pajakku karena naskah PDF resmi PMK 164/2023 tidak dapat dibaca langsung pada penelusuran ini. PP 55/2022 jo. PP 20/2026 (tarif 0,5%, batas Rp4,8 miliar). Contoh hitungan adalah ilustrasi dengan angka bulat, bukan data klien. Informasi umum per November 2026; konfirmasikan ke AR KPP terdaftar atau jasa urus pajak kalau situasi tokomu berbeda dari ilustrasi di atas.
Omzet toko lagi tidak menentu?
Kirim rekap omzet bulanan tokomu — termasuk bulan yang sepi — kami bantu pastikan mana bulan yang perlu disetor dan mana yang memang tidak wajib, lewat jasa lapor pajak online. Sekalian cek gratis PPh 22 yang sudah dipotong marketplace.