NPWP suami istri sama-sama jualan online: gabung atau pisah?
Jawaban singkat
Secara default (status KK), penghasilan suami dan istri dianggap satu kesatuan ekonomis dan dilaporkan dalam satu NPWP, jadi istri yang berjualan online tidak otomatis perlu NPWP sendiri (Pasal 8 ayat 1 UU PPh). Istri baru punya NPWP dan SPT sendiri kalau statusnya Hidup Berpisah (HB), Pisah Harta (PH), atau Memilih Terpisah (MT) sesuai Pasal 8 ayat 2 UU PPh, dan dalam status PH/MT itu toko masing-masing tetap mendapat bebas Rp500 juta sendiri untuk PPh Final 0,5% (PMK 164/2023 Pasal 6 ayat 5). Tapi mulai Tahun Pajak 2027, omzet suami, istri — termasuk yang berstatus PH/MT — dan anak yang belum dewasa dihitung gabungan untuk menguji batas Rp4,8 miliar supaya tetap boleh memakai tarif 0,5% (PP 20/2026 Pasal 58), jadi NPWP terpisah tidak lagi otomatis memisahkan batas usahanya.
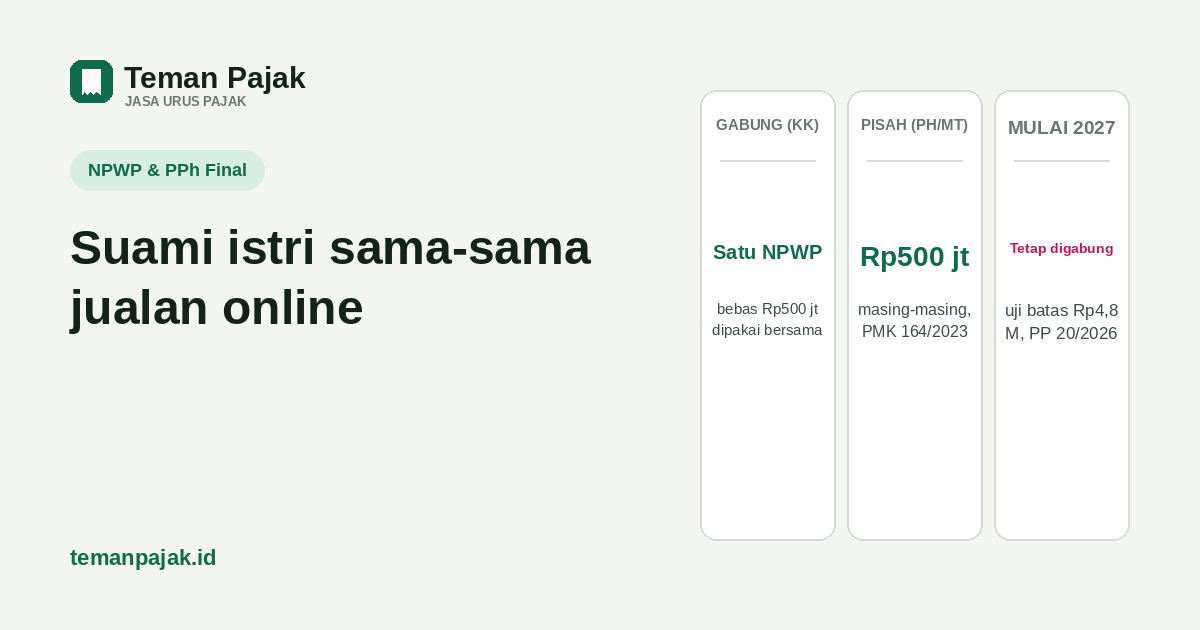
- Default-nya satu NPWP (status KK) — istri tidak perlu NPWP sendiri, omzet toko suami dan istri digabung, dan bebas Rp500 juta dipakai bersama untuk berdua.
- Tiga status bikin istri punya NPWP sendiri: Hidup Berpisah (HB), Pisah Harta (PH), atau Memilih Terpisah (MT) — dengan status ini masing-masing mendapat bebas Rp500 juta sendiri-sendiri (PMK 164/2023).
- Mulai Tahun Pajak 2027, omzet suami-istri (termasuk yang PH/MT) dan anak belum dewasa tetap digabung untuk menguji batas Rp4,8 miliar (PP 20/2026) — beda mekanisme dari bebas Rp500 juta yang tetap terpisah.
Banyak pasangan yang sama-sama berjualan online — istri pegang toko sendiri di Shopee, suami pegang toko sendiri di TikTok Shop, atau sebaliknya — bingung soal satu hal: perlu dua NPWP terpisah atau cukup satu untuk berdua? Jawabannya bukan soal siapa yang pegang HP toko, tapi soal status kewajiban perpajakan perkawinan yang berlaku, dan status itu menentukan tiga hal sekaligus: siapa yang wajib lapor SPT sendiri, berapa kali jatah bebas Rp500 juta yang didapat, dan sejak 2027 apakah omzet berdua tetap dihitung gabungan untuk batas Rp4,8 miliar.
Kenapa status NPWP ini penting buat pasangan yang sama-sama jualan
Kalau cuma satu dari pasangan yang berjualan dan yang lain karyawan, kasusnya relatif sederhana — sudah dibahas di SPT karyawan yang juga jualan online. Yang sering bikin bingung adalah ketika keduanya sama-sama punya usaha sendiri: apakah omzet dua toko itu dihitung sebagai satu usaha besar, atau dua usaha yang masing-masing punya jatah bebas pajak sendiri? Jawabannya bergantung pada status KK, HB, PH, atau MT yang berlaku untuk pasangan itu — bukan pada nama siapa yang tertulis di toko.
Default: satu kesatuan ekonomis, status KK
Pasal 8 ayat (1) UU PPh menyatakan penghasilan atau kerugian suami istri serta anak yang belum dewasa dianggap satu kesatuan ekonomis dan dikenai pajak sebagai satu kesatuan juga, kecuali pasangan itu termasuk salah satu dari tiga pengecualian di bagian berikutnya. Status default ini disebut KK. Pada status KK, istri tidak perlu NPWP sendiri — tokonya tercatat lewat Data Unit Keluarga di Coretax, dan SPT Tahunan dilaporkan satu, biasanya lewat akun suami sebagai kepala keluarga.
Konsekuensinya untuk PPh Final 0,5%: omzet toko suami dan toko istri dijumlahkan jadi satu dasar pengenaan, dan jatah bebas Rp500 juta dipakai bersama untuk berdua, bukan masing-masing mendapat Rp500 juta sendiri — persis seperti satu orang yang punya dua toko dengan satu NPWP, bedanya di sini pemilik tokonya dua orang tapi NPWP yang menanggung kewajiban pajaknya tetap satu.
Tiga jalur jadi dua Wajib Pajak terpisah: HB, PH, dan MT
Pasal 8 ayat (2) UU PPh memberi tiga jalan keluar dari status KK, masing-masing membuat istri punya NPWP sendiri dan melapor SPT Tahunan sendiri:
| Status | Syaratnya | NPWP istri |
|---|---|---|
| HB — Hidup Berpisah | Suami istri sudah hidup berpisah berdasarkan putusan hakim (cerai resmi) | Sendiri, otomatis |
| PH — Pisah Harta | Ada perjanjian pemisahan harta dan penghasilan secara tertulis | Sendiri, didaftarkan |
| MT — Memilih Terpisah | Istri menyatakan pilih menjalankan hak & kewajiban pajaknya sendiri, tanpa perjanjian pisah harta | Sendiri, didaftarkan + surat pernyataan |
Ketentuan ini sudah lama berlaku, ditegaskan lewat SE-29/PJ/2010 dan PER-19/PJ/2014, dan tetap dipakai sebagai dasar klasifikasi di era Coretax — sistemnya berubah, definisi KK/HB/PH/MT-nya tidak. Yang beda dari HB adalah PH dan MT sama-sama masih dalam status menikah dan tinggal bersama, bedanya PH butuh perjanjian notaris sedangkan MT cukup pernyataan pilihan dari istri.
Bebas Rp500 juta: masing-masing dapat, bukan dibagi
Kalau statusnya PH atau MT dan tokonya memang benar-benar dikelola terpisah — rekening pencairan, stok, dan keputusan harga masing-masing sendiri — suami dan istri masing-masing mendapat bebas Rp500 juta pertama per tahun untuk PPh Final 0,5% (PMK 164/2023 Pasal 6 ayat 5). Ini beda dari status KK yang jatah bebasnya dipakai bersama. Contoh ilustrasi dengan angka bulat, omzet setahun:
| Status | Omzet toko Budi | Omzet toko Sari | PPh Final setahun |
|---|---|---|---|
| KK (satu NPWP, gabung) | Rp320.000.000 | Rp260.000.000 | 0,5% × (Rp580.000.000 − Rp500.000.000) = Rp400.000 |
| PH/MT (dua NPWP, terpisah) | Rp320.000.000 | Rp260.000.000 | Rp0 + Rp0 = Rp0 (masing-masing di bawah Rp500 juta sendiri) |
Kalau statusnya PH/MT dengan NPWP sendiri-sendiri, surat pernyataan omzet ≤Rp500 juta untuk PPh 22 marketplace (PMK 37/2025) juga dibuat sendiri-sendiri sesuai NPWP masing-masing, bukan satu surat gabungan untuk berdua.
Mulai 2027: omzet tetap digabung untuk uji batas Rp4,8 miliar
Bebas Rp500 juta bukan satu-satunya ambang batas yang perlu diperhatikan. PP 20/2026 Pasal 58 ayat (2) dan (3) menambahkan aturan anti pecah usaha: omzet suami, istri — termasuk yang berstatus PH/MT — anak yang belum dewasa, dan semua PT Perorangan milik mereka dihitung sebagai satu kesatuan saat menguji apakah usaha keluarga itu masih di bawah Rp4,8 miliar setahun untuk tetap berhak memakai tarif 0,5%. Aturan ini berlaku untuk orang pribadi dan PT Perorangan mulai Tahun Pajak 2027, dan mekanismenya berbeda dari bebas Rp500 juta di atas — NPWP boleh tetap terpisah secara sah, tapi untuk uji batas Rp4,8 miliar ini omzetnya tetap dijumlahkan dulu.
Contoh ilustrasi: andaikan di Tahun Pajak 2027 omzet toko Budi Rp2.600.000.000 dan omzet toko Sari Rp2.500.000.000, meski keduanya berstatus PH dengan NPWP sendiri-sendiri, omzet gabungannya Rp5.100.000.000 — melewati Rp4,8 miliar. Sesuai aturan umum batas ini, tarif 0,5% masih berlaku sampai akhir tahun itu, tapi tahun pajak berikutnya keduanya sudah tidak berhak lagi memakai PPh Final 0,5% dan harus pindah ke tarif umum, walaupun NPWP mereka tetap terpisah.
Cara mendaftarkan status PH/MT di Coretax
Kalau ingin pindah dari KK ke PH/MT, istri mendaftarkan NPWP sendiri lewat aktivasi NIK di Coretax — langkahnya sama dengan pendaftaran NPWP orang pribadi lain yang sudah dibahas di cara daftar NPWP online untuk seller, hanya saja di formulirnya dipilih status PH atau MT, bukan opsi "digabung ke kepala unit keluarga". Untuk PH, lampirkan perjanjian pisah harta tertulis; untuk MT, cukup surat pernyataan pilihan dari istri. Setelah NPWP istri aktif, suami juga perlu memperbarui status perkawinannya di profil Coretax supaya catatan di kedua akun konsisten, dan sejak itu masing-masing menyiapkan SPT Tahunan sendiri-sendiri.
Lebih untung gabung atau pisah?
Tergantung omzet dan cara kelola tokonya. Kalau toko suami dan istri memang benar-benar dikelola terpisah dan omzet masing-masing masih jauh di bawah Rp500 juta, status PH/MT bisa menghemat sampai Rp2.500.000 setahun — dari dua kali jatah bebas Rp500 juta dibanding satu kali kalau gabung. Tapi kalau omzet gabungan sudah mendekati atau melewati Rp4,8 miliar, status apa pun tidak lagi melepaskan dari uji batas itu mulai 2027, jadi manfaat memisah NPWP mengecil untuk pasangan beromzet besar — ditambah dua NPWP berarti dua SPT Tahunan dan dua kewajiban lapor sendiri-sendiri, lebih banyak urusan administrasi.
Yang juga perlu dibedakan: topik di atas khusus untuk status PH/MT yang sah menurut Pasal 8 UU PPh. Kalau toko kedua sebenarnya cuma dipinjam namanya dan dikelola satu orang, itu kasus berbeda yang lebih berisiko — dibahas di bagian "kalau toko dipisah ke nama keluarga" pada artikel dua toko satu NPWP.
Sumber: Pasal 8 ayat (1) dan (2) UU PPh (UU 36/2008 jo. UU HPP), ditegaskan SE-29/PJ/2010 dan PER-19/PJ/2014 (definisi KK, HB, PH, MT) — ringkasan di kamus DDTC News · PMK 164/2023 Pasal 6 ayat (5) (bebas Rp500 juta, PH/MT masing-masing dapat sendiri) · PP 55/2022 jo. PP 20/2026 Pasal 58 ayat (2)–(3) (penggabungan omzet suami-istri-anak untuk uji batas Rp4,8 miliar, mulai TP 2027) · PMK 37/2025 (surat pernyataan PPh 22 marketplace per NIK/NPWP). Contoh hitungan adalah ilustrasi dengan angka bulat, bukan data klien. Informasi umum per November 2026; cara daftar di Coretax dapat berubah tampilannya.
Kamu dan pasangan sama-sama jualan online?
Kirim gambaran status perkawinan pajak dan omzet toko kalian berdua, kami bantu hitung mana yang lebih pas — tetap gabung atau pisah — lewat jasa lapor pajak online. Sekalian cek gratis PPh 22 yang sudah dipotong marketplace.