Kalender Pajak Bulanan untuk Seller Online dan UMKM
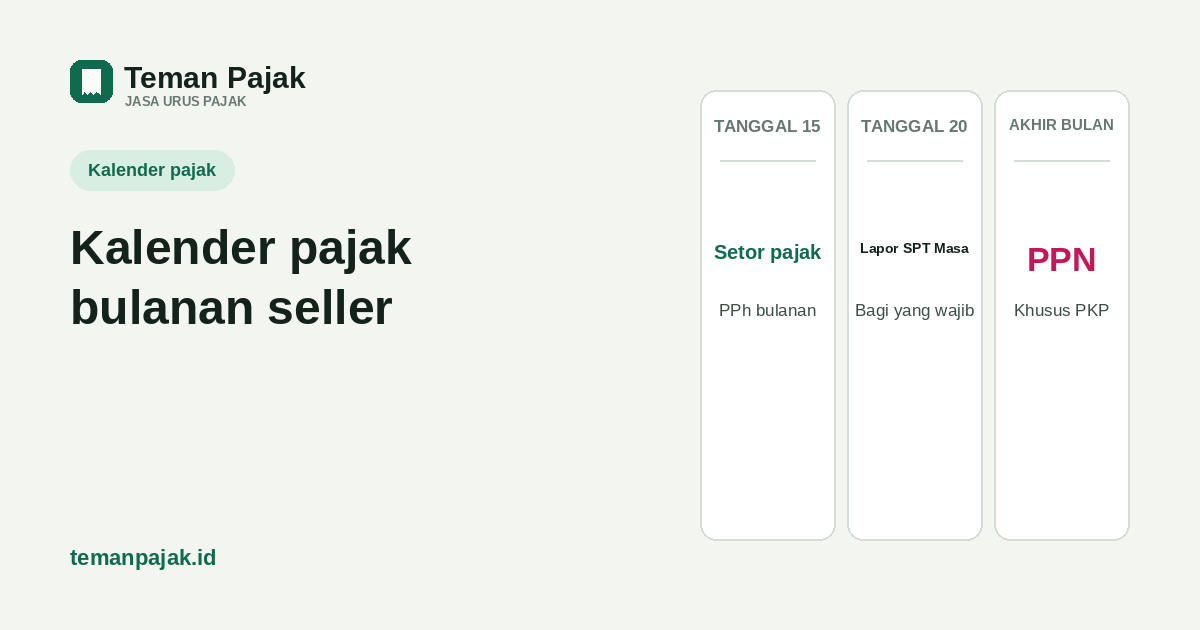
- Tiga tanggal berulang tiap bulan: 15 (setor), 20 (lapor SPT Masa bagi yang wajib), akhir bulan (setor & lapor PPN, khusus yang sudah PKP).
- Seller PPh Final 0,5% tanpa karyawan dan belum PKP biasanya hanya perlu ingat tanggal 15 — setoran ber-NTPN sudah dianggap SPT Masa, tidak perlu lapor terpisah.
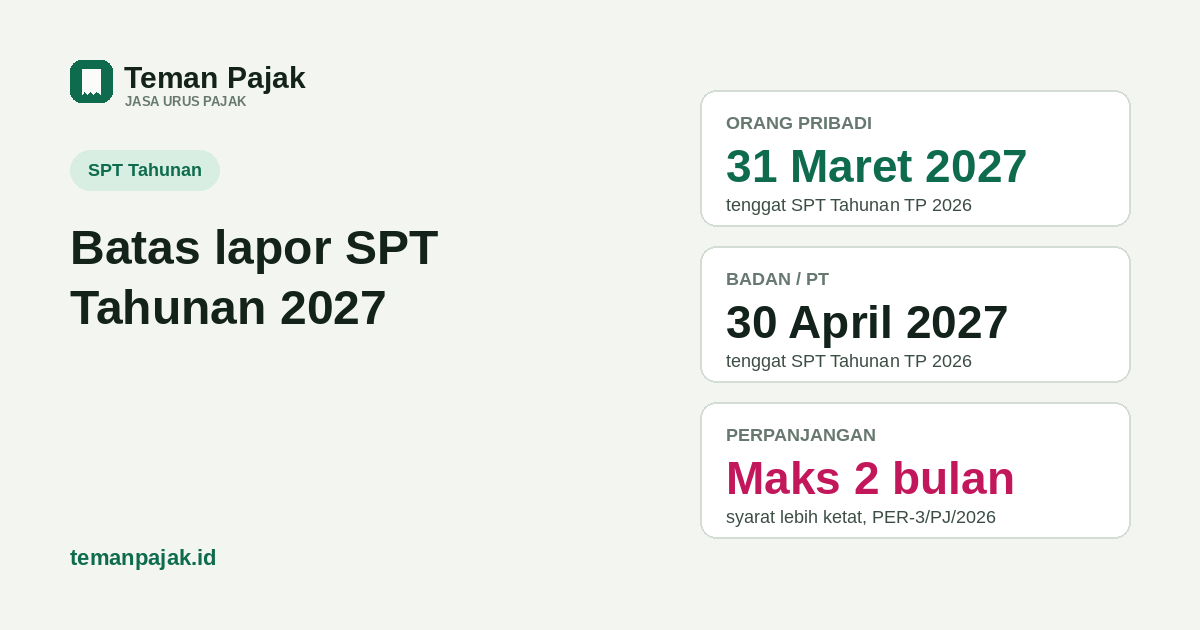
- Dua tenggat tahunan: SPT Tahunan orang pribadi 31 Maret, SPT Tahunan badan 30 April, tahun berikutnya.
Tenggat pajak seller online sebenarnya tidak banyak — hanya berulang tiap bulan dengan pola yang sama. Yang sering bikin bingung adalah tidak semua orang punya kewajiban yang sama: seller PPh Final 0,5% tanpa karyawan beda jadwalnya dengan seller yang sudah PKP atau yang punya karyawan. Halaman ini merangkum semua tanggal itu dalam satu tempat.
Kenapa tanggal pajak gampang tertukar
Ada tiga jenis kewajiban bulanan yang jadwalnya berbeda-beda: setor (membayar pajaknya), lapor SPT Masa (menyampaikan laporan ke DJP), dan untuk PKP ada kewajiban PPN yang jadwalnya lain lagi dari PPh. Satu toko bisa punya kombinasi berbeda tergantung status: masih PPh Final 0,5% atau sudah tarif umum, punya karyawan atau tidak, sudah PKP atau belum. Bagian berikut membedah masing-masing tanggal supaya jelas yang mana berlaku untukmu.
Tanggal 15: setor pajak bulanan
Tanggal 15 bulan berikutnya setelah masa pajak berakhir adalah batas penyetoran untuk hampir semua jenis pajak yang dibayar sendiri tiap bulan (PMK 81/2024 Pasal 94 ayat 2):
| Jenis pajak | Siapa yang wajib |
|---|---|
| PPh Final 0,5% (PP 55/2022 jo. PP 20/2026) | Seller/UMKM yang masih pakai skema final, kalau omzet bulan itu di atas bagian bebas Rp500 juta |
| PPh Pasal 21 | Pemilik usaha yang menggaji karyawan |
| PPh Pasal 23 | Yang memotong pembayaran ke pihak lain (sewa, jasa) — jarang untuk seller kecil |
| PPh Pasal 25 | Yang sudah keluar dari PPh Final 0,5% dan pakai tarif umum (angsuran bulanan) |
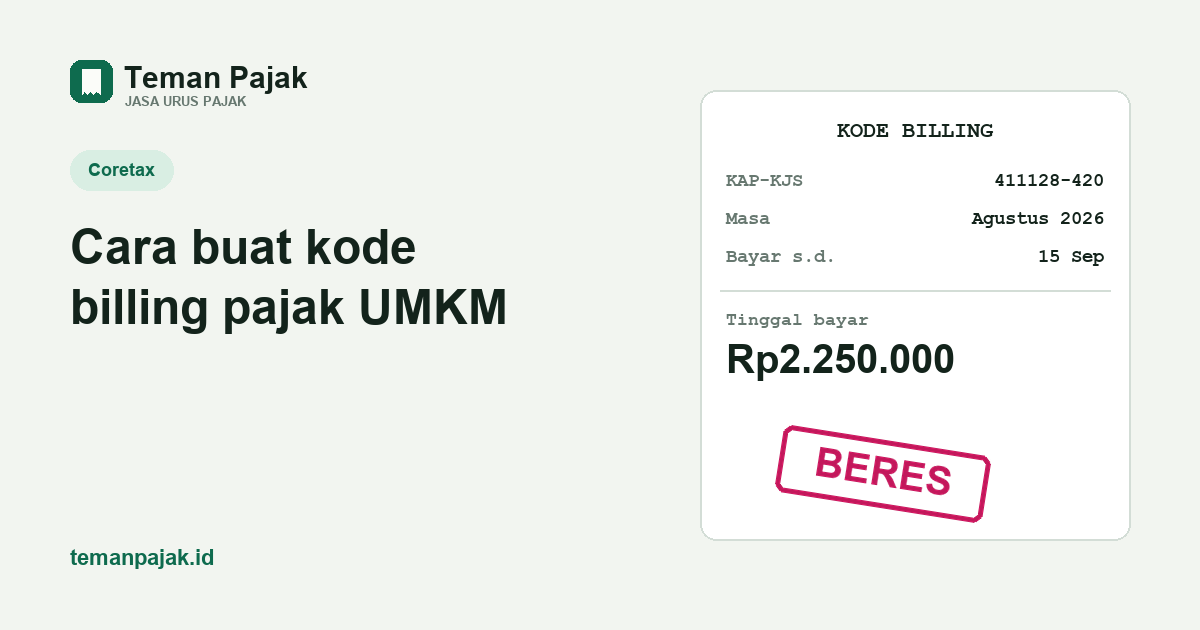
Kode akun pajak PPh Final UMKM adalah 411128-420, dibuat lewat kode billing di Coretax — langkahnya ada di cara buat kode billing pajak UMKM.
Khusus PPh Final 0,5%: masih perlu lapor terpisah?
Tidak. Begitu setoran PPh Final bulan itu sudah tervalidasi dan mendapat NTPN, setoran itu otomatis dianggap sebagai SPT Masa yang sudah disampaikan — tidak ada formulir lapor terpisah yang perlu dikirim lagi. Ini sebabnya banyak seller PPh Final 0,5% tanpa karyawan dan belum PKP cuma perlu mengingat satu tanggal saja: 15. Cara memastikan setoran sudah benar-benar tercatat ada di cara cek NTPN dan Buku Besar Coretax.
Tanggal 20 di bagian berikutnya hanya relevan untuk jenis pajak yang memang mewajibkan SPT Masa sendiri, bukan untuk PPh Final 0,5% yang sudah ber-NTPN.
Tanggal 20: lapor SPT Masa
Untuk jenis pajak yang mewajibkan SPT Masa terpisah — paling umum PPh 21 (karyawan), PPh 23, dan PPh 25 (angsuran tarif umum) — batas lapornya paling lama 20 hari setelah masa pajak berakhir (PMK 81/2024 Pasal 171). Di Coretax, ini umumnya masuk SPT Masa Unifikasi yang menggabungkan beberapa jenis pemotongan dalam satu formulir.
Kalau toko hanya mengandalkan PPh Final 0,5% tanpa karyawan dan belum PKP, tanggal ini tidak berlaku — lihat penjelasan NTPN di atas.
Akhir bulan: setor & lapor PPN, khusus yang sudah PKP
Berbeda dari jadwal PPh, PPN dan PPnBM dalam satu masa pajak disetor dan dilaporkan lewat SPT Masa PPN paling lambat akhir bulan berikutnya setelah masa pajak berakhir (PMK 81/2024 Pasal 94 ayat 2; dikonfirmasi juga di halaman resmi Batas Waktu Lapor di pajak.go.id). Ini hanya berlaku untuk seller yang sudah dikukuhkan sebagai Pengusaha Kena Pajak (PKP) — baik karena omzetnya sudah lewat Rp4,8 miliar maupun karena mendaftar lebih awal secara sukarela. Penjelasan lengkap soal kapan wajib PKP ada di jasa lapor pajak online kami, atau baca dulu seluk-beluknya di artikel batas PKP.
31 Maret dan 30 April: SPT Tahunan
Di luar kewajiban bulanan, ada satu laporan tahunan yang merangkum setahun penuh. Tenggatnya beda untuk orang pribadi dan badan (UU KUP Pasal 3 ayat 3):
| Jenis SPT Tahunan | Tenggat | Untuk siapa |
|---|---|---|
| Orang pribadi | 31 Maret tahun berikutnya | Seller/UMKM perorangan, karyawan, freelancer |
| Badan | 30 April tahun berikutnya | PT, CV, koperasi, dan badan usaha lain |
Untuk tahun pajak 2026, tenggatnya jatuh di 31 Maret 2027 (orang pribadi) dan 30 April 2027 (badan). Detail lampiran dan cara isinya ada di SPT Tahunan untuk seller online, sementara syarat perpanjangan dan pengecualiannya dibahas di batas lapor SPT Tahunan 2027.
Kalau tanggalnya jatuh di hari libur
Tidak perlu dipaksakan bayar di hari libur. Kalau tanggal jatuh tempo pembayaran atau pelaporan bertepatan dengan Sabtu, Minggu, atau hari libur nasional, batasnya mundur ke hari kerja berikutnya (PMK 81/2024 Pasal 100). Jangan menunggu sampai hari H kalau tanggalnya dekat akhir pekan panjang — kode billing tetap bisa dibuat dan dibayar lebih awal.
Contoh satu bulan untuk toko yang sudah PKP dan punya karyawan
Angka berikut ilustrasi dengan nilai bulat, bukan data klien. Toko "Kinanti" masih pakai PPh Final 0,5%, sudah mendaftar PKP secara sukarela (karena ada pembeli B2B yang minta faktur), dan menggaji satu karyawan. Untuk masa pajak September 2026:
| Kewajiban | Nilai | Setor | Lapor |
|---|---|---|---|
| PPh Final 0,5% (omzet Rp300.000.000) | Rp1.500.000 | 15 Okt | Tidak ada (sudah ber-NTPN) |
| PPh 21 karyawan | Rp200.000 | 15 Okt | 20 Okt (SPT Masa Unifikasi) |
| PPN kurang bayar | Rp900.000 | 31 Okt | 31 Okt (SPT Masa PPN) |
Tiga kewajiban, tiga tenggat berbeda dalam bulan yang sama. Kalau tokomu tidak punya karyawan dan belum PKP, baris kedua dan ketiga di atas tidak berlaku — tinggal baris pertama saja.
Ringkasan satu tabel
| Tanggal | Yang dilakukan | Berlaku untuk |
|---|---|---|
| 15 | Setor PPh Final 0,5%, PPh 21/23, atau PPh 25 | Semua yang punya kewajiban bulan itu |
| 20 | Lapor SPT Masa PPh (Unifikasi/PPh 25) | Yang punya karyawan, memotong PPh 23, atau sudah tarif umum |
| Akhir bulan | Setor & lapor SPT Masa PPN | Yang sudah PKP |
| 31 Maret (th. berikutnya) | Lapor SPT Tahunan | Orang pribadi |
| 30 April (th. berikutnya) | Lapor SPT Tahunan | Badan (PT, CV, koperasi) |
Kalau mengingat-ingat tanggal sendiri tiap bulan terasa merepotkan, apalagi kalau tokomu sudah punya kombinasi PPh Final, karyawan, dan PPN sekaligus, jasa lapor pajak online Teman Pajak mengingatkan dan menyiapkan kode billing untuk tiap masa, supaya tidak ada tanggal yang terlewat.
Sumber: PMK 81/2024 Pasal 94 ayat 2, Pasal 100, dan Pasal 171 (batas waktu pembayaran, penyetoran, dan pelaporan) · UU KUP Pasal 3 ayat 3 (tenggat SPT Tahunan) · pajak.go.id — Batas Waktu Lapor · PP 55/2022 jo. PP 20/2026 dan PMK 164/2023 (PPh Final UMKM, termasuk ketentuan setoran ber-NTPN dianggap SPT Masa). Tenggat SPT Tahunan 2026 (31 Maret dan 30 April 2027) berlaku sepanjang tidak ada ketentuan khusus yang mengubahnya; pantau pengumuman resmi mendekati waktunya. Contoh hitungan adalah ilustrasi dengan angka bulat, bukan data klien. Halaman ini informasi umum, bukan nasihat untuk kasus tertentu; kalau statusmu (PKP, karyawan, skema pajak) membuat jadwalmu berbeda dari ringkasan di atas, konfirmasikan ke AR KPP terdaftarmu atau jasa urus pajak.
Mau diingatkan setiap tanggal setor dan lapor?
Kami hitung pajak bulananmu, siapkan kode billing tiap masa, dan pastikan tidak ada tanggal yang terlewat.