Batas lapor SPT Tahunan 2027: tenggat dan cara perpanjangnya
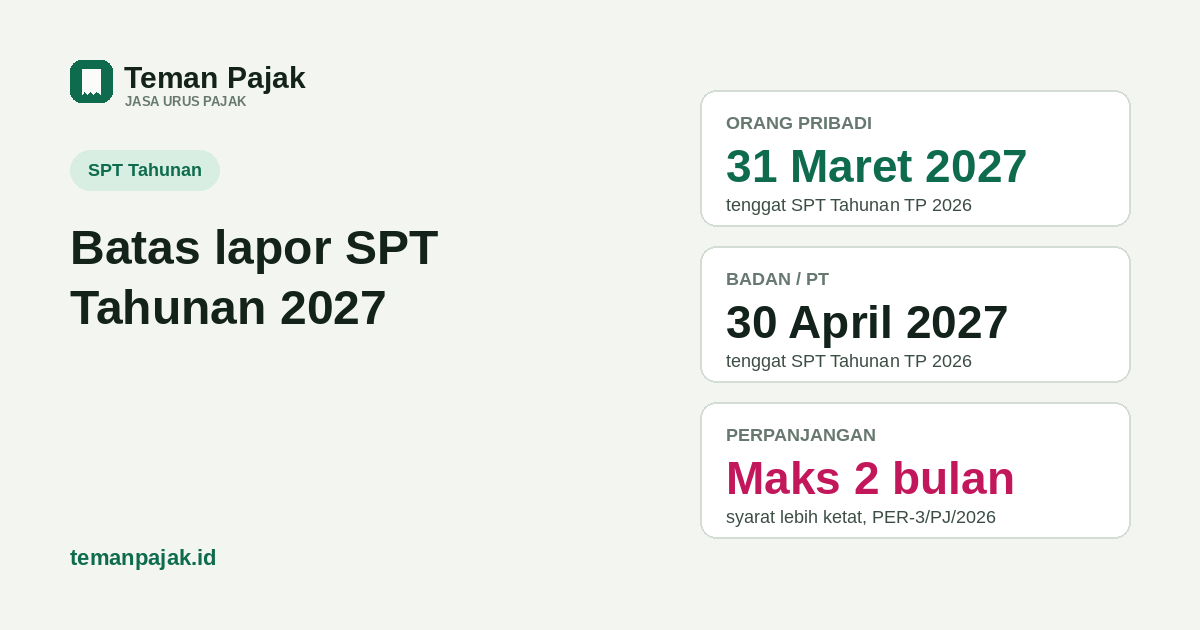
- SPT Tahunan untuk tahun pajak 2026: orang pribadi paling lambat 31 Maret 2027, badan paling lambat 30 April 2027 (Pasal 3 ayat 3 UU KUP). Belum ada pengumuman relaksasi khusus untuk tahun ini per 14 Oktober 2026.
- Perpanjangan maksimal 2 bulan masih ada, tapi sejak PER-3/PJ/2026 (berlaku 16 Maret 2026) syaratnya lebih sempit — tidak lagi otomatis untuk semua orang.
- Jangan tertukar dengan KEP-239/PJ/2026: itu program hapus sanksi untuk SPT tahun pajak 2025 ke belakang, bukan perpanjangan tenggat SPT 2027.
Pertanyaan ini mulai masuk setiap triwulan keempat: kapan sebenarnya batas lapor SPT Tahunan tahun depan, dan apakah masih bisa minta tambahan waktu kalau laporan keuangan belum selesai. Untuk tahun pajak 2026 yang dilaporkan tahun 2027, jawabannya sebagian sama dengan tahun-tahun sebelumnya, tapi ada satu aturan baru soal perpanjangan yang perlu diketahui lebih awal, bukan menjelang tenggat.
Tenggat SPT Tahunan tahun pajak 2026
Pasal 3 ayat (3) UU KUP mengatur tenggat umum: orang pribadi paling lambat 3 bulan setelah akhir tahun pajak, badan paling lambat 4 bulan. Untuk tahun pajak kalender 2026, itu berarti:
| Jenis wajib pajak | Tenggat normal | Dasar hukum |
|---|---|---|
| Orang pribadi | 31 Maret 2027 | Pasal 3 ayat (3) huruf a UU KUP |
| Badan (termasuk PT, PT Perorangan) | 30 April 2027 | Pasal 3 ayat (3) huruf b UU KUP |
Tanggal-tanggal ini sama persis dengan tenggat tahun-tahun sebelumnya, karena memang mengikuti pasal yang tidak berubah. Yang perlu diperhatikan bukan rumusnya, tapi apakah ada ketentuan khusus baru yang menggeser tenggat tahun tertentu — seperti yang pernah terjadi untuk SPT tahun pajak 2025.
Belum ada relaksasi resmi — ini bedanya dengan tahun lalu
Untuk SPT Tahunan tahun pajak 2025 (yang dilaporkan awal 2026), DJP memang memberikan keringanan lewat KEP-55/PJ/2026 untuk orang pribadi dan KEP-71/PJ/2026 untuk badan: sanksi keterlambatan dihapus kalau SPT disampaikan dan kekurangannya dilunasi paling lambat akhir April (orang pribadi) atau 31 Mei 2026 (badan). Alasannya eksplisit: masa transisi awal penggunaan Coretax untuk pelaporan SPT Tahunan dinilai butuh penyesuaian, baik dari sisi sistem maupun pemahaman wajib pajak.
Keringanan semacam itu bukan kebijakan rutin tahunan. Sampai artikel ini ditulis (14 Oktober 2026), penelusuran ke sumber resmi DJP tidak menemukan pengumuman relaksasi serupa untuk SPT Tahunan tahun pajak 2026. Kalau kamu berencana menunda lapor karena berharap ada keringanan seperti tahun lalu, itu asumsi yang belum punya dasar — sebaiknya tetap siapkan SPT sesuai tenggat normal, dan pantau pengumuman resmi DJP mendekati akhir Maret 2027.
Kalau terlambat: denda dan bunga
Kalau SPT disampaikan setelah tenggat tanpa mengajukan perpanjangan, ada dua sanksi berbeda yang bisa berlaku bersamaan:
- Denda telat lapor, jumlah tetap tanpa memandang berapa hari terlambat: Rp100.000 untuk SPT Tahunan orang pribadi, Rp1.000.000 untuk badan (Pasal 7 UU KUP).
- Bunga telat bayar, kalau SPT itu berstatus kurang bayar dan pajaknya juga baru disetor saat atau setelah SPT dikirim. Tarifnya ditetapkan tiap bulan oleh Kementerian Keuangan dan berubah-ubah.
Rincian lengkap kedua sanksi ini, termasuk tarif bunga yang berlaku bulan ini dan kalkulator untuk menghitung tunggakan sendiri, ada di artikel denda telat lapor dan bayar pajak.
Cara mengajukan perpanjangan 2 bulan
Pasal 3 ayat (4) UU KUP mengizinkan perpanjangan jangka waktu penyampaian SPT Tahunan paling lama 2 bulan dari tenggat normal, lewat pemberitahuan tertulis ke Direktur Jenderal Pajak sebelum tenggat itu habis. Yang berubah sejak PER-3/PJ/2026 (ditetapkan dan berlaku 16 Maret 2026) adalah siapa yang boleh mengajukannya — tidak lagi terbuka untuk semua orang seperti sebelumnya, tapi dibatasi untuk kondisi tertentu yang harus dibuktikan:
| Kategori | Syarat yang harus dipenuhi |
|---|---|
| Orang pribadi berusaha/pekerjaan bebas | Laporan keuangan belum selesai disusun |
| Orang pribadi nonusaha (karyawan) | Belum menerima bukti potong (Bupot) PPh 21 dari pemberi kerja |
| Badan (termasuk PT) | Laporan keuangan belum selesai disusun, atau masih dalam proses audit |
Dokumen yang dilampirkan juga ikut menyesuaikan kategori: perhitungan sementara PPh terutang untuk satu tahun pajak, bukti setor kalau ada kekurangan pajak yang sudah dihitung sementara, laporan keuangan sementara, surat pernyataan dari akuntan publik kalau laporannya sedang diaudit dan belum rampung (badan), atau surat pernyataan dari pemberi kerja soal Bupot PPh 21 yang belum terbit (orang pribadi karyawan).
Pengajuannya lewat Coretax: menu Layanan Wajib Pajak → Layanan Administrasi → Buat Permohonan Layanan Administrasi, pilih jenis layanan AS.08 Pemberitahuan Perpanjangan Jangka Waktu Penyampaian SPT dan SPOP, lalu sub-layanan LA.08-01 untuk SPT Tahunan, isi detail kasus dan unggah dokumen pendukungnya. DJP menerbitkan keputusan terima atau tolak paling lama 5 hari kerja setelah bukti penerimaan permohonan diterbitkan; permohonan yang dokumennya tidak lengkap atau tidak sesuai kategori di atas bisa ditolak.
Nama menu dan kode layanan Coretax di atas berdasarkan panduan resmi DJP dan pemberitaan per April 2026 — tampilan menu bisa berubah, cocokkan ke Coretax yang kamu lihat saat mengajukan, atau tanya Account Representative kalau menunya tidak persis sama.
Jangan tertukar dengan KEP-239/PJ/2026
Awal Oktober 2026, DJP menerbitkan KEP-239/PJ/2026 (berlaku sejak 8 Oktober 2026) yang memberi fasilitas penghapusan atau pengurangan sanksi administratif — sampai 100% untuk periode 8 Oktober sampai 31 Desember 2026, menurun bertahap jadi 50% (Januari–Maret 2027) dan 25% (April–Juni 2027) — bagi wajib pajak yang secara sukarela melaporkan atau membetulkan SPT Tahunan PPh sampai tahun pajak 2025 dan SPT Masa sampai Masa September 2026 yang berstatus kurang bayar, dengan syarat pokok pajaknya tetap dilunasi paling lambat 30 Juni 2027.
Ini program yang berbeda dan menyasar tahun pajak yang berbeda dari topik artikel ini. KEP-239/PJ/2026 tidak memperpanjang atau meringankan tenggat SPT Tahunan tahun pajak 2026 yang baru jatuh Maret/April 2027 — fasilitas itu untuk membersihkan tunggakan lama, bukan untuk SPT yang belum jatuh tempo. Jangan menyamakan dua hal ini kalau kamu sedang menimbang perlu mengajukan perpanjangan atau tidak untuk SPT 2027.
Contoh hitungan
Ilustrasi dengan angka bulat, bukan data klien. Toko "Ladang Rezeki" (orang pribadi, usaha dagang online) belum selesai merekap laporan keuangannya menjelang 31 Maret 2027, dengan estimasi kekurangan PPh sebesar Rp3.000.000.
| Jalur | Denda telat lapor | Bunga* | Catatan |
|---|---|---|---|
| Mengajukan perpanjangan sebelum 31 Maret 2027, lampirkan perhitungan sementara, setor estimasi kekurangan saat mengajukan | Tidak kena | Tidak kena (atas estimasi yang sudah disetor) | SPT final dikirim dalam masa perpanjangan, dianggap tepat waktu |
| Diam saja, SPT baru dikirim 20 April 2027 (sekitar 1 bulan terlambat) dengan kekurangan Rp3.000.000 disetor saat itu | Rp100.000 | ~1%/bulan × Rp3.000.000 ≈ Rp30.000 | Dua sanksi sekaligus karena telat lapor dan telat bayar |
*Tarif bunga yang berlaku Maret-April 2027 belum bisa dipastikan sekarang karena ditetapkan tiap bulan oleh Kementerian Keuangan; angka ~1%/bulan di atas sekadar ilustrasi, bukan tarif resmi. Cek tarif riilnya nanti di artikel bunga telat bayar saat tenggatnya sudah dekat.
Kalau laporan keuanganmu sudah lengkap, jalur paling sederhana tetap lapor tepat waktu lewat Coretax — detail langkahnya ada di cara lapor SPT Tahunan orang pribadi untuk perseorangan dan cara lapor SPT Tahunan badan PT untuk badan. Perpanjangan baru relevan kalau kamu benar-benar masuk salah satu kategori di atas, bukan sekadar belum sempat.
Kalau kamu butuh bantuan menghitung ulang peredaran bruto, menyiapkan perhitungan sementara untuk permohonan perpanjangan, atau sekadar memastikan SPT-mu lengkap sebelum tenggat, jasa lapor SPT Tahunan Teman Pajak membantu menyiapkan angkanya — kamu tetap yang menandatangani dan mengirim sendiri dari akun Coretax-mu.
Sumber: UU KUP Pasal 3 ayat (3) dan (4), Pasal 7 (denda telat lapor) · PER-3/PJ/2026 tentang tata cara perpanjangan jangka waktu penyampaian SPT Tahunan, berlaku 16 Maret 2026 (DDTC News, Pajakku) · prosedur Coretax AS.08/LA.08-01 (pajak.go.id, DDTC News) · KEP-55/PJ/2026 & KEP-71/PJ/2026 (relaksasi SPT TP 2025) dan KEP-239/PJ/2026 (penghapusan sanksi sukarela, berlaku 8 Oktober 2026) dari pemberitaan DDTC News dan Ortax. Contoh hitungan adalah ilustrasi dengan angka bulat, bukan data klien. Halaman ini informasi umum, bukan nasihat untuk kasus tertentu; tampilan menu Coretax dapat berubah.
Laporan keuangan belum selesai menjelang tenggat?
Kami bantu hitung estimasi pajak terutang dan siapkan dokumennya, baik untuk lapor biasa maupun permohonan perpanjangan.