Jual barang bekas atau preloved, kena pajak atau tidak?
Jawaban singkat
Menjual barang pribadi bekas sendiri sesekali — misalnya baju lama atau elektronik yang dijual lagi karena pindahan — umumnya bukan objek pajak, karena biasanya dijual di bawah harga beli sehingga tidak ada keuntungan yang jadi objek pajak sesuai Pasal 4 ayat (1) huruf d UU PPh. Kalau barang bekas itu justru terjual di atas harga belinya, misalnya barang koleksi, selisih untungnya tetap kena pajak walau hanya dijual sekali. Begitu aktivitas jual-beli barang bekas dilakukan berulang dengan tujuan mencari untung dan barangnya memang dibeli khusus untuk dijual lagi — seperti usaha thrifting atau reseller barang bekas impor — itu dianggap kegiatan usaha, wajib NPWP usaha paling lambat 1 bulan sejak dimulai (PER-7/PJ/2025), dan omzetnya kena PPh Final 0,5% seperti usaha lain.
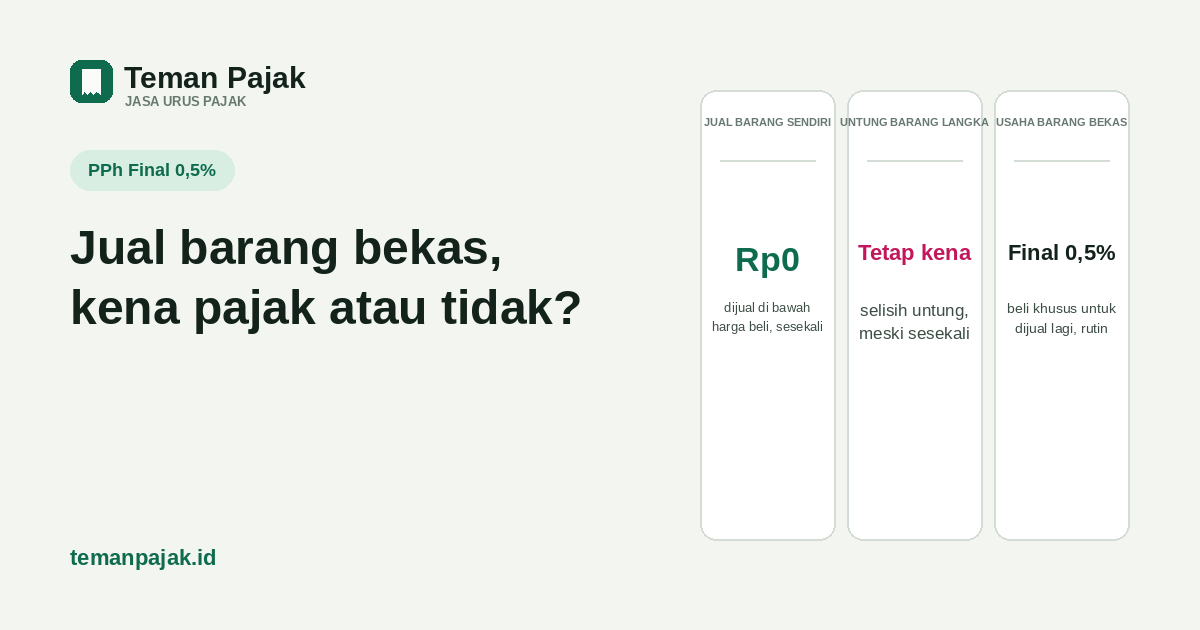
- Jual barang pribadi sesekali di bawah harga beli = bukan objek pajak, karena tidak ada tambahan kemampuan ekonomis (Pasal 4 ayat 1 UU PPh).
- Untung dari penjualan barang bekas tetap kena pajak meski cuma sekali, kalau harga jualnya lebih tinggi dari harga beli — dasarnya Pasal 4 ayat (1) huruf d UU PPh, bukan soal rutin atau tidak.
- Jual-beli barang bekas yang rutin dan beli khusus untuk dijual lagi = usaha, wajib NPWP ≤ 1 bulan (PER-7/PJ/2025) dan kena PPh Final 0,5% dari omzet, dengan bebas Rp500 juta pertama untuk orang pribadi (PMK 164/2023).
Tren jualan barang preloved — baju, sepatu, tas, gadget, sampai perabot bekas — makin ramai lewat marketplace dan media sosial. Sebagian orang menjual barang pribadinya sendiri sesekali karena pindahan atau tidak terpakai lagi, sebagian lain membangun usaha thrifting yang rutin belanja barang bekas untuk dijual kembali. Dua situasi ini kelihatan serupa di permukaan — sama-sama jual barang bekas — tapi perlakuan pajaknya bisa berbeda, dan garis pembedanya sering disalahpahami ke dua arah: ada yang mengira jual barang bekas pasti selalu bebas pajak, ada juga yang mengira begitu ada uang masuk dari jualan barang bekas pasti langsung kena pajak seperti usaha.
Dua situasi yang sering tertukar
Situasi pertama: seseorang menjual barang miliknya sendiri yang memang sudah dipakai, karena pindah rumah, ganti gadget, atau sekadar bersih-bersih lemari. Barang yang dijual bukan barang yang dibeli dengan niat dijual lagi, dan penjualannya tidak berulang sebagai sebuah pola. Situasi kedua: seseorang secara rutin membeli barang bekas — baik dari ball-packing pakaian impor, barang titipan, maupun barang bekas lain — dengan tujuan dijual kembali untuk mendapat untung, mirip reseller pada umumnya, hanya saja barang dagangannya bukan barang baru. Perbedaan dua situasi ini — bukan sekadar soal "barangnya bekas atau tidak" — yang menentukan apakah penjualannya kena pajak dan dengan dasar yang mana.
Dasar hukum: penghasilan dan keuntungan dari penjualan harta
Titik awalnya Pasal 4 ayat (1) UU PPh: penghasilan adalah setiap tambahan kemampuan ekonomis yang diterima atau diperoleh Wajib Pajak, dengan nama dan dalam bentuk apa pun, yang bisa dipakai untuk konsumsi atau menambah kekayaan. Salah satu contoh penghasilan yang disebut tegas di Pasal 4 ayat (1) huruf d UU PPh adalah keuntungan karena penjualan atau karena pengalihan harta. Kata kuncinya "keuntungan" — dihitung dari selisih harga jual dikurangi harga perolehan atau nilai sisa barang itu, bukan dari seluruh uang yang diterima.
Barang bekas pribadi seperti pakaian, sepatu, atau elektronik hampir selalu susut nilainya dibanding harga beli. Kalau baju yang dulu dibeli Rp300.000 terjual lagi Rp50.000, tidak ada keuntungan di transaksi itu — justru rugi — sehingga tidak ada tambahan kemampuan ekonomis yang bisa dikenai pajak, berapa pun jumlah barang yang dijual dalam satu kali bersih-bersih lemari. Ini beda dengan barang yang nilainya naik, misalnya barang koleksi, limited edition, atau barang langka yang justru laku di atas harga beli — begitu ada selisih untung, Pasal 4 ayat (1) huruf d berlaku, terlepas dari apakah penjualannya sesekali atau rutin.
Kapan jual barang bekas berubah jadi usaha
Belum ada aturan yang memberi angka pasti — jumlah transaksi atau nilai tertentu — yang membedakan "sesekali menjual barang sendiri" dari "usaha". Yang dipakai adalah indikator kegiatan usaha secara umum: dilakukan berulang dan terus-menerus, bertujuan mencari keuntungan, dan barangnya dibeli khusus untuk dijual lagi — bukan barang yang tadinya memang dipakai sendiri. Semakin banyak indikator itu terpenuhi, semakin jelas statusnya sebagai usaha, bukan lagi sekadar menjual barang pribadi.
Contoh yang jelas bukan usaha: Nadia menjual isi lemarinya lewat marketplace preloved karena pindah rumah — barang-barang itu memang pakaiannya sendiri, dibeli untuk dipakai, dan penjualannya hanya terjadi sekali saat pindahan. Contoh yang jelas usaha: Fajar setiap minggu membeli ball-packing baju bekas impor khusus untuk dijual lagi di akun preloved-nya, dengan pola belanja-jual yang berulang dan tujuan mencari untung dari selisih harga — ini tidak berbeda secara pajak dari reseller barang baru, hanya beda jenis barang dagangannya.
Kalau sudah usaha: PPh Final 0,5% dan wajib NPWP
Begitu aktivitas jual barang bekas sudah masuk kategori usaha, perlakuannya sama dengan seller online lain: omzetnya dihitung sebagai peredaran bruto, bisa memakai PPh Final 0,5% selama berbentuk orang pribadi atau PT Perorangan dan omzet gabungan tahun sebelumnya tidak lebih dari Rp4,8 miliar, dengan bebas pajak Rp500 juta pertama setahun khusus orang pribadi (PMK 164/2023 Pasal 6 ayat 3-4). PER-7/PJ/2025 Pasal 12 ayat (1) huruf a mewajibkan orang pribadi yang menjalankan kegiatan usaha untuk mendaftar NPWP usaha paling lambat 1 bulan sejak kegiatan itu mulai dijalankan — tidak ada pengecualian karena barang dagangannya bekas atau modalnya kecil.
Contoh hitungan
Angka ilustrasi dengan pembulatan, bukan data klien.
| Situasi | Harga beli | Harga jual | Status | Pajak |
|---|---|---|---|---|
| Nadia jual baju lama sendiri (pindahan, sekali) | Rp4.000.000 (total) | Rp1.200.000 (total) | Bukan usaha, rugi | Rp0 |
| Nadia jual 1 tas branded bekasnya di jualan yang sama | Rp3.000.000 | Rp3.500.000 | Untung Rp500.000, tetap objek pajak | Pajak atas Rp500.000 |
| Fajar reseller barang bekas, omzet rutin bulan ini | — | Rp9.000.000 (omzet) | Usaha, sudah lewat bebas Rp500 jt/th | 0,5% × Rp9.000.000 = Rp45.000 |
Dalam satu kali jualan bersih-bersih lemari, Nadia bisa punya dua perlakuan sekaligus: baju-baju yang dijual rugi tidak kena pajak, tapi tas branded yang kebetulan nilainya naik tetap punya selisih untung yang jadi objek pajak sesuai Pasal 4 ayat (1) huruf d UU PPh — meski keduanya sama-sama "jual barang sendiri" dan sama-sama cuma sekali. Fajar berbeda sama sekali: karena usahanya reseller barang bekas yang rutin dan omzet tahunannya sudah melewati bebas Rp500 juta, seluruh omzet bulan ini dihitung peredaran bruto dan kena PPh Final 0,5%, bukan hanya selisih untungnya saja seperti pada penjualan barang pribadi.
Bagaimana dengan PPN?
Barang bekas tidak termasuk dalam daftar barang yang dibebaskan dari PPN. Tapi PPN hanya wajib dipungut oleh Pengusaha Kena Pajak (PKP), yaitu pengusaha yang omzetnya sudah melewati Rp4,8 miliar setahun atau yang memilih dikukuhkan secara sukarela. Penjual perorangan yang belum dikukuhkan PKP — termasuk yang usahanya sudah rutin tapi omzetnya masih di bawah batas itu — belum wajib memungut PPN atas penjualan barang bekasnya.
Kesalahan yang sering terjadi
- Mengira semua penjualan barang bekas otomatis bebas pajak, padahal kalau terjual di atas harga beli, selisih untungnya tetap objek pajak meski hanya sekali.
- Mengira jual barang bekas yang sudah rutin tetap "cuma hobi", padahal pola belanja-jual yang berulang dengan tujuan mencari untung sudah masuk kategori usaha yang wajib NPWP dan kena PPh Final.
- Tidak membedakan barang yang dibeli untuk dipakai sendiri dengan barang yang dibeli khusus untuk dijual lagi — perbedaan ini yang sering jadi penentu status usaha, bukan sekadar "barangnya bekas atau baru".
- Menganggap harus ada bukti hitam-putih dari DJP sebelum mulai lapor, padahal syarat objektif sebagai wajib pajak usaha sudah terpenuhi begitu kegiatan usahanya mulai berjalan, tanpa menunggu ditegur.
Sumber: UU PPh Pasal 4 ayat (1) dan Pasal 4 ayat (1) huruf d (definisi penghasilan dan keuntungan dari penjualan/pengalihan harta sebagai objek pajak) · PMK 164/2023 Pasal 6 ayat (2)-(4) (dasar peredaran bruto dan bebas Rp500 juta untuk orang pribadi) · PER-7/PJ/2025 Pasal 12 ayat (1) huruf a (wajib daftar NPWP usaha ≤ 1 bulan sejak kegiatan mulai) · UU PPN Pasal 4A (daftar barang yang dibebaskan dari PPN, barang bekas tidak termasuk) dan batas pengusaha kecil Rp4,8 miliar. Indikator pembeda usaha dari bukan usaha (dilakukan berulang, bertujuan mencari untung, barang dibeli khusus untuk dijual lagi) mengikuti prinsip umum kegiatan usaha, belum ada ketentuan yang memberi angka pasti jumlah transaksi atau nilai tertentu sebagai batasnya — kalau situasimu tidak jelas masuk kategori mana, konfirmasikan ke Account Representative di KPP terdaftar sebelum memutuskan. Contoh hitungan adalah ilustrasi dengan angka bulat, bukan data klien. Informasi umum per November 2026.
Sudah mulai rutin jual barang bekas dan bingung status pajaknya?
Kirim cerita singkat pola jualanmu, kami bantu cek apakah sudah masuk kategori usaha dan hitung setoran PPh Final-nya lewat jasa lapor pajak online. Sekalian cek gratis PPh 22 yang sudah dipotong marketplace.