Pajak dropshipper dan reseller: siapa kena, dan dasar omzet mana yang dipakai
- Dropshipper dan reseller sama-sama kena pajak kalau sudah memenuhi syarat usaha — tidak ada pengecualian karena "tidak modal" atau "cuma meneruskan pesanan".
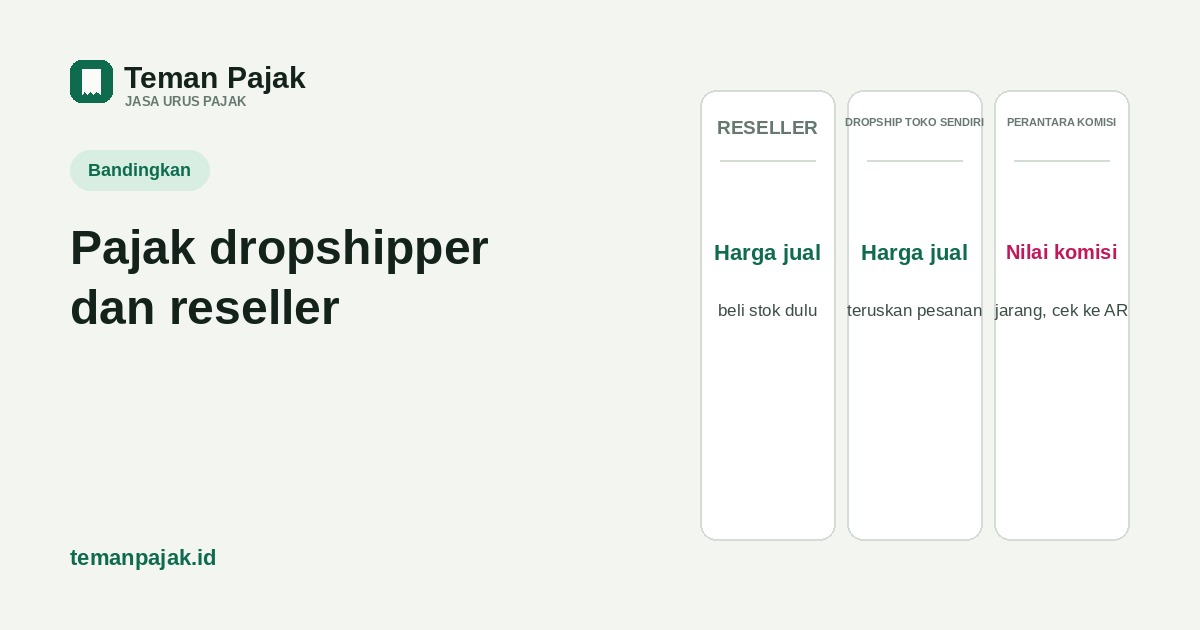
- Untuk pola dropship paling umum (toko sendiri di marketplace/medsos, menerima pembayaran penuh dari pembeli): dasar peredaran bruto adalah harga jual penuh, sama seperti reseller — bukan hanya selisih/margin.
- Ada satu model lain yang lebih jarang (murni perantara komisi, tidak pernah memegang uang pembeli) yang perlakuannya belum ditegaskan DJP secara spesifik — kalau usahamu seperti itu, konfirmasi dulu ke AR sebelum memilih skema.
Pertanyaan ini sering masuk dari dua arah: dropshipper yang merasa "cuma dapat selisih sedikit, masa kena pajak dari harga jual penuh", dan reseller yang menyamakan diri dengan dropshipper supaya merasa tidak wajib lapor. Keduanya salah kaprah. Status dropshipper atau reseller tidak menentukan kena-tidaknya pajak — yang menentukan adalah siapa yang sebenarnya menjual dan siapa yang menerima uang dari pembeli.
Reseller vs dropshipper: beda modal, bukan beda kena pajak
Reseller membeli barang dari supplier untuk dijadikan stok sendiri, lalu menjualnya kembali dengan harga yang ditentukan sendiri. Dropshipper tidak menyetok barang — begitu ada pesanan, dropshipper meneruskan data pesanan ke supplier, dan supplier yang mengirim barang langsung ke pembeli. Bedanya murni soal cara memenuhi pesanan dan kebutuhan modal awal.
Dari sisi pajak, perbedaan itu tidak relevan. PER-7/PJ/2025 Pasal 12 ayat (1) huruf a mewajibkan orang pribadi yang menjalankan kegiatan usaha untuk mendaftar NPWP paling lambat 1 bulan sejak kegiatan itu mulai dijalankan — tidak ada syarat jumlah modal atau kepemilikan stok. Begitu ada penghasilan dari aktivitas jual-beli yang dilakukan berulang dan terus-menerus, syarat objektif sebagai wajib pajak sudah terpenuhi, baik usahanya reseller, dropshipper, atau kombinasi keduanya.
Dasar peredaran bruto: harga jual penuh, bukan cuma margin
Ini bagian yang paling sering salah dihitung. Contoh keliru yang umum: dropshipper menjual sepatu seharga Rp350.000, barang dibeli dari supplier seharga Rp280.000, lalu yang dilaporkan sebagai omzet hanya selisihnya, Rp70.000. Untuk pola dropship yang paling banyak dipraktikkan di Indonesia — toko atau akun jualan atas nama dropshipper sendiri, harga jual ditentukan sendiri, dan pembayaran dari pembeli masuk ke rekening atau saldo akun toko dropshipper — ini keliru.
Alasannya: dalam pola itu, dropshipper bertransaksi atas nama sendiri dengan pembeli, menanggung risiko kalau supplier gagal kirim atau pembeli komplain, dan menerima pembayaran penuh. Secara substansi dropshipper adalah penjual (seller of record), persis seperti reseller. Prinsip peredaran bruto di PMK 164/2023 Pasal 6 ayat (2) — imbalan yang diterima dari penjualan, sebelum dikurangi potongan — berlaku sama: dasarnya adalah seluruh harga jual yang diterima dari pembeli, bukan laba kotor setelah dikurangi harga beli dari supplier. Pengurangan harga pokok barang hanya relevan kalau kamu memilih skema pembukuan dengan tarif Pasal 17 (lihat panduan omzet mana yang boleh dikeluarkan dari peredaran bruto) — bukan di skema final 0,5% yang dasarnya memang bruto, bukan laba.
Praktik marketplace ikut menguatkan ini: sejak PPh 22 marketplace berjalan (1 Oktober 2026), pungutannya dihitung dari dana yang dicairkan ke akun toko penjual — yaitu harga jual penuh, bukan margin. Kalau dropshipper berjualan lewat toko sendiri di Shopee atau TikTok Shop, pungutan yang muncul di laporan penghasilannya otomatis memakai dasar yang sama dengan seller biasa.
Kalau benar-benar hanya menerima komisi — bagian yang belum seragam
Ada model lain yang lebih jarang: dropshipper murni menjadi perantara, tidak pernah memegang uang pembeli sama sekali — pembeli membayar langsung ke supplier (atau ke rekening yang dikuasai supplier), dan dropshipper hanya menerima fee referral dari supplier atas penjualan yang berhasil dirujuk. Penjelasan resmi DJP soal dropship (pajak.go.id) memang membingkai penghasilan dropshipper sebagai "komisi" yang menjadi objek PPh atas dasar Pasal 4 ayat (1) huruf a UU PPh, dengan jasa perantaranya sebagai objek PPN tersendiri (Pasal 4 ayat 1 huruf c UU PPN) — dasar pengenaannya di situ memang nilai komisi, bukan harga barang.
Yang jadi area abu-abu: PP 55/2022 Pasal 56 ayat (4) mengecualikan "perantara" dari daftar yang boleh memakai PPh Final 0,5%, karena dianggap sejenis pekerjaan bebas. Belum ada penegasan eksplisit dari DJP apakah pengecualian itu mencakup dropshipper yang benar-benar berperan sebagai perantara komisi murni seperti di atas. Kalau model usahamu persis seperti ini — bukan toko sendiri yang menerima pembayaran, tapi murni fee dari supplier — jangan menyimpulkan sendiri bisa atau tidaknya pakai 0,5%. Konfirmasikan ke Account Representative di KPP terdaftarmu sebelum memutuskan skemanya, karena salah pilih di sini berisiko dikoreksi belakangan. Untungnya, pola ini relatif jarang: kebanyakan "dropshipper" di marketplace Indonesia tetap tercatat sebagai penjual di toko sendiri, jadi masuk kategori yang dibahas di bagian sebelumnya.
Skema pajak dan KLU yang cocok
Untuk pola dropship yang umum (toko sendiri, terima pembayaran penuh), berlaku aturan yang sama dengan seller online lain:
| Pola usaha | Siapa penjual tercatat | Dasar peredaran bruto | KLU yang cocok |
|---|---|---|---|
| Reseller (beli stok dulu) | Reseller sendiri | Harga jual penuh ke pembeli | 47911–47919 (norma 30/25/20 kalau NPPN) |
| Dropshipper toko sendiri (paling umum) | Dropshipper sendiri | Harga jual penuh ke pembeli | 47911–47919, sama seperti reseller |
| Perantara komisi murni (jarang, belum seragam) | Supplier | Nilai komisi/fee yang diterima | 47920 (balas jasa/fee, norma 50%) — cek dulu ke AR |
Kalau omzet (peredaran bruto, dihitung dengan dasar yang sesuai di atas) tahun sebelumnya maksimal Rp4,8 miliar dan berbentuk orang pribadi atau PT Perorangan, PPh Final 0,5% bisa dipakai, dengan bebas pajak Rp500 juta pertama khusus orang pribadi — detail lengkapnya ada di panduan PPh Final 0,5% untuk seller marketplace. KLU yang didaftarkan di Coretax ikut menentukan norma penghitungan kalau suatu saat memilih NPPN; cara menggantinya kalau ternyata salah pilih ada di panduan ganti KLU di Coretax.
Contoh hitungan
Ilustrasi dengan angka bulat, bukan data klien. Dion menjual sepatu lewat toko dropship di marketplace: harga jual ke pembeli Rp350.000/pasang, harga beli dari supplier Rp280.000/pasang (margin Rp70.000/pasang). Bulan itu laku 40 pasang, semua pembayaran masuk ke saldo toko Dion.
| Dasar yang dipakai | Perhitungan | Hasil |
|---|---|---|
| Benar — peredaran bruto (harga jual penuh) | 40 × Rp350.000 | Rp14.000.000 |
| PPh Final 0,5% dari dasar yang benar | 0,5% × Rp14.000.000 | Rp70.000 |
| Keliru — dihitung dari margin saja | 40 × Rp70.000 | Rp2.800.000 |
| PPh Final 0,5% dari dasar yang keliru | 0,5% × Rp2.800.000 | Rp14.000 (kurang bayar) |
Selisih Rp56.000 di bulan ini kelihatan kecil, tapi data yang dipegang DJP dari marketplace adalah nilai transaksi penuh (Rp14.000.000), bukan margin. Kalau polanya berulang tiap bulan dan omzet sudah melewati bebas Rp500 juta setahun, selisih kurang bayarnya ikut membesar dan berisiko memicu SP2DK.
Kalau kamu reseller, hitungannya identik — tidak ada baris tambahan, karena dasarnya memang sama persis dengan dropshipper toko sendiri. Yang membedakan hanya dari mana barangnya berasal, bukan berapa pajak yang harus disetor.
Kalau mencatat dan menghitung omzet dropship atau reseller dari beberapa toko sekaligus terasa merepotkan, jasa lapor pajak online shop Teman Pajak membantu merekap laporan penghasilan platform dan menyiapkan setoran bulanannya.
Sumber: PER-7/PJ/2025 Pasal 12 ayat (1) huruf a (kewajiban daftar NPWP usaha) · PMK 164/2023 Pasal 6 ayat (2) (dasar peredaran bruto) · PP 55/2022 jo. PP 20/2026 Pasal 56 ayat (4) (daftar pekerjaan bebas yang dikecualikan dari PPh Final 0,5%, termasuk "perantara") · penjelasan pajak dropship DJP (pajak.go.id) dan analisis kepatuhan dropship (DDTC News), dibaca 15 Oktober 2026 — dua sumber ini berbeda sudut pandang soal dasar pengenaan, artikel ini membedakan menurut pola transaksi riilnya, bukan memilih satu secara mutlak · PMK 37/2025 & SP-23/2026 (PPh 22 marketplace). Contoh hitungan adalah ilustrasi dengan angka bulat, bukan data klien. Halaman ini informasi umum, bukan nasihat untuk kasus tertentu; kalau model usahamu murni perantara komisi, konfirmasikan skemanya ke Account Representative KPP terdaftarmu.
Bingung dasar omzet dropship/reseller-mu yang mana?
Kami bantu cek laporan penghasilan tokomu, pastikan dasar peredaran brutonya benar, dan hitung setoran bulanannya.