Preorder dan uang muka: kapan masuk omzet kena pajak?
Jawaban singkat
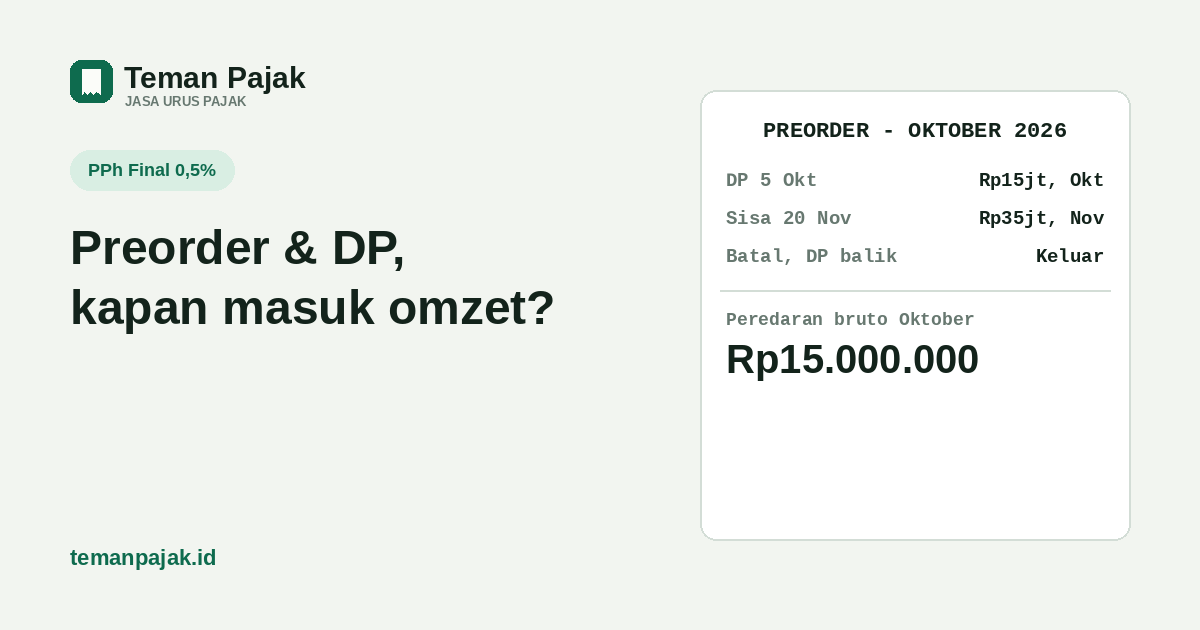
Uang muka (DP) preorder yang sudah diterima penjual langsung dihitung sebagai peredaran bruto pada bulan diterimanya dan dikenai PPh Final 0,5% bulan itu juga, meski barang belum dikirim — karena PMK 164/2023 Pasal 6 ayat (2) mendefinisikan peredaran bruto sebagai uang yang diterima atau diperoleh, tanpa mengecualikan uang muka. Sisa pembayaran yang baru masuk saat barang dikirim di bulan berikutnya dihitung sebagai omzet bulan saat sisa itu diterima, bukan digabung ke bulan DP. Kalau preorder dibatalkan dan DP dikembalikan penuh ke pembeli, bagian itu dikeluarkan dari peredaran bruto karena uangnya tidak pernah benar-benar jadi hak penjual.
- DP preorder = omzet bulan diterima. Langsung kena PPh Final 0,5% bulan itu, tidak perlu menunggu barang jadi atau dikirim (PMK 164/2023 Pasal 6 ayat 2; PP 20/2026 Pasal 58 ayat 1 huruf b).
- Sisa pembayaran dihitung di bulan sisa itu masuk, bukan digabung ke bulan DP — karena PPh Final UMKM dihitung per masa pajak dari uang yang benar-benar diterima bulan itu.
- Batal & DP dikembalikan penuh dikeluarkan dari omzet, mengikuti prinsip yang sama dengan pesanan batal dan retur pada umumnya.
Model jualan preorder — pembeli bayar DP dulu, barang baru diproduksi, diimpor, atau dikirim beberapa minggu sampai beberapa bulan kemudian — umum dipakai untuk produk custom, batch produksi terbatas, atau barang pre-launch. Karena transaksinya belum "selesai" saat DP diterima, banyak seller menunda mencatatnya sebagai omzet sampai barang benar-benar dikirim dan pesanan dianggap tuntas. Soal kapan uang itu sah dihitung sebagai peredaran bruto kena pajak ternyata sudah dijawab tegas oleh aturan yang sama dipakai untuk menghitung PPh Final 0,5% setiap bulan.
Kenapa preorder sering bikin bingung
Pada penjualan biasa, uang diterima dan barang dikirim hampir bersamaan, jadi pertanyaan "omzet bulan apa" jarang muncul. Preorder memisahkan dua momen itu: uang masuk duluan sebagai DP, barang menyusul belakangan, kadang beda bulan atau beda masa pajak. Sebagian seller menganggap DP itu "baru uang titipan" sampai pesanan tuntas, mirip seperti uang muka proyek yang masih bisa berubah. Anggapan ini keliru untuk tujuan PPh Final — begini dasarnya.
Dasar hukum: DP termasuk peredaran bruto
Dasar pengenaan PPh Final UMKM sudah dibahas di cara hitung PPh Final 0,5% dari omzet kotor: 0,5% dikali peredaran bruto bulan itu. Peredaran bruto sendiri didefinisikan sebagai imbalan atau nilai pengganti berupa uang yang diterima atau diperoleh dari usaha, sebelum dikurangi potongan penjualan, potongan tunai, dan potongan sejenis (PMK 164/2023 Pasal 6 ayat 2; ditegaskan ulang di PP 20/2026 Pasal 58 ayat 1 huruf b). Pasal ini tidak menyebut pengecualian apa pun untuk uang muka atau DP.
Begitu DP sudah masuk ke rekening atau kas penjual dan menjadi dana yang bisa dipakai bebas — bukan dana yang ditahan pihak ketiga seperti rekening bersama — unsur "diterima" sudah terpenuhi saat itu juga, terlepas dari apakah barangnya sudah ada di tangan pembeli atau belum. Ini beda dari pesanan batal dan refund, yang dikeluarkan dari peredaran bruto justru karena uangnya tidak pernah benar-benar jadi hak penjual — pada preorder yang berjalan normal, uangnya memang sudah diterima dan tetap di tangan penjual.
DP dan sisa pembayaran bisa beda bulan pajak
Seperti dibahas di omzet turun, tetap wajib setor?, PPh Final UMKM dihitung per bulan dari peredaran bruto bulan itu sendiri, bukan dari estimasi atau rata-rata tahunan. Konsekuensinya untuk preorder: kalau DP diterima bulan ini dan sisa pembayaran baru diterima bulan depan saat barang dikirim, dua bagian uang itu masuk ke dua masa pajak yang berbeda. Tidak ada aturan yang membolehkan menunggu sampai pesanan "lunas" baru mencatat seluruh nilainya sekaligus di bulan pelunasan.
Contoh hitungan
Angka ilustrasi dengan pembulatan, bukan data klien. Toko kerajinan "Dira" (orang pribadi, omzet kumulatif tahun ini sudah melewati bebas Rp500 juta) membuka preorder tas custom senilai Rp50.000.000, dengan DP 30% saat pesan dan sisanya saat barang jadi dan dikirim dua bulan kemudian:
| Kejadian | Tanggal | Nilai | Masuk omzet bulan | PPh Final 0,5% |
|---|---|---|---|---|
| DP diterima | 5 Oktober 2026 | Rp15.000.000 | Oktober | Rp75.000 |
| Sisa dibayar saat kirim | 20 November 2026 | Rp35.000.000 | November | Rp175.000 |
| Total satu pesanan | — | Rp50.000.000 | Terbagi 2 masa pajak | Rp250.000 |
Toko Dira menyetor Rp75.000 di masa Oktober (dari DP yang sudah masuk saat itu) dan Rp175.000 di masa November (dari sisa yang baru masuk saat barang dikirim) — bukan menunggu November untuk menyetor Rp250.000 sekaligus. Total pajak yang dibayar sama saja, tetapi waktunya mengikuti kapan uangnya benar-benar diterima, dan keliru menggabungkannya ke satu masa pajak bisa membuat setoran salah bulan.
Kalau preorder dibatalkan dan DP dikembalikan
Kalau pembeli membatalkan preorder dan DP dikembalikan penuh sebelum barang dikirim, nilai itu dikeluarkan dari peredaran bruto — sama dengan prinsip pesanan batal dan retur pada penjualan biasa, karena uang yang akhirnya balik ke pembeli tidak pernah benar-benar jadi penghasilan penjual. Bedanya, kalau DP itu sudah sempat dilaporkan sebagai omzet di masa pajak sebelumnya dan PPh Final-nya sudah disetor, belum ada aturan baku yang merinci mekanisme koreksinya untuk PPh Final yang disetor sendiri — berbeda dari PPh 22 yang dipungut marketplace, yang punya dokumen koreksi bernilai negatif resmi saat ada retur. Cara paling aman: catat sebagai pengurang peredaran bruto di bulan saat pengembalian benar-benar terjadi, simpan bukti transfer refund beserta riwayat pesanannya, dan konfirmasikan dulu ke AR KPP terdaftar kalau nilainya besar sebelum memutuskan caranya.
Untuk penjual yang sudah PKP: PPN juga ikut terutang saat DP masuk
Prinsip serupa berlaku untuk PPN, dengan dasar hukum yang berbeda. Pasal 11 ayat (2) UU PPN sebagaimana diubah UU HPP mengatur, dalam hal pembayaran diterima sebelum penyerahan Barang atau Jasa Kena Pajak, saat terutangnya pajak adalah saat pembayaran itu diterima — bukan saat barang diserahkan. Jadi kalau toko sudah dikukuhkan sebagai PKP (lihat kapan wajib daftar PKP), DP preorder wajib dibuatkan faktur pajak dan dihitung PPN-nya saat uang DP itu masuk, sama seperti perlakuan PPh Final-nya — tidak menunggu barang jadi atau dikirim.
Kesalahan yang sering terjadi
- Menunggu barang dikirim baru mencatat seluruh nilai pesanan sekaligus, padahal DP sudah masuk di bulan yang lebih awal dan seharusnya dihitung di bulan itu.
- Tidak mencatat DP sama sekali karena menganggapnya "belum final" sampai pesanan tuntas — berisiko omzet bulan itu tercatat lebih kecil dari yang sebenarnya diterima.
- Lupa mengeluarkan DP yang dikembalikan penuh saat preorder dibatalkan, sehingga omzet jadi lebih besar dari yang seharusnya.
- Mencampur DP dan sisa pembayaran jadi satu angka di bulan pelunasan, padahal keduanya diterima di dua masa pajak yang berbeda.
Sumber: PMK 164/2023 Pasal 6 ayat (2) dan PP 20/2026 Pasal 58 ayat (1) huruf b (definisi peredaran bruto "diterima atau diperoleh", dikonfirmasi lewat kutipan pasal di pasal.id karena naskah PDF resmi tidak terbaca langsung pada penelusuran ini) · UU PPN Pasal 11 ayat (2) sebagaimana diubah UU HPP soal saat terutang PPN atas pembayaran di muka (dikonfirmasi lewat Online Pajak). Contoh hitungan adalah ilustrasi dengan angka bulat, bukan data klien. Mekanisme koreksi DP yang dibatalkan setelah dilaporkan belum diatur secara eksplisit untuk PPh Final yang disetor sendiri; konfirmasikan ke AR KPP terdaftar atau jasa urus pajak kalau nilainya signifikan. Informasi umum per November 2026.
Buka preorder dan bingung kapan harus setor pajaknya?
Kirim rekap DP dan sisa pembayaran per bulan, kami bantu hitung bagian mana yang sudah wajib disetor lewat jasa lapor pajak online. Sekalian cek gratis PPh 22 yang sudah dipotong marketplace.