Pajak UMKM toko offline dan jasa: cara catat omzet harian dan tarif 0,5%
Jawaban singkat
Warung, toko kelontong, bengkel, laundry, dan salon yang tidak berjualan online kena PPh Final 0,5% yang sama dengan seller marketplace, dihitung dari peredaran bruto dengan bebas Rp500 juta pertama per tahun. Karena tidak ada laporan otomatis dari platform, kamu wajib membuat pencatatan omzet harian secara kronologis (bukan pembukuan) dan menyimpannya minimal 10 tahun. Pajaknya disetor paling lambat tanggal 15 bulan berikutnya dengan kode billing 411128-420, dan tarif 0,5% berhenti dipakai kalau omzet tembus Rp4,8 miliar.
Sudah tidak ada penghasilan atau usahanya berhenti? Lihat cara nonaktifkan NPWP (status non-efektif) supaya tidak terus-menerus wajib lapor.
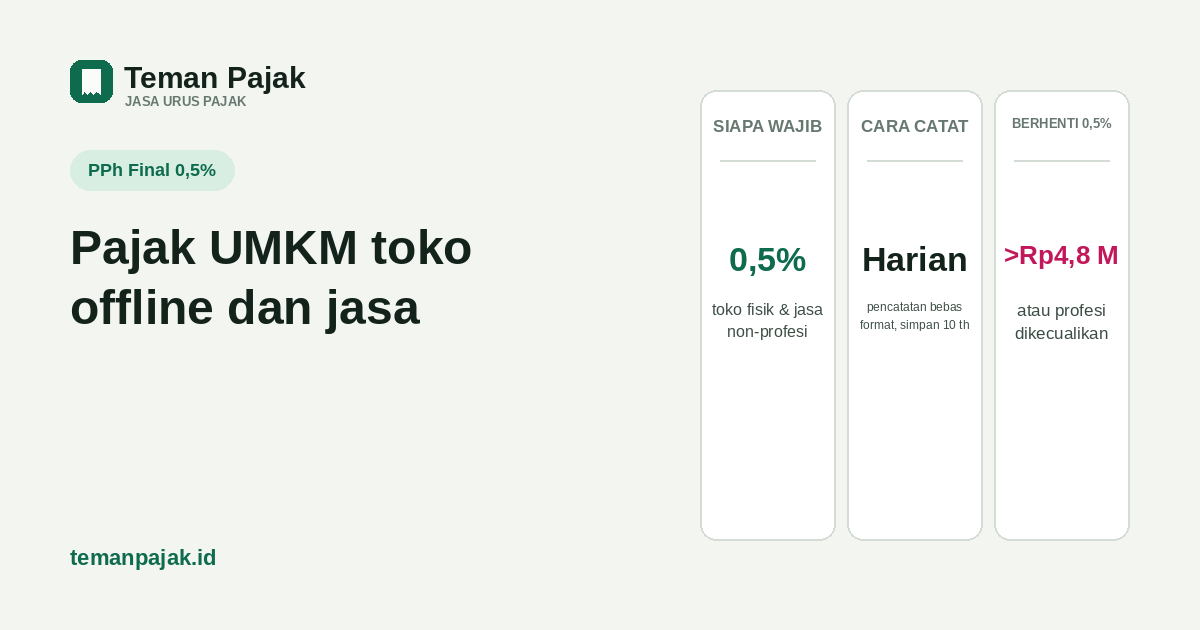
- UMKM yang tidak berjualan online — warung, toko kelontong, bengkel, laundry, salon — kena PPh Final 0,5% yang sama seperti seller marketplace, dari peredaran bruto, bebas Rp500 juta pertama per tahun.
- Karena tidak ada laporan otomatis dari platform, pelaku usaha wajib pencatatan sendiri (bukan pembukuan) — format bebas, tapi harus kronologis per tanggal dan disimpan 10 tahun.
- Berhenti pakai 0,5% kalau omzet tembus Rp4,8 miliar (tetap 0,5% sampai akhir tahun itu, lalu wajib tarif umum), atau kalau jenis usahanya masuk daftar pekerjaan bebas yang dikecualikan.
Hampir semua panduan pajak UMKM yang kami tulis sebelumnya berangkat dari laporan otomatis marketplace atau bukti potong platform. Tapi sebagian besar UMKM di Indonesia justru tidak berjualan online sama sekali — warung kelontong, toko bangunan, bengkel motor, laundry, salon, jasa jahit, sampai warnet. Kewajiban pajaknya tetap sama, tapi tidak ada "dashboard penjualan" yang otomatis merekam omzetnya. Artikel ini fokus ke bagian itu: dasar pajaknya, cara mencatat omzet harian tanpa pembukuan rumit, dan kapan skema 0,5% ini berhenti berlaku.
Siapa yang dimaksud di artikel ini
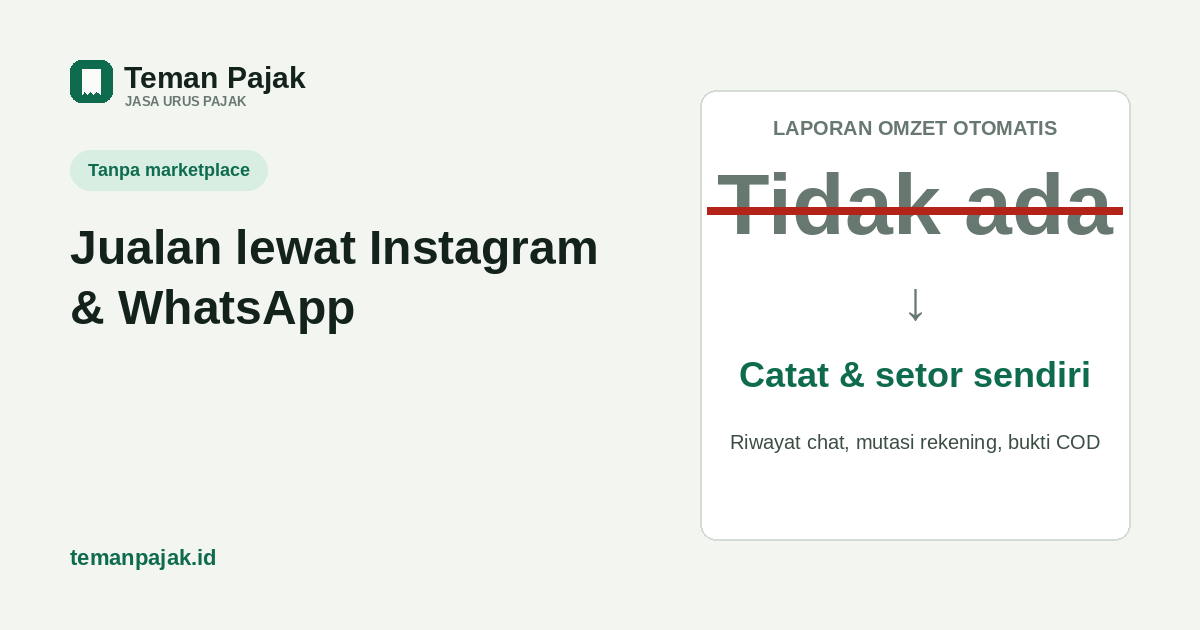
Yang dibahas adalah orang pribadi pemilik usaha dengan transaksi tunai atau langsung di tempat — bukan lewat marketplace atau checkout online — misalnya toko kelontong, toko bangunan, konter pulsa, bengkel, laundry, salon, jasa jahit, warung makan, dan sejenisnya. Kalau usahamu juga berjualan lewat Instagram atau WhatsApp tanpa marketplace, pola pencatatannya sudah pernah dibahas di panduan jualan lewat Instagram & WhatsApp; artikel ini melengkapi untuk transaksi yang benar-benar terjadi di tempat usaha fisik.
Dasar pajaknya sama dengan seller online
PPh Final 0,5% (PP 55/2022 jo. PP 20/2026) tidak membedakan kanal penjualan. Syaratnya cuma dua: orang pribadi (atau PT Perorangan/koperasi) dengan peredaran bruto tahun sebelumnya maksimal Rp4,8 miliar. Mau omzetnya berasal dari rak toko, meja kasir warung, atau transfer marketplace, dasarnya sama: peredaran bruto, yaitu seluruh uang yang diterima dari penjualan atau jasa sebelum dikurangi biaya apa pun. Perhitungan lengkap soal apa yang termasuk dan tidak termasuk peredaran bruto ada di panduan PPh Final 0,5% untuk UMKM yang sudah kami tulis — isinya berlaku sama untuk toko offline, hanya beda cara mencatatnya karena tidak ada laporan otomatis dari platform.
Setor paling lambat tanggal 15 bulan berikutnya, lewat kode billing dengan kode akun pajak 411128-420. Setoran yang sudah ber-NTPN dianggap SPT Masa sudah disampaikan, jadi tidak perlu lapor SPT Masa terpisah setiap bulan.
Bebas Rp500 juta, dihitung dari semua kanal
Orang pribadi mendapat fasilitas bebas PPh atas Rp500 juta pertama peredaran bruto dalam satu tahun pajak, dihitung kumulatif sejak Januari. Kalau usahanya hanya toko fisik, perhitungannya sederhana: jumlahkan omzet dari Januari sampai bulan berjalan. Tapi kalau kamu juga punya toko online atau rekening usaha lain, semuanya digabung dalam satu NPWP — bukan dihitung terpisah per kanal. Tanpa pencatatan yang rapi dari bulan pertama, gampang kebingungan menentukan kapan sebenarnya ambang Rp500 juta itu terlampaui, karena transaksi tunai di toko tidak tercatat otomatis di mana pun seperti transaksi marketplace.
Wajib pencatatan, bukan pembukuan
Karena tidak ada laporan otomatis dari platform, pencatatan manual bukan sekadar anjuran — ini kewajiban yang eksplisit diatur. Pasal 28 ayat (1) dan (2) UU KUP, yang dirinci lebih lanjut di Pasal 448 dan 451 PMK 81/2024, membebaskan wajib pajak orang pribadi dari kewajiban pembukuan penuh selama peredaran brutonya sepenuhnya dikenai PPh final dan/atau bukan objek pajak, dan tidak melebihi Rp4,8 miliar setahun. Kriteria ini otomatis terpenuhi oleh pengguna PPh Final 0,5% — dan untuk kategori ini, pencatatan boleh dilakukan tanpa perlu pemberitahuan penggunaan Norma Penghitungan Penghasilan Neto (NPPN) ke DJP, berbeda dari pengguna NPPN murni yang wajib memberitahu dalam 3 bulan pertama tahun pajak.
Singkatnya: pembukuan (jurnal, laba rugi, neraca) pada dasarnya wajib bagi badan dan orang pribadi yang menjalankan usaha atau pekerjaan bebas (Pasal 28 ayat 1 UU KUP). Orang pribadi beromzet sampai Rp4,8 miliar baru boleh cukup mencatat kalau memakai NPPN dengan pemberitahuan, atau seluruh penghasilannya dikenai PPh final seperti 0,5%. Jadi orang pribadi beromzet di bawah Rp4,8 miliar yang memakai tarif umum tanpa memberitahukan NPPN tetap wajib pembukuan. Pencatatan jauh lebih ringan: cukup total peredaran bruto per hari, tanpa perlu merinci setiap barang atau pelanggan.
Apa yang dicatat dan bagaimana formatnya
Tidak ada formulir baku yang wajib dipakai — buku kas tulis tangan, spreadsheet, atau aplikasi kasir sederhana semuanya sah, selama memenuhi ketentuan dasar berikut:
| Ketentuan | Maksudnya |
|---|---|
| Kronologis | Disusun sistematis berdasarkan urutan tanggal diterimanya peredaran bruto, bukan diacak atau direkap belakangan dari ingatan. |
| Bahasa & satuan | Huruf Latin, angka Arab, mata uang Rupiah, disusun dalam bahasa Indonesia. |
| Data yang dicatat | Peredaran bruto harian dari usaha, serta daftar harta dan kewajiban (dipakai lagi saat mengisi SPT Tahunan). |
| Dokumen pendukung | Didukung bukti seperti nota, struk kasir, atau catatan transaksi — bukan hanya angka tanpa sumber. |
| Masa penyimpanan | Minimal 10 tahun, karena jadi bukti utama kalau omzet yang dilaporkan dipertanyakan lewat SP2DK. |
Praktiknya, cukup tulis tanggal dan total uang masuk hari itu di akhir jam operasional — tidak perlu merinci per barang atau per pelanggan kalau memang tidak diperlukan untuk kebutuhan usaha sendiri. Yang penting totalnya bisa direkap jadi satu angka bulanan untuk dihitung pajaknya.
Jasa yang tidak boleh pakai 0,5%
Bukan semua usaha jasa berhak pakai tarif 0,5%. PP 55/2022 Pasal 56 ayat (4) mengecualikan sejumlah profesi yang digolongkan pekerjaan bebas, bukan karena jenisnya "jasa", tapi karena sifatnya mengandalkan keahlian pribadi tertentu:
| Dikecualikan (wajib tarif umum/NPPN) | Tetap bisa 0,5% (jasa umum) |
|---|---|
| Pengacara, akuntan, notaris, PPAT, konsultan, dokter, penilai, aktuaris | Bengkel, laundry, salon, jahit, cuci kendaraan |
| Pengajar, pelatih, penceramah, moderator | Warung makan, toko kelontong, toko bangunan |
| Agen asuransi, distributor MLM/penjualan langsung | Konter pulsa, warnet, fotokopi, percetakan |
Kalau usahamu termasuk kolom kiri, pajaknya dihitung dengan tarif Pasal 17 (progresif) atau NPPN, bukan 0,5%, sejak awal menjalankan usaha itu — bukan baru berubah di tahun tertentu. Kalau ragu usahamu masuk kategori mana, lebih aman konfirmasi ke AR di KPP sebelum menyetor dengan tarif yang salah.
Kapan harus berhenti pakai 0,5%
Ada dua pemicu yang membuat tarif 0,5% berhenti berlaku:
- Omzet tembus Rp4,8 miliar di tengah tahun. Tarif 0,5% tetap dipakai sampai 31 Desember tahun itu — tidak langsung berubah begitu melewati batas. Tapi mulai tahun pajak berikutnya, wajib pindah ke tarif umum (Pasal 17) dengan pembukuan penuh, dan tidak bisa kembali ke 0,5% lagi meski omzetnya turun lagi di kemudian hari.
- Usahanya berubah jadi pekerjaan bebas yang dikecualikan — misalnya toko kelontong yang pemiliknya mulai menjalankan praktik sendiri sebagai konsultan atau membuka jasa yang masuk daftar pengecualian di atas untuk bagian penghasilan itu.
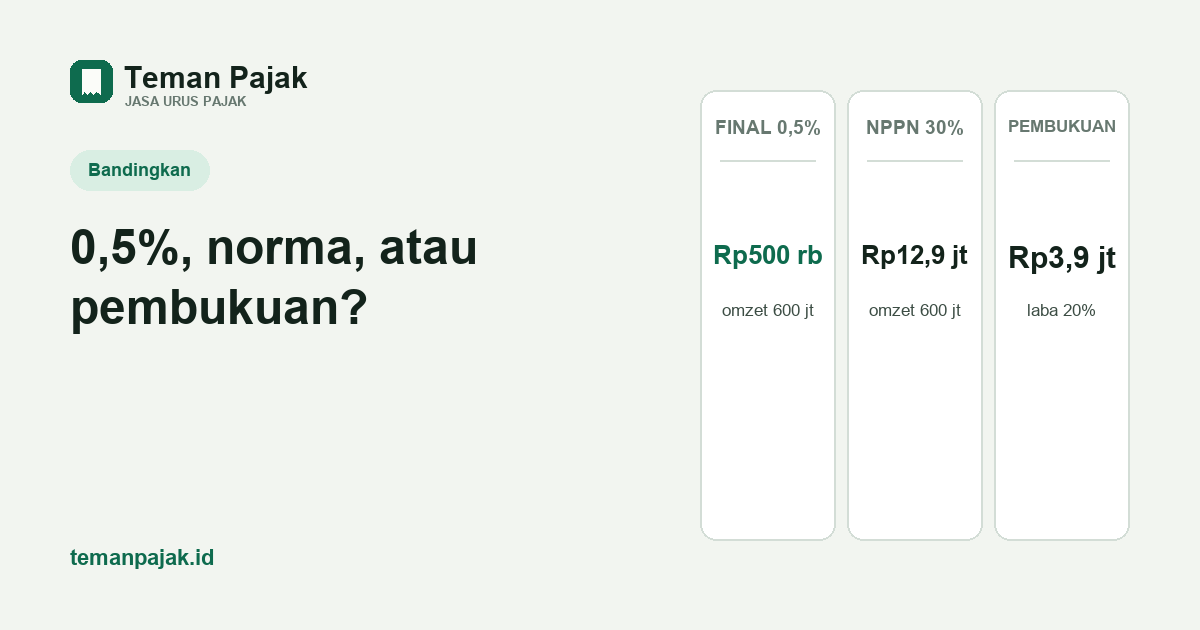
Keputusan pindah skema sebaiknya tidak ditunggu sampai mendesak, karena pembukuan penuh butuh persiapan: pencatatan biaya yang rapi sejak awal tahun buku, bukan cuma omzet. Perbandingan lengkap antara 0,5%, NPPN, dan pembukuan — termasuk kapan masing-masing lebih murah — ada di panduan 0,5% vs NPPN yang sudah kami tulis sebelumnya.
Contoh hitungan
Angka berikut ilustrasi dengan nilai bulat, bukan data klien. Toko kelontong "Sumber Rezeki" mulai mencatat omzet harian di buku kas sejak Januari 2026, dengan rata-rata omzet bulanan Rp50.000.000.
| Bulan | Omzet bulan itu | Kumulatif | PPh terutang |
|---|---|---|---|
| Januari-Oktober (10 bulan) | Rp50.000.000/bln | Rp500.000.000 | Rp0 (dalam batas bebas) |
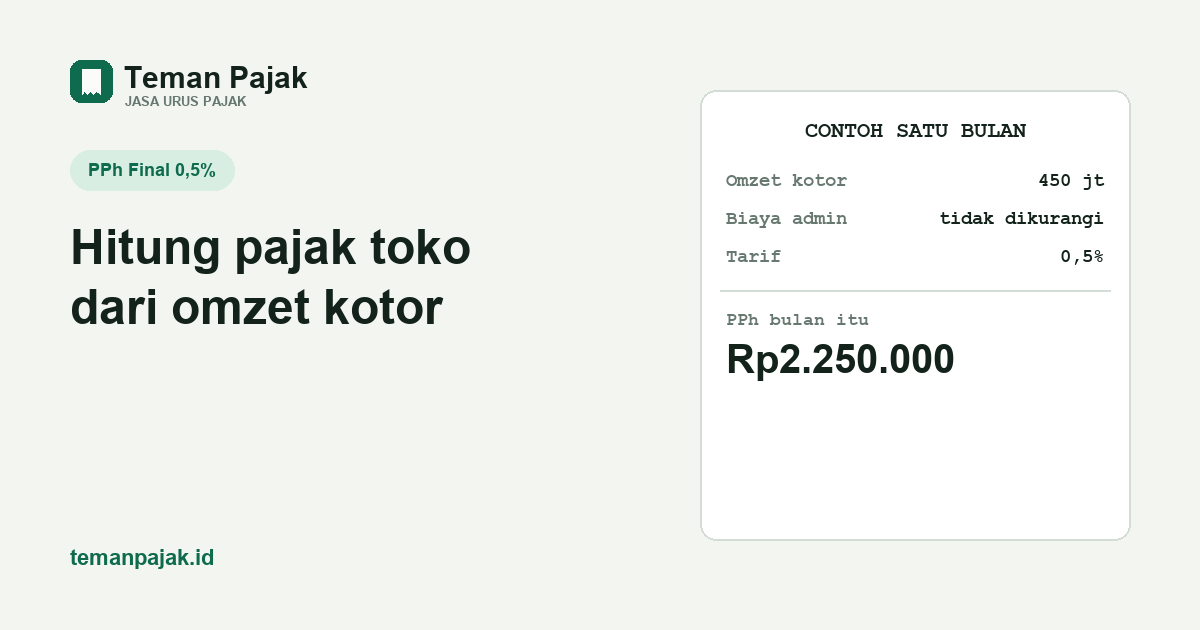
| November | Rp50.000.000 | Rp550.000.000 | 0,5% x Rp50.000.000 = Rp250.000 |
Karena kumulatif Januari-Oktober pas Rp500.000.000, seluruh omzet November sudah berada di luar batas bebas, sehingga langsung kena 0,5% penuh, bukan dihitung proporsional. PPh sebesar Rp250.000 ini disetor paling lambat 15 Desember 2026. Tanpa pencatatan bulanan yang rapi sejak Januari, pemilik toko bisa saja baru sadar sudah lewat ambang Rp500 juta setelah beberapa bulan terlambat menyetor — dan kalau DJP yang menemukannya lebih dulu lewat data rekening bank, prosesnya jadi lebih mahal.
Kalau belum pernah mencatat sama sekali
Kalau usahamu sudah berjalan beberapa tahun tapi belum pernah mencatat omzet sama sekali, mulai dari sekarang tetap lebih baik daripada menunda lagi — rekonstruksi kasar dari mutasi rekening dan perkiraan omzet bulanan jauh lebih mudah dibuat sekarang dibanding setelah bertahun-tahun berlalu. Urutan membereskan kewajiban yang tertunda, termasuk cara menghitung mundur tahun pajak yang belum disetor, ada di panduan belum pernah bayar pajak toko online — isinya berlaku sama untuk toko offline, karena dasar hukumnya tidak membedakan kanal penjualan. Kalau kamu butuh bantuan menghitung dan menyiapkan kode billing untuk usaha toko atau jasa sejak awal, jasa urus pajak UMKM Teman Pajak bisa membantu merapikan pencatatan dan setorannya.
Sumber: PP 55/2022 jo. PP 20/2026 Pasal 56 ayat (4), 57 ayat (4), 58, dan 60 (PPh Final 0,5%, bebas Rp500 juta, pekerjaan bebas dikecualikan) · PMK 164/2023 Pasal 6 (peredaran bruto, tenggat setor) · UU KUP Pasal 28 ayat (1)-(2) dan PMK 81/2024 Pasal 448 & 451 (kewajiban pencatatan, kriteria pengecualian pembukuan) · Kring Pajak dan Ortax (format & data pencatatan). Contoh hitungan adalah ilustrasi dengan angka bulat, bukan data klien. Informasi umum per Oktober 2026.
Toko atau jasa offline, belum pernah urus pajaknya?
Kirim gambaran omzet harian/bulananmu. Kami bantu hitung PPh Final 0,5% dan siapkan kode billing lewat jasa urus pajak UMKM — kamu tetap yang menyetor sendiri ke kas negara.