PPh Final 0,5%, NPPN, atau pembukuan: mana yang paling murah?
- 0,5% dari omzet kotor, selesai tiap bulan. Orang pribadi dapat bebas pajak untuk Rp500 juta omzet pertama tiap tahun.
- NPPN: neto dihitung dengan persentase norma dari omzet, dikurangi PTKP, lalu tarif progresif. Harus diberitahukan sebelum akhir Maret.
- Pembukuan: pakai laba riil. Paling adil kalau margin tipis atau rugi, tetapi paling banyak pekerjaannya, dan tidak bisa kembali ke tarif final.
Perbandingan singkat
| PPh Final 0,5% | NPPN (norma) | Pembukuan | |
|---|---|---|---|
| Dasar hitung | Omzet kotor | Omzet × persentase norma | Laba riil |
| Tarif | 0,5% final | Pasal 17 (5%–35%) | Pasal 17 (5%–35%) |
| PTKP | Tidak dipakai | Dipakai | Dipakai |
| Bayar | Tiap bulan, tgl 15 | Setahun sekali + angsuran PPh 25 | Setahun sekali + angsuran PPh 25 |
| Syarat | Omzet < Rp4,8 M, bukan pekerjaan bebas | Omzet < Rp4,8 M, beritahu < akhir Maret | Bebas, wajib bila omzet ≥ Rp4,8 M |
| Kalau rugi | Tetap bayar | Tetap bayar (neto dari norma) | Tidak bayar, rugi bisa dikompensasi |
Persentase norma yang sering dipakai
Norma diatur di PER-17/PJ/2015 dan berbeda menurut klasifikasi usaha (KLU) dan kota:
- Perdagangan eceran, termasuk toko online: 30% di sepuluh ibu kota provinsi besar (termasuk Jakarta), 25% di ibu kota provinsi lain, 20% di daerah lain.
- Kegiatan berbasis komisi atau fee: sekitar 50%.
Artinya, norma menganggap keuntunganmu sebesar persentase itu, tanpa peduli berapa biaya yang sebenarnya kamu keluarkan.
Contoh 1: seller online di Jakarta, omzet Rp600 juta
Orang pribadi, lajang, berjualan barang lewat marketplace.
| Skema | Hitungan | PPh setahun |
|---|---|---|
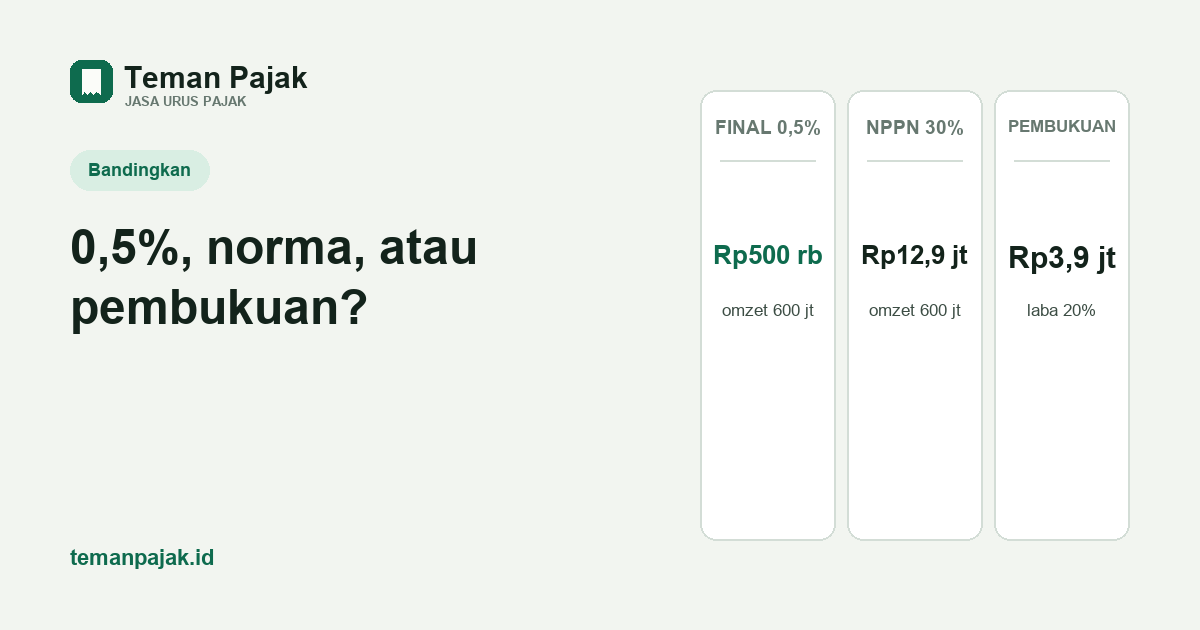
| Final 0,5% | Omzet kena pajak Rp600 jt − Rp500 jt bebas = Rp100 jt, lalu × 0,5% | Rp500.000 |
| NPPN 30% | Neto Rp180 jt − PTKP Rp54 jt = PKP Rp126 jt → 5%×60 jt + 15%×66 jt | Rp12.900.000 |
| Pembukuan (laba 20%) | Laba Rp120 jt − PTKP Rp54 jt = PKP Rp66 jt → 5%×60 jt + 15%×6 jt | Rp3.900.000 |
Selama fasilitas Rp500 juta masih ada, tarif final menang telak untuk penjual barang. Inilah alasan sebagian besar seller online sebaiknya tidak buru-buru pindah skema.
Contoh 2: usaha rugi, omzet Rp1 miliar
Omzet Rp1 miliar, tetapi tahun itu rugi Rp50 juta karena stok rusak dan biaya iklan besar.
- Final 0,5%: (Rp1 M − Rp500 jt) × 0,5% = Rp2.500.000, tetap dibayar walau rugi.
- Pembukuan: rugi, sehingga PPh nihil, dan ruginya bisa dikompensasikan ke laba lima tahun berikutnya.
Di kondisi seperti ini pembukuan lebih menguntungkan. Syaratnya catatanmu memang rapi dan bisa dipertanggungjawabkan, bukan sekadar klaim rugi.
Contoh 3: pekerja lepas dan content creator
Buat pemilik penghasilan dari pekerjaan bebas — termasuk influencer, selebgram, blogger, dan vlogger — pilihannya bukan lagi antara final dan norma, karena tarif final memang tidak boleh dipakai. Yang tersisa adalah norma atau pembukuan. Rinciannya ada di artikel pajak influencer dan affiliate.
Cara memilih, secara praktis
- Hitung margin usahamu. Kalau laba bersihmu di atas persentase norma, norma justru menguntungkan. Kalau labamu jauh di bawah itu, pembukuan lebih adil.
- Jangan lupakan fasilitas Rp500 juta. Untuk orang pribadi yang berjualan barang, ini biasanya penentu.
- Pertimbangkan bebannya. Pembukuan berarti menyusun laporan keuangan, mencatat persediaan, dan menyimpan bukti biaya. Norma hanya perlu pencatatan omzet.
- Ingat pintunya satu arah. Wajib pajak yang memilih tarif umum tidak bisa kembali ke PPh final UMKM.
- Perhatikan tenggat. Pemberitahuan norma hanya dibuka pada 3 bulan pertama tahun pajak.
Mau lihat angkamu sendiri? Kalkulator di halaman depan membandingkan skema-skema ini memakai omzet dan marginmu.
Kalau omzet melewati Rp4,8 miliar
Di atas batas itu, pembukuan menjadi wajib dan kamu juga harus dikukuhkan sebagai PKP untuk memungut PPN. Urutan dan tenggatnya ada di artikel batas Rp4,8 miliar.
Sumber: PP 55/2022 jo. PP 20/2026 · PMK 164/2023 · PER-17/PJ/2015 (norma) · PMK 81/2024 (pemberitahuan norma) · UU HPP Pasal 17 · PTKP PMK 101/2016.
Bingung pilih yang mana?
Kirim omzet dan gambaran biayamu. Kami hitungkan ketiga skemanya dan tunjukkan selisihnya dalam rupiah.