Pajak influencer, endorse, dan TikTok affiliate
Jawaban singkat
Penghasilan endorse, paid promote, dan komisi afiliasi termasuk pekerjaan bebas, jadi tidak boleh memakai PPh Final UMKM 0,5% (PP 20/2026 Pasal 56 ayat 3). Skemanya tarif umum Pasal 17, dengan pilihan norma (NPPN) atau pembukuan, dan norma harus diberitahukan dalam 3 bulan pertama tahun pajak. Contohnya, kreator lajang di Jakarta dengan penghasilan Rp300.000.000 setahun dan norma 50% membayar PPh Rp8.400.000. Kalau kamu juga jualan barang, bagian penjualan itu tetap boleh 0,5% asal dicatat terpisah.
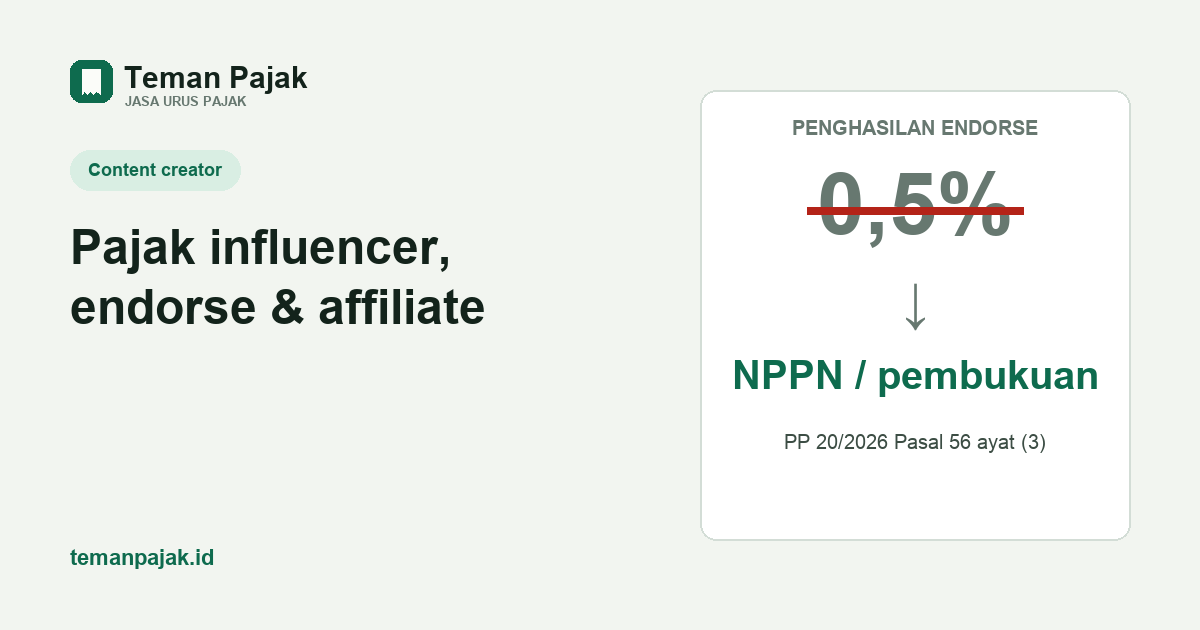
- Penghasilan endorse, paid promote, dan komisi afiliasi dihitung sebagai pekerjaan bebas, sehingga tidak bisa memakai PPh Final UMKM 0,5% (PP 20/2026 Pasal 56 ayat 3).
- Skemanya tarif umum Pasal 17, dengan pilihan norma (NPPN) atau pembukuan.
- Kalau kamu juga jualan barang, bagian itu tetap boleh 0,5%. Catat terpisah sejak awal.
Apa yang berubah
Selama ini banyak kreator memakai tarif UMKM 0,5% untuk semua penghasilannya karena omzetnya di bawah Rp4,8 miliar. PP 20/2026 menutup pintu itu: penghasilan dari pekerjaan bebas tidak termasuk penghasilan yang dikenai PPh final UMKM, dan DJP menegaskan bahwa pembuat konten di media online — termasuk influencer, selebgram, blogger, dan vlogger — masuk kategori tersebut.
DJP menyebut ini penegasan, bukan pajak baru: profesi yang mengandalkan keahlian pribadi memang sejak dulu memakai tarif umum. Yang berubah adalah tidak ada lagi ruang abu-abu.
Kapan mulai mengikat. Sejak PP 20/2026 diundangkan, 22 April 2026, tanpa masa peralihan untuk kreator konten — artinya tahun pajak 2026 sudah memakai tarif umum. Masa peralihan sampai akhir 2026 di PP 20/2026 hanya berlaku untuk kelompok wajib pajak tertentu di Pasal 57 ayat (2), bukan untuk pekerjaan bebas. DJP juga menegaskan pada Juni 2026 bahwa influencer sejak awal tidak boleh memakai PPh final UMKM, karena penghasilannya memang termasuk pekerjaan bebas. Kalau sepanjang 2026 kamu terlanjur menyetor 0,5% atas honor endorse, hitung ulang dengan tarif umum dan tanyakan ke Account Representative di KPP terdaftar cara membetulkan setoran yang terlanjur. Kami bisa bantu menyiapkannya.
Penghasilan mana yang masuk hitungan
| Jenis penghasilan | Skema |
|---|---|
| Endorse, paid promote, brand deal | Tarif umum (norma atau pembukuan) |
| Komisi afiliasi (TikTok Affiliate, Shopee Affiliate) | Tarif umum |
| Creator fund, bonus live, gift yang dicairkan | Tarif umum |
| Iklan dari platform luar negeri | Tarif umum, umumnya tanpa potongan pajak Indonesia |
| Penjualan barang (merch, toko online, dropship) | Masih boleh PPh Final 0,5% |
Karena dua kelompok ini berbeda perlakuan, pisahkan pencatatannya sejak awal: satu catatan untuk penjualan barang, satu lagi untuk honor jasa. Kalau tercampur, yang repot bukan hanya menghitung, tetapi juga menjelaskannya kalau suatu saat ditanya.
Cara menghitungnya dengan norma (NPPN)
Norma adalah cara menghitung penghasilan neto dengan persentase, tanpa harus menyusun pembukuan lengkap. Syaratnya: peredaran bruto setahun di bawah Rp4,8 miliar dan memberitahukan pemakaian norma dalam 3 bulan pertama tahun pajak lewat layanan administrasi di Coretax. Kalau tidak memberitahu, kamu dianggap memilih pembukuan.
Persentase normanya tergantung klasifikasi usaha (KLU) dan kota tempat tinggal, mengikuti PER-17/PJ/2015. Jasa berbasis komisi atau fee memakai persentase tinggi, di kisaran 50%. Pastikan KLU di data NPWP-mu sudah sesuai dengan pekerjaan yang benar-benar kamu lakukan.
Contoh
Kreator lajang di Jakarta, penghasilan endorse dan afiliasi setahun Rp300.000.000, memakai norma 50%.
- Penghasilan neto: 50% × Rp300.000.000 = Rp150.000.000
- PTKP (TK/0): Rp54.000.000
- Penghasilan Kena Pajak: Rp96.000.000
- PPh: 5% × Rp60.000.000 = Rp3.000.000, ditambah 15% × Rp36.000.000 = Rp5.400.000
- PPh setahun: Rp8.400.000, atau sekitar 2,8% dari penghasilan bruto
Dari PPh itu, kurangi bukti potong PPh 21 yang sudah dipotong brand atau agensi. Kalau masih kurang, selisihnya disetor sebelum SPT Tahunan dikirim.
Soal potongan dari brand dan platform
- Brand atau agensi dalam negeri umumnya memotong PPh 21 saat membayarmu, dengan dasar pengenaan 50% dari nilai kontrak. Minta bukti potongnya, karena itu mengurangi pajakmu di akhir tahun.
- Platform luar negeri biasanya tidak memotong pajak Indonesia. Uang masuk utuh, tetapi kewajiban menghitung dan menyetornya ada padamu.
- Jangan berasumsi "sudah dipotong" hanya karena nominal yang masuk lebih kecil dari yang dijanjikan. Potongan platform sering berupa biaya layanan, bukan pajak.
Kalau penghasilanmu besar
Begitu total peredaran bruto setahun — gabungan jasa dan jualan barang — melewati Rp4,8 miliar, ada dua konsekuensi: kamu wajib pembukuan, dan kamu wajib dikukuhkan sebagai PKP lalu memungut PPN. Penjelasannya ada di artikel batas Rp4,8 miliar.
Yang sebaiknya dikerjakan sekarang
- Pisahkan catatan penghasilan jasa dan penjualan barang, mulai bulan ini juga.
- Kumpulkan bukti potong PPh 21 dari semua brand dan agensi sepanjang tahun.
- Cek KLU di data NPWP-mu, karena KLU menentukan persentase norma.
- Putuskan norma atau pembukuan sebelum akhir Maret, karena pemberitahuan norma hanya dibuka di 3 bulan pertama tahun pajak.
- Hitung dua-duanya dulu sebelum memilih. Kalau biaya produksi kontenmu besar dan tercatat rapi, pembukuan bisa lebih murah daripada norma.
Sumber: PP 20/2026 Pasal 56 ayat (3) · PER-17/PJ/2015 (norma) · PMK 81/2024 (pemberitahuan norma) · UU HPP Pasal 17 dan PTKP PMK 101/2016 · penjelasan DJP di DDTC News dan IKPI. Penegasan DJP bahwa influencer sejak awal tidak boleh memakai PPh final UMKM: DDTC News, 12 Juni 2026.
Penghasilanmu campur endorse dan jualan?
Kirim rekap penghasilanmu, kami pisahkan dan hitungkan dua-duanya, lalu bandingkan norma dengan pembukuan.